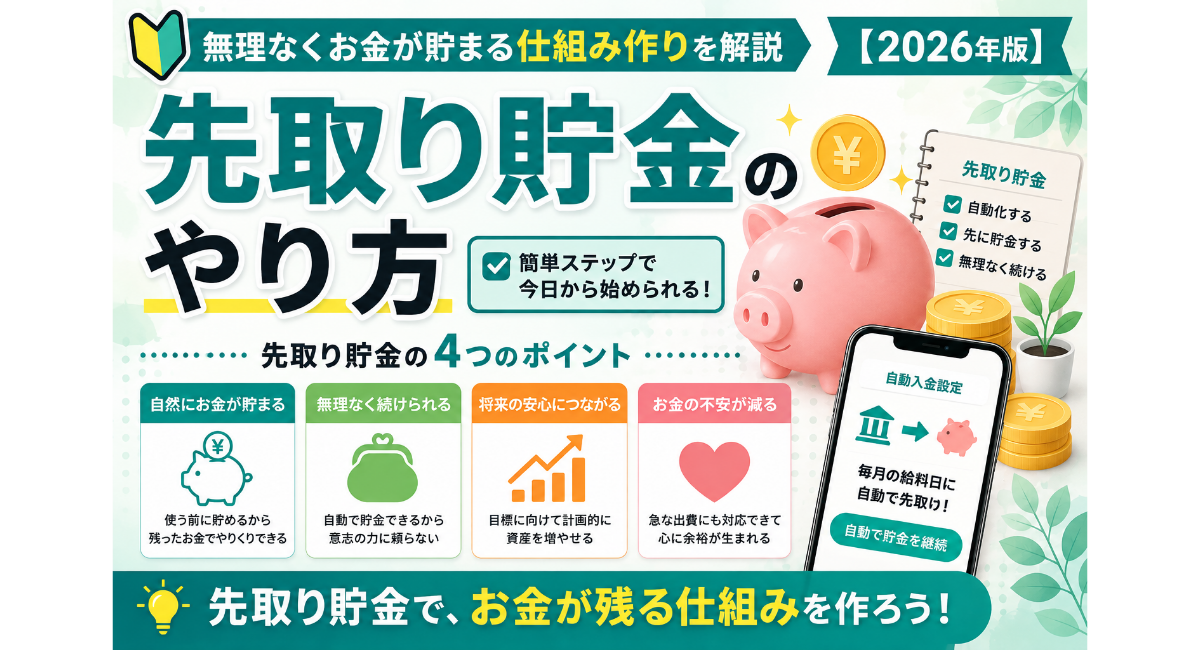
「貯金しようと思っているのに、給料日前になるとお金が残らない」と感じていませんか。毎月きちんと貯めたいと思っていても、生活費を優先すると貯金まで回らないことはあります。
そこで取り入れやすいのが、給料が入ったら先に貯金する「先取り貯金」です。貯金を後回しにせず、最初に残す金額を決めておくことで、毎月の家計をシンプルに考えやすくなります。
この記事では、先取り貯金を始めるタイミングや自動化の方法、無理のない金額の決め方まで、初心者向けに順番に解説します。
💰 先取り貯金とは?「余ったら貯める」と何が違う?
先取り貯金の基本的な仕組み
先取り貯金は、収入が入った段階で先に貯金分を取り分け、残った金額を生活費として使う方法です。使ったあとに残ったお金を貯めるのではなく、最初に貯める金額を確保します。
たとえば手取り25万円で毎月2万円を貯金すると決めた場合、先に2万円を貯金へ回し、残りの23万円を生活に使います。毎月の貯金額を先に決めておけば、「今月は余らなかったから貯金できない」という状態を避けやすくなります。
ここで大切なのは、先取り貯金を特別な節約術として考えすぎないことです。毎月の収入から一定額を先に分ける、家計のルールとして取り入れると考えるとわかりやすいでしょう。
ただし、貯金額を大きくしすぎると生活費が足りなくなることがあります。家賃や食費、光熱費など必要な支出を確認したうえで、無理なく続けられる金額を決めることが基本です。
「余ったら貯金」が続きにくい理由
「余ったら貯金」は、生活に必要なお金やそのほかの支出に使ったあと、月末に残った分を貯金する方法です。使える金額を最初から制限しないため、一見すると柔軟に続けられそうに見えます。
しかし、月によって支出が変わると、貯金できる金額も変わってしまいます。予定外の買い物や外食、季節の支出などが重なると、月末に残るお金が少なくなることもあります。
さらに、「今月は難しいから来月から貯めよう」と先送りしやすい点にも注意が必要です。貯金を月末の結果に任せる方法では、忙しい月や出費の多い月に貯金そのものがなくなることがあります。
先取り貯金では、月末に残った金額ではなく、最初に決めた金額を貯金します。毎月の貯金額を一定にしやすいため、その先のお金の計画も立てやすくなります。
先に貯めて残ったお金で生活する
先取り貯金の大きな特徴は、お金を使う順番を変えることです。「使ったあとに貯める」のではなく、「貯めたあとに使う」と考えます。
たとえば手取り30万円で3万円を先取りするなら、その月に生活費として使えるのは27万円です。最初から27万円を生活に使える金額として考えることで、支出の範囲を意識しやすくなります。
もちろん、先取りしたことで生活が苦しくなる金額を設定する必要はありません。毎月必要な支出を確認し、途中で足りなくならない金額から始めることが大切です。
先取り貯金の目的は、できるだけ多くのお金を我慢して残すことではありません。使ってよいお金と残すお金を最初に分け、毎月の家計を考えやすくすることにあります。
📅 先取り貯金は給料日にどうやって始める?
給料日に貯金額を先に分ける
先取り貯金を始めるなら、まず給料が入る日を基準にして、お金を分ける流れを決めます。給料日を迎えたら、あらかじめ決めておいた金額を生活費とは別に取り分けます。
たとえば給料日が毎月25日なら、25日を貯金を実行する日と決めておきます。給料が入ったあと、そのまま普段どおりに使い始める前に、貯金分を確保する流れを作ることがポイントです。
金額を決めるときは、毎月の収入だけでなく、家賃や住宅費、食費、通信費などの必要な支出も合わせて考えましょう。残った金額で無理なく生活できるかを確認してから設定すると、継続しやすくなります。
給料日の翌日に自動で移す方法
毎月自分で振り分ける方法でも先取り貯金はできますが、忙しいと忘れたり後回しにしたりすることがあります。そこで便利なのが、銀行などの自動振替や自動積立の仕組みです。
給料日当日に設定できない場合は、給料日の翌日などに貯金用のお金が移るように設定します。生活費として使い始める前に貯金分を確保できる流れを作ることが大切です。
設定するときは、振替日だけでなく、振替元と振替先、手数料、利用できる金額なども確認しましょう。具体的な条件は金融機関によって異なるため、実際に設定する際は利用している銀行の公式情報を確認してください。
残ったお金を生活費として使う
先取り貯金を実行したら、その月に残った金額を生活費として考えます。貯金分を最初からないお金として扱うことで、毎月の支出を考える基準が作りやすくなります。
たとえば手取り25万円から2万円を先取りした場合、その月に使えるのは23万円です。食費や日用品、交際費などをこの金額の中でやりくりする考え方に切り替えます。
途中で生活費が足りなくなった場合は、無理に貯金額を維持する必要はありません。支出を確認しながら、翌月から金額を調整することも先取り貯金を続けるための方法です。
給料日が毎月変わる場合の考え方
給料日が毎月変わる場合でも、考え方は同じです。給与が入った日を基準にして、その後に貯金分を確保する流れを決めておきます。
毎月同じ日に手動で操作するのが難しい場合は、給与の入金日と銀行の設定条件を確認しましょう。自分の給料の入り方に合わせて、無理なく続けられる方法を選ぶことが大切です。
⚙️ 先取り貯金を自動化する3つの方法
銀行の自動振替を利用する
銀行には、指定した日に一定額を別の口座へ移せる自動振替サービスがあります。生活費用の口座から貯金用口座へ毎月移す設定にしておけば、自分で操作する手間を減らせます。
利用できるサービスや設定方法は銀行ごとに異なるため、現在使っている銀行の公式サイトで確認してみましょう。手数料や振替日なども合わせて確認すると、あとから迷いにくくなります。
定額自動積立を利用する
銀行によっては、毎月決まった金額を自動で積み立てるサービスも用意されています。毎月の貯金額をあらかじめ設定しておけば、その都度金額を決める必要がありません。
給与の入金後に自動で積み立てる設定にすると、先取り貯金を生活の一部にしやすくなります。利用できる金額や引き落とし日などは金融機関ごとに異なるため、設定前に確認しておきましょう。
目的別口座・貯金用口座を活用する
貯金を続けやすくするには、生活費と将来使うお金を分けて管理する方法もあります。旅行用、生活防衛資金用など、目的が決まっているお金は別にしておくと、使う予定のないお金を意識しやすくなります。
ただし、目的ごとに口座を増やしすぎると管理そのものが複雑になります。最初は生活費用と貯金用の2つ程度から始め、必要になったら用途を追加するくらいで十分です。
手動で移す場合の注意点
自動化が難しい場合は、給料が入った日に自分で貯金用口座へ移す方法もあります。手動でも先取り貯金の考え方は実践できるため、まず始めることを優先してみましょう。
ただし、毎月の操作を忘れたり後回しにしたりすると、先取りする意味が薄れてしまいます。スマートフォンのカレンダーやリマインダーを使い、給料日に確認する習慣を作っておくと続けやすくなります。
私は、先取り貯金の自動化では「一番便利な方法」を探すより、「自分が忘れずに続けられる方法」を選ぶことが大切だと考えています。最初は手動でも、続けてみて負担を感じたら自動化へ切り替えても問題ありません。
🏦 先取り貯金の口座はどう分ける?
先取り貯金を始めるときは、貯金したお金をどこに置くかも考えておきたいところです。生活費と同じ場所で管理する方法もありますが、使うお金と貯めるお金を分けると、目的を意識しやすくなります。
生活費用口座と貯金用口座を分ける
分かりやすい方法は、毎月の生活費に使う口座と、貯金を置いておく口座を分けることです。給料が入ったら貯金分だけ別口座へ移し、残ったお金を生活費として使う形にすると管理しやすくなります。
口座を分ける目的は、お金を複雑に管理することではありません。「これは使ってよいお金」「これは将来のためのお金」と役割を明確にすることが目的です。
貯金用口座に置いておくお金
貯金用口座には、すぐに使う予定のないお金を入れておくと管理しやすくなります。毎月の生活費とは切り離して考えることで、残高を見たときにも貯金が積み上がっていることを確認できます。
一方で、近いうちに使う予定があるお金まで長期間動かさない必要はありません。車検や税金、旅行など時期が決まっている支出は、生活費とは別の「予定支出」として考える方法もあります。
目的別に口座を分けすぎない
口座を分けると便利ですが、数が増えすぎると残高の確認に時間がかかります。家計管理に慣れていない段階では、必要最低限の口座で仕組みを作るほうが続けやすいでしょう。
たとえば生活費用と貯金用を基本にして、大きな目的ができたときだけ別管理にする方法があります。自分が毎月確認できる数に抑えることも、長く続けるためのポイントです。
貯金用口座を選ぶときに確認したいこと
貯金用口座を作るなら、金利だけでなく使い勝手や手数料なども確認しておきましょう。給与口座から無料で移せるか、スマートフォンから残高を確認しやすいかも見ておくと便利です。
また、普段の買い物で使う口座と同じにすると、貯金を取り崩しやすくなることがあります。貯めることを優先したいお金ほど、日常の支払いから少し距離を置いて管理する方法を考えてみてください。
家計全体を整理しながら口座の使い分けを考えたい方は、家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】も参考にしてください。
💵 先取り貯金はいくら?無理のない金額の決め方
先取り貯金を始めるとき、多くの人が迷うのが毎月いくら貯めるかという問題です。金額を高く設定すればよいわけではなく、生活を維持しながら続けられる金額を決めることが大切です。
まずは毎月いくら残せるか確認する
最初に確認したいのは、収入から固定費や生活費などを支払ったあと、毎月どの程度のお金を残せるかです。家計の状態を見ないまま金額を決めると、途中で生活費が足りなくなる可能性があります。
そこで、直近の一か月だけでも収入と主な支出を確認してみましょう。毎月ほぼ同じ金額が残るなら、その一部を先取り貯金へ回すところから始められます。
少額から始める方法
先取り貯金は、月1,000円や3,000円といった少額からでも始められます。最初から大きな目標を設定せず、「これなら毎月続けられる」と思える金額を選ぶことがポイントです。
少額でも先に分ける仕組みを作れば、貯金する行動そのものを習慣にできます。慣れてきたら、その時点の家計を見ながら少しずつ金額を調整していきましょう。
手取り収入に対する割合で考える方法
毎月の金額を決めにくい場合は、手取り収入に対する割合から考える方法もあります。たとえば手取りの10%を目安にすると、収入が変わったときも貯金額を調整しやすくなります。
ただし、10%や20%という数字を全員の正解として考える必要はありません。家賃や教育費、車の維持費など家庭によって支出は違うため、自分の生活に合わせて決めることが大切です。
手取り20万円・25万円・30万円ならいくら?
割合で考えると、具体的な金額をイメージしやすくなります。たとえば手取りの10%を先取りする場合、手取り20万円なら2万円、25万円なら2万5,000円、30万円なら3万円です。
これはあくまで計算上の目安なので、その金額を無理に貯める必要はありません。家計を確認して負担が大きいと感じるなら、割合を下げたり固定額にしたりして調整しましょう。
貯金額を増やすタイミング
先取り貯金に慣れてきたら、収入や支出の変化に合わせて金額を見直します。昇給したときだけでなく、通信費などの固定費を下げられたときも増額を検討しやすくなります。
私は、最初から高い金額を目指すより、続けられる金額を基準にして少しずつ調整する方法が分かりやすいと考えています。貯金額を増やすことより、生活を崩さず継続できる状態を保つことを優先してみてください。
📊 先取り貯金を月1万円するといくら貯まる?
1年で12万円
毎月1万円を先取り貯金すると、1年間で12万円になります。毎月の金額が大きくなくても、一定額を続けることでまとまった金額を作ることができます。
1年という期間で考えると、毎月の1万円が年間12万円という形で見えてきます。月々の支出を大きく変えずに始められる金額なら、家計への負担も確認しやすいでしょう。
5年で60万円
月1万円を5年間続けると、単純計算で60万円になります。途中で支出が増える月があったとしても、長い期間で続けることを考えれば、少しずつ貯金を積み上げていけます。
ここで大切なのは、毎月の金額だけを見ないことです。1か月では小さく感じる金額でも、数年単位で考えると家計の中で無視できない貯金額になっていきます。
10年で120万円
月1万円を10年間続けると、合計は120万円です。長期間にわたって一定額を積み上げると、毎月の小さな行動が大きな差につながります。
もちろん、実際の家計では収入や支出が変わることもあります。そのため、最初に決めた金額を10年間固定するというより、生活状況に合わせて調整しながら続けることが現実的です。
途中で増額した場合はどうなる?
収入が増えたり支出が減ったりした場合は、先取りする金額を増やす方法もあります。たとえば最初は月1万円、家計に余裕が出てから月1万5,000円にするような変更です。
反対に、生活費が増えた時期には一時的に減額する考え方もできます。大切なのは一度決めた金額を守り続けることではなく、その時点の家計に合わせて無理なく継続できる状態を保つことです。
🔄 先取り貯金が続かない・できない原因と対策
貯金額を大きく設定しすぎる
先取りする金額を大きくしすぎると、貯金後の生活費が足りなくなることがあります。月末までのやりくりが苦しくなるなら、設定そのものを見直す必要があります。
先取り貯金は、家計を圧迫してまで続けるものではありません。必要な生活費を確保したうえで、無理なく残せる金額に調整することが継続につながります。
自動化できていない
毎月その都度、自分で貯金口座へお金を移す方法では、忙しい時期に忘れてしまうことがあります。貯金そのものを思い出す作業が毎月必要になるため、負担を感じる人もいるでしょう。
すでに利用している銀行に自動振替や自動積立の仕組みがあるなら、条件を確認して活用する方法があります。最初に設定を済ませることで、毎月の操作を減らせます。
生活費と貯金を同じ口座に置いている
生活費と貯金を同じ口座で管理していると、口座残高を見ただけでは「今使っていいお金」が分かりにくくなることがあります。今月の生活費だけでなく、これから引き落とされる支払いや貯金分まで含まれているためです。
たとえば口座に20万円残っていても、そのすべてを自由に使えるとは限りません。家賃やカードの支払い予定、先取りして残している金額などを頭の中で差し引く必要があると、毎月の判断が複雑になります。
こうした状態が続くと、「まだこれだけ残っているから使っても大丈夫」と考えてしまい、予定していた貯金まで生活費に回してしまうことがあります。先取り貯金では、口座残高そのものではなく、実際に使える金額を意識することが大切です。
毎月の支払い予定と貯金額を確認し、自由に使えるお金を把握しておきましょう。数字の意味を整理しておくだけでも、貯金に手を付けてしまうミスを減らしやすくなります。
急な出費で貯金を取り崩してしまう
予定していなかった修理費や冠婚葬祭などが発生すると、貯金を取り崩すことがあります。そのような場合まで「貯金に失敗した」と考える必要はありません。
まずは何にお金を使ったのかを確認し、今後も起こりそうな支出なら別に備える方法を考えます。必要であれば、一時的に先取りする金額を調整して家計を立て直しましょう。
一度止めても再開できる仕組みにする
先取り貯金は、すべての月で完璧に実行できなければ意味がないというものではありません。家計の事情で一度止めたとしても、再開しやすい状態を残しておくことが大切です。
たとえば自動振替の設定や貯金用口座を複雑にしすぎず、再開するときに迷わないようにしておきます。続かなかったことより、もう一度始められる仕組みを残しておくことに目を向けましょう。
🧩 先取り貯金を無理なく続けるコツ
最初から完璧を目指さない
先取り貯金を始めたばかりの時期は、予定どおりに進まない月があっても不思議ではありません。最初から細かいルールを増やすより、まず一つの方法を定着させることを意識しましょう。
たとえば貯金額と移す日だけを決めて、家計の状況を見ながら後から調整する方法があります。簡単な仕組みから始めるほうが、長く続けるための負担を抑えやすくなります。
3か月程度を目安に見直す
実際に生活してみると、最初に想定した金額では多すぎたり少なすぎたりすることがあります。そこで、3か月程度を一つの目安にして、家計とのバランスを確認してみましょう。
見るポイントは、貯金した後でも生活費が不足していないかという点です。無理があるなら減額し、余裕があるならそのまま続けるなど、実際の生活に合わせて調整できます。
収入が増えたときだけ増額する
昇給などで手取り収入が増えたときは、その一部を先取り貯金に回す方法があります。生活に使う金額をすべて増やすのではなく、増えた分の一部を貯金に回す考え方です。
この方法なら、毎月の生活を大きく変えずに貯金額を増やせます。増額の基準をあらかじめ決めておくと、収入が変わったときにも判断しやすくなります。
ボーナスは別ルールで考える
ボーナスは毎月の給与とは別に入るため、月々の先取り貯金とは分けて考える方法があります。すべてを貯金するのではなく、使う予定のお金と残しておくお金を最初に分けておくと整理しやすくなります。
旅行や家電の買い替えなど、まとまった支出が予定されている場合は、そのための資金を確保することも大切です。残った分を貯金するなど、自分の予定に合わせてルールを決めておきましょう。
毎月一度だけ家計を確認する
先取り貯金を続けるために、毎日の支出を細かく確認し続ける必要はありません。月に一度、今月の貯金が予定どおりできたか、生活費に無理がなかったかを確認してみましょう。
この確認を続けると、貯金額を変更するタイミングも判断しやすくなります。先取り貯金を単発の節約ではなく、毎月の家計ルールとして扱うことがポイントです。
🛟 先取り貯金と生活防衛資金はどう考える?
生活防衛資金とは?
生活防衛資金とは、収入が減った場合や急な支出が発生した場合などに備えて、すぐ使える状態で確保しておくお金です。日常生活を維持するための備えなので、長期の資産運用に回すお金とは分けて考えます。
先取り貯金を続ける目的の一つとして、このような緊急時の備えを作ることもできます。投資を始める前に、まず現金で備えておきたいお金があるか確認してみましょう。
近く使うお金と長期のお金を分ける
近い将来に使う予定があるお金と、長期間使う予定のないお金は、同じ目的で管理する必要はありません。たとえば数年以内に必要になる支出と、将来の資産形成に回すお金では、考え方が異なります。
先取り貯金では、まず必要な時期が近いお金を確保し、そのうえで余裕資金について考えると整理しやすくなります。何のためのお金なのかを分けて考えることで、使うタイミングにも迷いにくくなります。
先取り貯金でまず備えるお金を作る
毎月の先取り貯金を、まず生活防衛資金の準備に充てる考え方もあります。いざというときに使えるお金を少しずつ積み上げておけば、急な出費への備えになります。
ここでも、必要な金額は家庭の状況によって変わります。毎月の生活費や固定的な支出を確認し、自分にとってどの程度の備えが必要なのかを考えることが大切です。
急な出費に備えるための考え方
急な出費は、いつ発生するかを正確に予測できません。そのため、毎月少しずつ現金を確保し、普段の生活費とは別にしておくと管理しやすくなります。
先取り貯金を続けるうちに備えができてきたら、次はそのお金の目的を確認してみましょう。近いうちに使うお金なのか、将来の資産形成に回すお金なのかを分けることで、次の行動も考えやすくなります。
📈 先取り貯金と新NISAはどちらを優先する?
まず家計の状態を確認する
先取り貯金と新NISAのどちらから始めるか迷ったときは、最初に現在の家計を確認しましょう。毎月の収入と支出を整理し、貯金に回せるお金がどの程度あるのかを把握することが出発点になります。
家計に余裕がない状態で投資額だけを増やすと、必要な支出が発生したときに対応しにくくなります。まずは毎月のお金の流れに無理がないかを確認してから、次の段階を考えることが大切です。
近い将来に使うお金は現金で準備する
数年以内に使う予定があるお金まで投資に回す必要はありません。住宅関連費、車の買い替え、家電、旅行など、使う時期が決まっているお金は、その目的に合わせて準備しておきましょう。
先取り貯金は、このような近い将来の支出に備える方法としても利用できます。投資に回すお金と、使う予定があるお金を最初から分けておくと、資金計画を考えやすくなります。
長期の資産形成を考えるなら新NISAを学ぶ
家計に余裕ができ、すぐに使う予定のないお金があるなら、新NISAについて学ぶ段階に進めます。いきなり商品を決めるのではなく、制度の仕組みや投資の基本を理解することから始めましょう。
当サイトでは、新NISAの基本から始め方まで別の記事で詳しく解説しています。制度そのものを確認したい方は、新NISAとは?初心者向け完全ガイドも参考にしてください。
貯金と投資を目的で分けて考える
貯金と投資は、どちらか一方だけを選ぶものではありません。近く使うお金や備えておきたいお金は貯金で確保し、長期的な資産形成については投資を検討するなど、目的に応じて分けて考えます。
大切なのは、投資するために必要な生活資金まで動かさないことです。先取り貯金で家計の土台を整えながら、余裕のある範囲で次の資産形成を考えていきましょう。
📖 運営者として考える「先取り貯金」の使い方
ここからは、サービスや制度の説明ではなく、運営者として先取り貯金をどう活用するとよいかを考えてみます。私が大切だと考えているのは、貯金額を大きくすることだけではなく、家計の中に無理なく組み込むことです。
大切なのは貯金額より仕組み
毎月5万円を目標にして途中で止まるより、1万円でも安定して続けられるほうが家計の計画を立てやすくなります。最初から高い目標を掲げるのではなく、自分の生活に合う金額を仕組みとして固定することを重視したいところです。
無理な金額より続けられる金額
収入や家族構成によって、貯金に回せる金額は変わります。周囲の金額を基準にするのではなく、自分の家計で毎月問題なく続けられるラインを探してみましょう。
家計改善と先取り貯金をセットで考える
先取り貯金を始めても毎月生活費が不足するなら、貯金額だけを調整するのではなく支出側も確認する必要があります。家計を確認して削れる支出がないかを探し、その結果として余裕が生まれたら貯金額を調整する流れが考えられます。
貯金から資産形成へ進む順番を考える
私が先取り貯金を資産形成の中で考えるなら、まず「残すお金」を作り、その後に「育てるお金」を考える順番を意識します。順序を決めておけば、貯金と投資をごちゃ混ぜにせず、それぞれの役割を整理できます。
資産形成は一気に完成させるものではありません。家計の状態に合わせて、貯金、生活への備え、長期的な投資を少しずつ組み合わせていく考え方でよいでしょう。
❓ 先取り貯金についてよくある質問
月1,000円からでも意味がありますか?
あります。月1,000円なら年間では12,000円になるため、少額でも続ければ残高を増やしていけます。
最初の目的は大きな金額を作ることだけではありません。毎月決めた金額を残す流れを作り、将来的に家計に合わせて調整できる状態を目指しましょう。
給料日と自動振替日は同じ日にしてもいい?
利用する銀行の仕組みや入金される時間などを確認したうえで設定しましょう。給料の入金前に振替が実行される設定では、残高不足になる可能性があります。
貯金用口座は別にしたほうがいい?
生活費と貯金を分けて管理したい人には、別口座を使う方法があります。口座を増やしすぎると管理が複雑になるため、自分が把握しやすい数にとどめることも大切です。
ボーナスも先取り貯金したほうがいい?
ボーナスの使い道が決まっている場合は、その予定を優先して考えましょう。使う予定がなく、家計に余裕がある分については、一定額を貯金に回す方法もあります。
貯金を取り崩した場合はどうすればいい?
まずは、なぜ取り崩したのかを確認しましょう。急な医療費や修理費など必要な支出だったなら、貯金を使ったこと自体を失敗と考える必要はありません。
同じような支出が今後も起こりそうなら、そのための準備方法を考えます。家計が落ち着いたら、無理のない金額で先取り貯金を再開しましょう。
貯金と新NISAはどう使い分ければいい?
使う時期が近いお金は貯金、長期的な資産形成を考えるお金は投資というように、目的を基準に分けると整理しやすくなります。自分の家計や今後の予定を確認しながら、それぞれに回す金額を考えていきましょう。
新NISAについて具体的に知りたい方は、当サイトの新NISAの始め方も参考にしてください。
📚 関連記事
先取り貯金を始めたら、家計管理や資産形成について少しずつ学んでいくと、次の行動を考えやすくなります。
▶ 家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】
▶ マネーフォワード MEレビュー|無料・有料・使い方・口コミ・Zaimとの違いを初心者向けに解説【2026年版】
▶ Zaimレビュー|無料・有料・料金・使い方・口コミ・マネーフォワード MEとの違いを初心者向けに解説【2026年版】
▶ マネーフォワード MEとZaimを比較|初心者におすすめなのはどっち?【2026年版】
▶ 新NISAとは?初心者向けにわかりやすく解説|始め方・メリット・注意点まで完全ガイド【2026年版】
▶ 投資信託完全ガイド|初心者向けに始め方・選び方・積立方法をわかりやすく解説【2026年版】
📝 まとめ|先取り貯金は「金額」より「仕組み」を作る
先取り貯金は、毎月の収入からあらかじめ貯金する金額を分けておく方法です。給料が入ったあとに残ったお金を貯めるのではなく、先に残す金額を決めておくことで、家計の中に貯金を組み込みやすくなります。
始めるときは、無理のない金額を決めて、できれば自動的に移せる仕組みを利用しましょう。生活費と貯金を分けておけば、毎月いくら使えるのかも考えやすくなります。
そして、家計の状況に合わせて金額を見直していきます。収入が増えたときは増額し、支出が増えたときは一時的に減額するなど、生活に合わせて調整して構いません。
貯金ができる状態を作ったら、その先にある資産形成について考えることもできます。近く使うお金は貯金で準備し、長期的な資産形成については新NISAなどを学ぶというように、目的を分けて考えてみましょう。
先取り貯金で大切なのは、最初から大きな金額を目指すことではありません。自分の家計に合った仕組みを作り、無理なく続けられる状態にすることです。
まずは今月から、無理なく残せる金額を一つ決めてみてください。その小さな仕組みが、これからのお金との付き合い方を考えるきっかけになります。

コメント