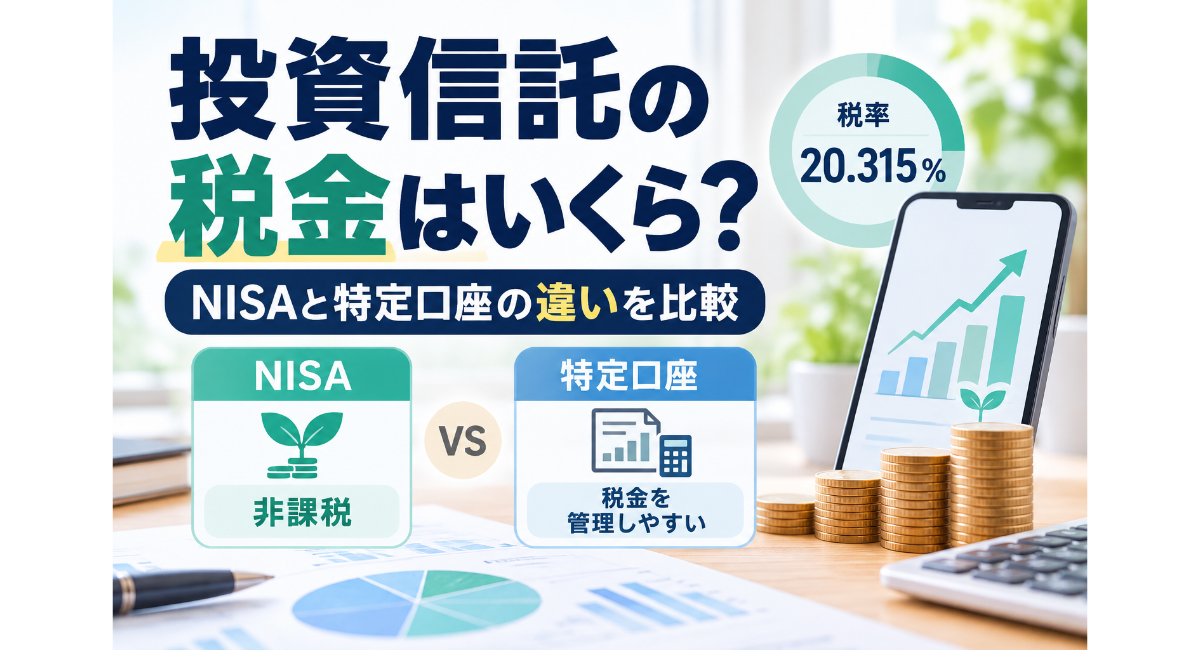
投資信託を始めるとき、「利益が出たら税金はいくらかかるの?」「NISAなら本当に税金はかからない?」「特定口座を選べば確定申告は必要ないの?」と疑問に感じる方も多いのではないでしょうか。
投資信託は、購入しただけで税金がかかるわけではありません。基本的には、売却や換金によって利益が出た場合や、分配金を受け取った場合などに税金が関係してきます。
一方で、NISAを利用して対象となる投資信託を購入している場合は、一定の条件のもとで運用によって得られた利益が非課税になります。そのため、同じ投資信託でも「NISAで保有するのか」「特定口座で保有するのか」によって、税金の扱いが変わります。
さらに、投資信託だけでなく株式も保有している場合は、売却益や配当金について同じような税率が適用されるケースがあります。投資信託と株式を別々に考えるより、上場株式等として税金の仕組みを整理すると理解しやすくなります。
この記事では、2026年の税制を基準に、投資信託の利益にかかる税金を具体例を使って解説します。
さらに、NISAと特定口座の違い、投資信託と株式の税金の比較、売却益と分配金の違い、確定申告が必要になるケースまで、初心者の方にも分かりやすく整理します。
「投資信託で10万円の利益が出たら税金はいくら?」「NISAならいくらまで非課税?」「特定口座の源泉徴収ありとなしは何が違う?」といった疑問を一つずつ確認していきましょう。
💰 投資信託の税金はいくら?2026年の基本を確認
まずは、投資信託の税金について基本となる仕組みを確認しましょう。
投資信託にはさまざまな種類がありますが、ここではNISAや特定口座で一般的に購入されている公募の株式投資信託などを中心に説明します。
ポイントは、投資信託を保有しているだけで直ちに税金がかかるわけではなく、売却による利益や分配金など、利益が発生した場面で税金が関係することです。
投資信託の利益には原則20.315%の税金がかかる
課税口座で保有する公募株式投資信託などを売却・換金して利益が生じた場合、その利益には原則として20.315%の税金がかかります。
20.315%は、所得税および復興特別所得税15.315%と住民税5%を合わせた税率です。
たとえば、投資信託を100万円で購入し、120万円で売却したとします。単純化すると利益は20万円となり、これが課税対象となる場合の税金は20万円×20.315%=40,630円です。
この場合、税引前の利益20万円から40,630円を差し引くと、税引後の利益は159,370円となります。
ただし、実際の税額は取引の内容や口座の種類、ほかの取引との損益通算などによって変わる場合があります。
10万円の利益なら税金はいくら?
では、より身近な10万円の利益が出たケースで確認してみましょう。
課税口座で10万円の利益が発生し、その全額が課税対象となる場合、20.315%で計算した税金は20,315円です。
| 利益 | 税率 | 税金の目安 | 税引後の利益 |
|---|---|---|---|
| 10万円 | 20.315% | 20,315円 | 79,685円 |
| 20万円 | 20.315% | 40,630円 | 159,370円 |
| 50万円 | 20.315% | 101,575円 | 398,425円 |
| 100万円 | 20.315% | 203,150円 | 796,850円 |
このように、課税対象となる利益が大きくなるほど、税金の金額も大きくなります。
なお、実際に税金をどのように処理するかは、NISAか課税口座か、また課税口座の場合は特定口座か一般口座かによって異なります。
投資信託で税金がかかる主な利益
投資信託で税金を考えるときは、主に「売却して得た利益」と「分配金」の2つを確認します。
まず、投資信託を購入した価格よりも高い価格で売却し、利益が出た場合です。たとえば100万円で購入した投資信託を120万円で売却すれば、単純化すると20万円の売却益が発生します。
もう一つが、投資信託から受け取る分配金です。分配金には種類があり、課税されるものと、元本の払い戻しにあたるため課税されないものがあります。
そのため、「分配金を受け取った=すべてに20.315%の税金がかかる」と単純に考えないことが大切です。
📊 投資信託と株式の税金は違う?基本を比較
投資信託の税金を理解するときは、株式との違いも確認しておくと仕組みが分かりやすくなります。
投資信託と株式は別の金融商品ですが、上場株式等に該当する商品については、売却益などに対して同じ税率が適用されるケースがあります。
一方で、利益を受け取る方法には違いがあります。株式では配当金、投資信託では分配金という形で受け取ることがあるため、それぞれの特徴を分けて確認することが大切です。
売却益の税率は投資信託と株式でどう違う?
上場株式等を売却して利益が出た場合、その譲渡益は原則として申告分離課税の対象となります。
公募株式投資信託など、上場株式等に該当する投資信託についても、売却・換金によって生じる利益は基本的に同じ20.315%の税率が基準になります。
そのため、「株式だから税率が高い」「投資信託だから税率が低い」という単純な違いではありません。
税金を確認するときは、金融商品そのものだけでなく、どの口座で保有しているのか、どのような利益が発生したのかを確認することが重要です。
配当・分配金では何が違う?
株式と投資信託を比較するときに注意したいのが、利益を受け取る方法です。
株式では企業から配当金を受け取るのに対し、投資信託では運用による収益などを分配金として受け取る場合があります。
上場株式等の配当等については、申告分離課税を選択した場合、20.315%の税率が適用されます。また、公募株式投資信託の収益分配も、一定の条件のもとで上場株式等の配当等として扱われます。
投資信託の分配金には種類があり、税金の扱いが異なります。
このため、分配金を受け取ったからといって、すべてが同じように課税されるわけではありません。
投資信託と株式の税金比較表
ここまでの違いを簡単に整理すると、次のようになります。
| 項目 | 投資信託 | 上場株式 |
|---|---|---|
| 売却益 | 対象となる商品は原則20.315% | 原則20.315% |
| 利益の受け取り | 売却益・分配金など | 売却益・配当金など |
| NISA | 対象商品なら一定の利益が非課税 | 対象商品なら一定の利益・配当等が非課税 |
| 特定口座 | 利用できる商品・取引がある | 利用できる |
| 課税口座の損失 | 一定の条件で損益通算・繰越控除が可能 | 一定の条件で損益通算・繰越控除が可能 |
| NISAの損失 | 損益通算・繰越控除の対象外 | 損益通算・繰越控除の対象外 |
このように、投資信託と株式には税金の基本部分に共通点があります。
一方で、投資信託には分配金の種類があるなど、株式とは異なる確認ポイントもあります。
また、NISAを利用する場合は、対象となる金融商品の利益などが非課税になる一方、NISA口座で生じた損失を課税口座の利益と相殺することはできません。
次は、投資信託をNISAで保有した場合、税金がどのように変わるのかを具体的に確認します。
🟢 NISAなら投資信託の税金はいくら?特定口座との違い
では、同じ投資信託をNISAで保有していた場合、税金はどうなるのでしょうか。
NISAの大きな特徴は、対象となる金融商品から得られる一定の利益が非課税になることです。
そのため、同じ金額の利益が出た場合でも、NISAで保有しているか、課税口座で保有しているかによって、税引後に残る金額が変わります。
NISAで保有する投資信託の利益は非課税
NISA口座で購入した対象の投資信託について、売却によって得られた利益や対象となる分配金は、制度の範囲内で非課税になります。
たとえば、NISA口座で投資信託を100万円分購入し、その後120万円で売却したとします。
この場合、購入価格と売却価格の差は20万円です。
課税口座では、この20万円が課税対象となる場合、原則として20.315%の税率で計算します。一方、NISA口座で対象となる商品を保有していた場合、この売却益は非課税となります。
つまり、NISAでは対象となる投資信託の利益について、課税口座とは異なり税金が差し引かれません。
ただし、NISAで非課税になるのは、NISA口座で取得した対象商品について制度の範囲内で得られた利益です。課税口座で保有している投資信託まで自動的に非課税になるわけではありません。
100万円の利益が出た場合、NISAと課税口座で差はいくら?
NISAの非課税効果を具体的に確認するため、100万円の利益が発生したケースを見てみましょう。
課税口座で100万円の利益が課税対象となった場合、20.315%で計算すると税金の目安は203,150円です。
一方、NISA口座で対象となる投資信託から同じ100万円の利益が生じた場合、その利益は非課税となります。
| 項目 | 課税口座 | NISA |
|---|---|---|
| 利益 | 100万円 | 100万円 |
| 基本的な税率 | 20.315% | 非課税 |
| 税金の目安 | 203,150円 | 0円 |
| 税引後の利益 | 796,850円 | 100万円 |
このように、同じ100万円の利益でも、NISAの対象となる取引であれば課税口座とは税金の差が生じます。
ただし、この表は税金の違いを分かりやすくするための単純な比較です。実際には、NISAの投資枠や対象商品などの制度上の条件を確認する必要があります。
NISAの損失は他の投資利益と相殺できない
NISAを利用するときは、利益が非課税になることだけでなく、損失が出た場合の扱いも理解しておきましょう。
NISA口座で対象となる上場株式等を売却して損失が発生しても、その損失を特定口座や一般口座など、課税口座で発生した利益と損益通算することはできません。
また、NISAで発生した損失を翌年以降に繰り越して控除することもできません。
これは、NISAでは対象となる利益が非課税になる一方、損失については課税口座と同じ損益通算や繰越控除の仕組みを利用できないためです。
NISAを利用するときは、「利益が出た場合の税金」と「損失が出た場合の税務上の扱い」の両方を確認しておくことが大切です。
なお、NISAの対象商品や投資枠などの制度は決められたルールに基づいているため、実際に購入するときは最新の制度内容を確認しましょう。
🏦 特定口座とは?投資信託の税金をどう処理する?
投資信託を課税口座で保有すると、利益が出たときの税金について考える必要があります。
そのときに関係するのが「特定口座」です。特定口座を利用すると、金融機関が口座内の譲渡損益を計算してくれるため、自分ですべての取引を計算する負担を減らせます。
特定口座には「源泉徴収あり」と「源泉徴収なし」の2種類があり、税金の処理方法が異なります。
特定口座では金融機関が譲渡損益を計算する
特定口座とは、金融機関が口座内の上場株式等の譲渡による損益を計算する仕組みです。
投資信託などを複数回売買した場合でも、金融機関が取得価額や売却額などをもとに年間の損益を計算し、「特定口座年間取引報告書」を作成します。
そのため、一般口座と比べて自分で一つひとつの取引を整理する負担を減らせます。
特定口座は、税金そのものを非課税にする制度ではありません。NISAとは異なり、課税対象となる利益について税金がかかる点は理解しておきましょう。
つまり、特定口座の主な役割は「税金をなくすこと」ではなく、「課税口座で発生した損益の計算や税務処理を簡単にすること」です。
特定口座「源泉徴収あり」と「源泉徴収なし」の違い
特定口座を利用するときは、「源泉徴収あり」と「源泉徴収なし」のどちらにするかを選択します。
| 項目 | 源泉徴収あり | 源泉徴収なし |
|---|---|---|
| 損益計算 | 金融機関が行う | 金融機関が行う |
| 年間取引報告書 | 作成される | 作成される |
| 税金の源泉徴収 | 金融機関が行う | 原則として自動徴収されない |
| 確定申告 | 口座内の譲渡所得は原則として申告不要にできる | 課税対象となる所得があれば申告が必要になる場合がある |
「源泉徴収あり」では、金融機関が口座内の譲渡所得について税金を源泉徴収するため、原則としてその口座内の譲渡所得について確定申告をしなくてもよい仕組みにできます。
一方、「源泉徴収なし」では、金融機関が損益を計算して年間取引報告書を作成しますが、税金が自動的に源泉徴収される仕組みではありません。
そのため、課税対象となる利益がある場合には、確定申告が必要になるケースがあります。
源泉徴収あり・なしの違いは、「損益を誰が計算するか」ではなく、「計算された利益について税金を源泉徴収するかどうか」と考えると分かりやすいでしょう。
特定口座の源泉徴収ありでも確定申告が必要になる場合がある
「源泉徴収ありを選べば、どのような場合でも確定申告が不要」と考えるのは正確ではありません。
たとえば、別の証券会社の口座で発生した損失と利益を損益通算したい場合など、確定申告を行うことで税務上の処理が変わるケースがあります。
また、上場株式等の譲渡損失について、翌年以後への繰越控除を利用する場合にも確定申告が必要になります。
したがって、「源泉徴収あり=絶対に確定申告をしてはいけない」という意味ではありません。
確定申告が必要になる具体的なケースについては、後の「投資信託で確定申告は必要?ケース別に確認」で詳しく整理します。
NISAと特定口座は「税金がかかるか」だけでなく仕組みを見る
NISAと特定口座は、そもそもの役割が異なります。
NISAは対象となる金融商品の利益を非課税にする制度であるのに対し、特定口座は課税口座で発生する損益の計算や税務処理を簡単にするための仕組みです。
そのため、「NISAか特定口座か」という単純な税率比較だけでなく、自分がどのような商品を購入するのか、どのくらいの金額を投資するのか、税務処理をどこまで簡単にしたいのかを考えることが大切です。
特定口座の具体的な確定申告については、次の章で口座別に整理します。
💰 投資信託の売却益と分配金では税金が違う?
投資信託の税金を考えるときは、「売却して得た利益」と「分配金」を分けて考えることが大切です。
どちらも投資信託から得られるお金ですが、発生する仕組みや税金の扱いには違いがあります。
売却益は購入価格と売却価格の差額で考える
投資信託の売却益とは、購入した投資信託を売却したときに、購入時よりも高い価格になっていることで生じる利益です。
売却益は、購入価格と売却価格の差額から考えることができます。
一方、NISA口座で対象となる投資信託を保有している場合は、制度の範囲内で売却益が非課税となります。
このように、売却益については「いくらで購入したか」「いくらで売却したか」に加えて、「NISAか課税口座か」も税金を考えるうえで重要です。
分配金には普通分配金と特別分配金がある
投資信託では、保有している間に「分配金」が支払われることがあります。
ただし、分配金には「普通分配金」と「特別分配金」があり、税金の扱いが異なります。
普通分配金は、投資信託の運用によって得られた収益などをもとに支払われる分配金です。課税口座では、原則として課税対象となります。
一方、特別分配金は、元本の一部が払い戻されるものです。そのため、課税される利益ではなく、原則として非課税となります。
つまり、同じ「分配金」という名前でも、普通分配金なのか特別分配金なのかによって税金の扱いが変わります。
分配金を受け取ったときは、証券会社などの取引画面や取引報告書で、その内容を確認することが大切です。
分配金を受け取ったからといって運用で儲かったとは限らない
投資信託の分配金について、特に注意したいのが「分配金を受け取った=投資で利益が出た」とは限らないことです。
普通分配金であれば、投資信託の収益などをもとに支払われるため、課税対象となる場合があります。
しかし、特別分配金は元本の一部払い戻しにあたるため、分配金を受け取っていても、それだけで運用によって利益が増えたとは判断できません。
また、分配金が支払われると、その分だけ投資信託の基準価額が下がる場合があります。
そのため、分配金の金額だけを見るのではなく、保有している投資信託の基準価額や購入時からの損益も合わせて確認することが大切です。
「毎月分配金がもらえるから利益が出ている」と単純に判断せず、分配金の種類と投資信託全体の運用状況を見るようにしましょう。
売却益と分配金の税金を整理するとどうなる?
ここまでの内容を整理すると、売却益と分配金では確認するポイントが異なります。
| 項目 | 売却益 | 分配金 |
|---|---|---|
| 利益が発生するタイミング | 投資信託を売却・換金したとき | 分配金を受け取ったとき |
| 課税口座 | 課税対象となる利益は原則20.315% | 普通分配金は原則課税、特別分配金は原則非課税 |
| NISA | 対象商品・制度の範囲内で非課税 | 対象となる分配金は制度の範囲内で非課税 |
| 確認したいポイント | 購入価格・売却価格・口座 | 普通分配金か特別分配金か |
このように、売却益は購入価格と売却価格の差を確認するのに対し、分配金はその種類を確認することが重要です。
特に分配金については、受け取った金額だけを見て投資成果を判断しないようにしましょう。
次に、投資信託で利益や損失が発生した場合に、確定申告が必要になるのはどのようなケースなのかを、口座別に確認します。
🧾 投資信託で確定申告は必要?ケース別に確認
投資信託で利益が出た場合、「確定申告をしなければならないの?」と迷う方も多いでしょう。
確定申告が必要かどうかは、投資信託で利益が出たかどうかだけでは決まりません。NISAか課税口座か、課税口座なら特定口座か一般口座か、さらに源泉徴収の有無などによって扱いが変わります。
ここでは、代表的なケースに分けて確認していきます。
特定口座・源泉徴収ありなら原則として確定申告は不要
特定口座の「源泉徴収あり」を選択している場合、口座内で発生した譲渡所得について、金融機関が税金を徴収して納付するため、原則として確定申告をしなくてもよい仕組みにできます。
そのため、投資信託の売却益について「自分で税額を計算して確定申告をしなければならないのでは?」と心配する必要はありません。
ただし、ほかの証券会社の口座で発生した損益と通算したい場合や、損失の繰越控除を利用したい場合などは、源泉徴収ありの特定口座でも確定申告が必要になることがあります。
特定口座・源泉徴収なしは確定申告が必要になるケースがある
特定口座の「源泉徴収なし」を選択している場合、金融機関から交付される年間取引報告書などをもとに、必要に応じて自分で確定申告を行います。
課税対象となる利益が発生している場合は、所得の状況などに応じて確定申告が必要になることがあります。
また、ほかの課税口座で発生した損益との通算や、損失の繰越控除を利用する場合にも、確定申告が必要になることがあります。
「源泉徴収なし」は税金がかからないという意味ではなく、税金の申告・納付を自分で行う場面が生じる点に注意しましょう。
一般口座は自分で損益を計算する必要がある
一般口座では、特定口座のように金融機関が年間の損益をまとめた特定口座年間取引報告書を作成する仕組みがありません。
そのため、投資信託を売却した場合は、取得価額や売却価額などをもとに自分で損益を計算する必要があります。
課税対象となる利益がある場合には、必要に応じて確定申告を行います。
取引が少なければ管理できる場合もありますが、複数の商品を売買している場合は、取引記録を整理しておくことが大切です。
損失が出た場合は確定申告で損益通算できることがある
投資信託で損失が出た場合も、課税口座では税金について確認しておきたいことがあります。
上場株式等に該当する投資信託などで譲渡損失が生じた場合、一定の条件を満たせば、確定申告によってその年の上場株式等の配当所得等と損益通算できる場合があります。
たとえば、課税口座で投資信託の売却に10万円の損失が出た一方、別の上場株式等から10万円の配当所得等がある場合、一定の条件を満たして申告することで損益通算できる場合があります。
さらに、損益通算しても控除しきれない上場株式等の譲渡損失については、一定の要件を満たせば翌年以後3年間にわたって繰り越して控除できます。
この制度を利用するには確定申告が必要です。また、損失を翌年以降に繰り越す場合は、継続して確定申告を行う必要があります。
NISAの損失は損益通算や繰越控除の対象にならない
NISAについては、「投資信託と株式の税金比較表」で確認したように、利益が非課税になる一方、損失については課税口座と同じ扱いにはなりません。
NISA口座で保有する対象商品を売却して損失が発生しても、その損失を課税口座の利益と損益通算することはできません。
また、その損失を翌年以降に繰り越して控除することもできません。
そのため、NISAでは「利益が出た場合の非課税」と「損失が出た場合の損益通算ができない」という2つの特徴をセットで理解しておきましょう。
確定申告が必要か迷ったら口座と年間取引を確認する
投資信託の確定申告について迷ったときは、まず自分がどの口座で取引しているのかを確認しましょう。
| 口座・状況 | 確認するポイント |
|---|---|
| NISA | 対象商品の利益は原則非課税。損失の損益通算・繰越控除はできない |
| 特定口座・源泉徴収あり | 口座内の譲渡所得は原則として申告不要にできる |
| 特定口座・源泉徴収なし | 課税対象となる利益があれば確定申告が必要になる場合がある |
| 一般口座 | 自分で損益を計算し、必要に応じて確定申告する |
| 課税口座で損失が発生 | 一定の条件で損益通算や繰越控除を利用できる場合がある |
このように、確定申告が必要かどうかは「投資信託を持っているか」だけでは判断できません。
利用している口座、利益か損失か、ほかの上場株式等の取引があるかなどを順番に確認することが大切です。
なお、実際の申告要否は個人の所得状況などによって変わる場合があります。判断に迷う場合は、国税庁の最新情報や税務署、税理士などに確認しましょう。
📊 NISA・特定口座・一般口座の違いを比較
ここまで、投資信託の税金や分配金、確定申告について確認してきました。
ここでは、投資信託を保有するときに関係する「NISA」「特定口座」「一般口座」の違いを、役割を中心に整理してみましょう。
3つは同じような口座に見えますが、NISAは利益を非課税にするための制度、特定口座は課税口座での損益計算や税務処理を簡単にする仕組み、一般口座は投資家自身で取引を管理する口座という違いがあります。
NISAは非課税メリットを重視したい場合に利用する
NISAは、対象となる金融商品について、制度の範囲内で得られる売却益や分配金などを非課税にできる制度です。
投資信託をNISAで購入した場合、対象商品から得られる利益について課税口座のような20.315%の税負担が生じないことが大きな特徴です。
一方で、NISA口座で発生した損失は、特定口座や一般口座などの課税口座で発生した利益と損益通算できません。また、損失を翌年以降に繰り越して控除することもできません。
そのため、NISAは「利益が出たときの非課税」というメリットだけでなく、損失が出た場合の扱いも含めて理解しておくことが大切です。
特定口座は課税口座の管理を簡単にしたい場合に便利
特定口座は、金融機関が口座内の譲渡損益を計算してくれるため、課税口座の取引を管理しやすくする仕組みです。
NISAのように利益を非課税にする制度ではありませんが、自分ですべての取引を計算する負担を減らせる点が特徴です。
一般口座は自分で取引を管理する必要がある
一般口座では、特定口座のように金融機関が年間の損益をまとめてくれる仕組みがありません。
そのため、投資信託を売買した場合は、取得価額や売却価額などの取引記録を自分で管理し、必要に応じて損益を計算する必要があります。
取引が少なければ管理できる場合もありますが、複数の商品を継続して売買すると、取引記録の整理に手間がかかることがあります。
3つの違いを簡単に整理すると、次のようになります。
| 項目 | NISA | 特定口座 | 一般口座 |
|---|---|---|---|
| 主な役割 | 対象商品の利益を非課税にする | 課税口座の損益計算を簡単にする | 自分で取引を管理する |
| 投資信託の利益 | 対象商品・制度の範囲内で非課税 | 原則として課税 | 原則として課税 |
| 損益計算 | 通常の課税口座とは異なる | 金融機関が計算 | 自分で計算 |
| 源泉徴収 | 課税口座とは異なる | あり・なしを選択 | なし |
| 損失の損益通算 | できない | 一定の条件で可能 | 一定の条件で可能 |
このように、NISA・特定口座・一般口座は、そもそもの役割が異なります。
NISAは「利益にかかる税金を抑える制度」、特定口座は「課税口座の管理を簡単にする仕組み」、一般口座は「自分で取引を管理する口座」と考えると、それぞれの違いを整理しやすくなります。
次では、この違いを踏まえて、NISAと特定口座を利用するときに確認しておきたいポイントを整理します。
⚖️ NISAと特定口座はどちらを使う?考えるポイント
ここまで読むと、「NISAと特定口座のどちらを使えばよいの?」と感じるかもしれません。
ただし、NISAと特定口座は必ずしも二者択一で考える必要はありません。それぞれの特徴を理解したうえで、自分が購入する商品や投資に回せる金額に合わせて考えることが大切です。
NISAを利用するときに確認したいこと
NISAを利用するときは、まず購入したい投資信託がNISAの対象商品なのかを確認しましょう。
投資信託であればすべてNISAで購入できるわけではなく、つみたて投資枠と成長投資枠でも対象となる商品が異なります。
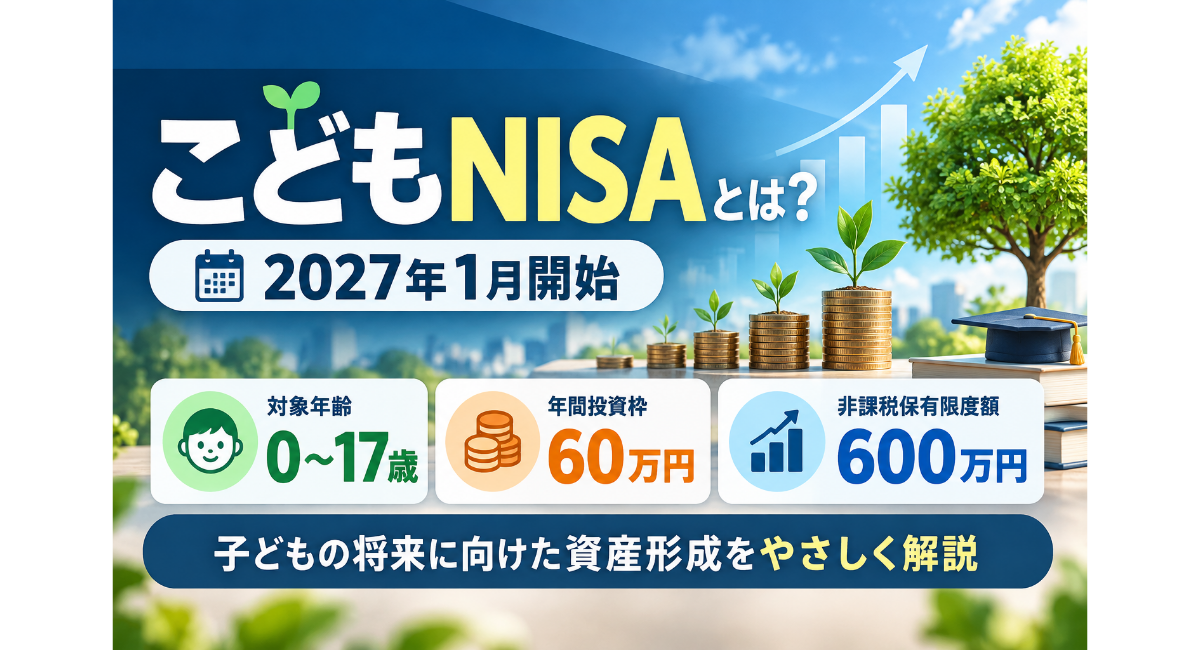
また、年間の投資枠や非課税保有限度額も確認しておきましょう。NISAは利益が非課税になる制度ですが、投資できる金額に制度上の枠があります。
さらに、NISAでは利益が出た場合の税負担がない一方、損失が発生しても課税口座の利益と損益通算することはできません。
そのため、NISAを利用するときは「非課税になるから」という理由だけで決めるのではなく、購入する商品、投資する金額、損失が出た場合の扱いまで確認しておくことが大切です。
特定口座を利用するときに確認したいこと
特定口座を利用する場合は、「源泉徴収あり」と「源泉徴収なし」のどちらを選択するのかを確認します。
源泉徴収ありを選択すると、金融機関が口座内の譲渡所得について税金を処理するため、確定申告の負担を減らしやすくなります。
一方、複数の証券会社を利用している場合など、口座をまたいで損益通算を行うために確定申告が必要になるケースもあります。
そのため、特定口座を選ぶときは「確定申告をしなくて済むか」だけで判断するのではなく、自分がどのような取引をする予定なのかも考えておきましょう。
また、特定口座は利益を非課税にする口座ではありません。課税対象となる利益については、NISAとは異なり税金がかかることも確認しておく必要があります。
NISAと特定口座を併用する方法もある
NISAと特定口座は、どちらか一方だけしか利用できないわけではありません。
たとえば、NISAの投資枠では対象となる投資信託を購入し、それとは別に特定口座で投資信託などを保有するという使い方があります。
この場合、NISAで保有している商品と特定口座で保有している商品では税金の扱いが異なるため、それぞれの口座を分けて管理することが重要です。
NISAの投資枠を無理に使い切る必要はありません。購入する商品・投資額・運用期間を整理し、毎月の家計や今後必要になる資金とのバランスを確認しながら、NISAと特定口座を使い分けましょう。
⚠️ 投資信託の税金で注意したいポイント
投資信託の税金は、20.315%という税率だけを覚えておけばよいわけではありません。
ここまで確認してきたように、NISAか課税口座か、売却益なのか分配金なのか、特定口座を利用しているのかによって確認するポイントが変わります。
最後に、投資信託を実際に購入・保有するときに間違えやすいポイントを整理しておきましょう。
NISAならすべての投資信託が非課税になるわけではない
NISAで非課税になるのは、NISAの対象となる商品をNISA口座で購入し、制度の範囲内で得られた利益などです。
そのため、「投資信託なら何でもNISAで非課税になる」と考えないようにしましょう。
つみたて投資枠と成長投資枠では対象となる商品が異なるため、購入する前に自分が利用する投資枠の対象商品かどうかを確認することが大切です。
また、NISAには年間投資枠や非課税保有限度額などの制度上のルールがあります。非課税というメリットだけを見るのではなく、対象商品と制度の条件を確認してから利用しましょう。
分配金は普通分配金と特別分配金を区別する
普通分配金は課税対象となる一方、特別分配金は元本の一部払い戻しにあたるため、税金の扱いが異なります。
特定口座でも確定申告が必要になる場合がある
特定口座の「源泉徴収あり」を利用していても、すべての場合で確定申告が不要になるわけではありません。ほかの口座との損益通算や損失の繰越控除を利用する場合などは、確定申告が必要になることがあります。
税制は変更されることがあるため最新情報を確認する
投資信託やNISAに関係する税制・制度は、将来変更される可能性があります。
この記事では2026年時点の制度を前提に説明していますが、実際に投資を始めるときや確定申告を行うときは、その時点での最新情報を確認することが大切です。
特にNISAの対象商品や投資枠、税金の取り扱いなどについては、金融庁や国税庁などの公的な情報を確認しましょう。
また、自分の所得状況や複数の口座での取引などによって税務上の扱いが変わる場合があります。判断が難しいケースでは、税務署や税理士などに確認することをおすすめします。
投資信託の税金は、「20.315%」「NISAなら非課税」といった数字や言葉だけで判断するのではなく、商品・口座・利益の種類を一緒に確認することが大切です。
📝 まとめ|投資信託の税金を理解してNISAと特定口座を使い分けよう
投資信託の税金は、税率だけでなく「どの口座で保有しているか」「どのような利益が発生したか」を確認することが大切です。
課税口座では、対象となる投資信託の売却益などに原則20.315%の税金がかかります。一方、NISAでは対象商品について制度の範囲内で得られる一定の利益が非課税になります。
特定口座は、課税口座での損益計算や税務処理を簡単にしやすい仕組みです。源泉徴収ありの場合でも、ほかの口座との損益通算や損失の繰越控除を利用するときなどは、確定申告が必要になる場合があります。
また、投資信託の分配金には普通分配金と特別分配金があり、税金の扱いが異なります。分配金を受け取った金額だけで判断せず、その種類を確認することも重要です。
NISA・特定口座・一般口座にはそれぞれ異なる役割があります。投資する商品や金額、運用期間、家計とのバランスを確認しながら、自分の投資状況に合った口座を利用しましょう。
🔗 投資信託を始める前にあわせて読みたい記事
投資信託の税金だけでなく、実際の購入方法やNISAの活用方法についても確認しておくと、資産形成を始めるときの理解が深まります。
特に初心者の方は、税金の仕組みを理解したうえで、投資信託の購入方法やNISAの使い方を順番に確認していくとよいでしょう。
▶ iPhoneで投資信託を買う方法|初心者向けに購入手順とNISA活用法を解説【2026年版】
▶ iPhoneで新NISAを始める方法|初心者向けにスマホでの手順を解説【2026年版】
▶ iPhoneで証券口座を開設する方法|スマホでの申し込み手順と操作を初心者向けに解説【2026年版】
投資信託の税金を理解したら、次は「どの商品を選ぶか」だけでなく、「どの口座で購入するか」「毎月いくらなら無理なく続けられるか」まで考えてみましょう。
コメント