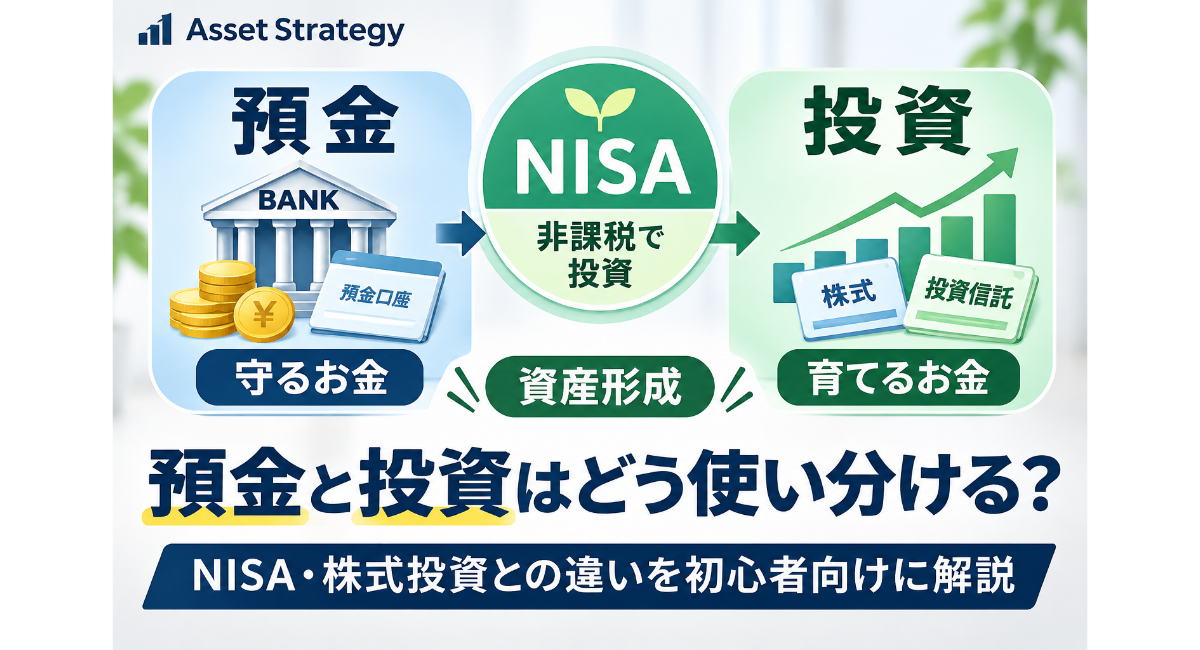
「預金と投資は、結局どちらがいいのでしょうか?」
資産形成を始めようとすると、こんな疑問を持つ人は少なくありません。
「預金だけではお金が増えないのでは?」
「投資は損をする可能性があるから怖い」
「NISAを始めたほうがいいと聞くけれど、預金は残しておいたほうがいい?」
このように考えると、預金と投資のどちらを選べばいいのか迷ってしまいますよね。
でも、実は預金と投資は、どちらか一方を選ぶものではありません。
大切なのは、今持っているお金を「いつ使うのか」「何のために使うのか」で分けて考えることです。
日々の生活に必要なお金や、近いうちに使う予定のお金は預金で守ります。
一方で、当面使う予定がないお金については、将来の資産形成を考えて投資を検討できます。J-FLECも、生活に必要なお金や近く使う予定のお金は預貯金で準備し、投資は当面使う予定のないお金で行う考え方を示しています。
この記事では、預金と投資の基本的な違いから、NISAや株式投資との関係まで、初心者の方にもわかりやすく整理していきます。
「預金を優先するべきか、それとも投資を始めるべきか」と迷っている方は、まずお金の役割から一緒に考えてみましょう。
- 🏦 結論|預金と投資は「どちらがいい」ではなく目的で使い分ける
- 💰 預金と投資は何が違う?初心者が知っておきたい基本
- 🏦 預金のメリット・デメリット|どんなお金を置いておくべき?
- 📈 投資のメリット・デメリット|なぜ投資をするの?
- 🟢 NISAとは?預金や株式投資とは何が違う?
- 📊 株式投資とNISAは何が違う?初心者が混同しやすいポイント
- 🧩 預金と投資はどう使い分ける?初心者向け3ステップ
- 💡 初心者は預金と投資にいくら分ければいい?
- 📱 Asset Strategy流|初心者が資産形成を始める順番
- ❓ 預金と投資について初心者がよく悩む質問
- 🔗 預金・投資・NISAを理解したら次に読む記事
- 📝 まとめ|預金と投資は「守る」と「増やす」で使い分けよう
🏦 結論|預金と投資は「どちらがいい」ではなく目的で使い分ける
最初に結論からお伝えすると、預金と投資には「どちらが正解」という答えはありません。
それぞれ役割が違うため、使う予定のあるお金は守り、すぐには使わないお金で将来に向けた投資を考えるのが基本です。
預金は「守るお金」に向いている
預金は、日々の生活費や近いうちに使う予定のお金を置いておく方法として向いています。
家賃や食費、光熱費などの生活費はもちろん、数年以内に使う予定のあるお金まで投資に回してしまうと、必要なときに値下がりしている可能性があります。
そのため、使う時期が決まっているお金は、まず預金などで確保しておくことを考えます。
「投資を始めたいから、預金を全部投資に回す」という考え方はおすすめできません。
資産形成では、お金を増やすことだけではなく、必要なときに使える状態にしておくことも大切だからです。
投資は「当面使わないお金」で考える
投資は、将来に向けて資産を増やすことを目指す方法です。
ただし、預金とは違って、投資した金融商品の価格が変動するため、元本を下回る可能性があります。
だからこそ、投資に使うお金は「今すぐ必要ではないお金」から考えることが基本になります。
たとえば、老後の生活資金など、使うまでに長い時間を確保できるお金であれば、短期的な値動きだけで判断せず、長期的な資産形成を考えやすくなります。
投資では、長期・積立・分散によってリスクを抑えながら資産形成を目指す考え方が基本になります。
NISAは「預金と投資の中間」ではない
ここで、初心者の方が特に混同しやすいのが「NISA」です。
NISAは、預金と投資の中間にある金融商品ではありません。
NISAは、一定の投資によって得られた利益を非課税にできる「税制上の制度」です。
つまり、「預金かNISAか」という考え方をすると、少し整理しにくくなります。
正しくは、まず「預金に置いておくお金」と「投資に回すお金」を考え、そのうえで投資をするときにNISAを利用できるか検討します。
この違いを理解しておくと、預金・株式投資・投資信託・NISAの関係がかなりわかりやすくなります。
💰 預金と投資は何が違う?初心者が知っておきたい基本
預金と投資の違いを一言で表すなら、「守ることを重視するか、増やすことを目指すか」という違いです。
もちろん、預金にも利息がつきますし、投資にも資産を守るための考え方があります。
ただし、資産形成における基本的な役割は大きく異なります。
預金はお金を守りながら保管する方法
預金は、銀行などの金融機関にお金を預けて管理する方法です。
日常生活で使うお金を置いておけるだけでなく、急な出費に備えるお金や、近い将来に使う予定のお金を保管する場所としても利用できます。
投資と比べると大きな値動きを気にする必要がなく、必要なときに使いやすいことが預金の大きな特徴です。
そのため、資産形成を考えるときも、預金をなくして投資だけにするのではなく、生活に必要なお金を確保したうえで投資を考えることが重要になります。
投資は将来の資産形成を目指す方法
投資は、株式や投資信託などの金融商品を購入し、将来の資産形成を目指す方法です。
預金とは違い、投資した商品の価格が上がることもあれば、下がることもあります。
そのため、投資には元本割れの可能性があります。
一方で、預金だけでは得にくい収益を期待できることが、投資を行う大きな理由の一つです。
ここで注意したいのは、「投資=短期間でお金を増やす方法」と考えないことです。
投資は値動きを伴うため、短期的な利益を狙うほど判断が難しくなります。
初心者の場合は、使う予定のないお金を使い、長期的な視点で資産形成を考えることが基本になります。
預金と投資の違いを5つの項目で比較
預金と投資の違いを、初心者向けに整理すると次のようになります。
| 比較項目 | 預金 | 投資 |
|---|---|---|
| 主な目的 | お金を守る・貯める | 将来の資産形成を目指す |
| 元本 | 預金商品によって元本保証あり | 元本保証なし |
| 値動き | 基本的に価格変動を気にしない | 価格が変動する |
| 必要な時期 | 近く使うお金にも向いている | 当面使わないお金が基本 |
| リターン | 大きな収益は期待しにくい | 値上がりや分配などを期待できる |
この表を見ると、預金と投資は競争するものではなく、役割を分けて使うものだとわかります。
生活を安定させるためのお金を預金で確保し、そのうえで余裕のあるお金を投資に回すという考え方です。
J-FLECも、資産運用では「貯めることを重視した預貯金」と「増やすことを重視した投資」を使い分ける考え方を示しています。
「預金は安全、投資は危険」だけで判断しない
預金と投資を比べるとき、「預金は安全で投資は危険」とだけ考えてしまうことがあります。
確かに、投資には価格が下がる可能性があるため、預金よりも注意が必要な場面があります。
ただし、投資における「リスク」は、単純に「危険」という意味ではありません。
金融商品の価格が予想より大きく動く可能性を指しており、値上がりする可能性と値下がりする可能性の両方があります。
だからこそ、投資をするかどうかを考えるときは、「投資は怖いからやらない」と決めるのではなく、「このお金はいつ使うのか」と考えることが大切です。
使う予定が近いお金なら預金で守る。
当面使う予定がなく、値動きを受け入れながら将来の資産形成を目指せるお金なら、投資を検討する。
このようにお金の役割から考えると、預金と投資の使い分けはそれほど難しいものではありません。
🏦 預金のメリット・デメリット|どんなお金を置いておくべき?
預金と投資の違いがわかったところで、ここからは預金についてもう少し詳しく見ていきましょう。
預金は、資産を大きく増やすことよりも、必要なお金を安全に保管し、必要なときに使える状態にしておく役割があります。
資産形成では「投資を始めること」に目が向きがちですが、預金もお金を守るための重要な土台です。
預金のメリット
預金の大きなメリットは、必要なときにお金を使いやすいことです。
生活費や急な出費に備えるお金を預金に置いておけば、株価などの値動きを気にせずに使うことができます。
また、一般的な預貯金は安全性や流動性が高い一方、収益性はあまり高くないという特徴があります。
たとえば、病気やけが、家電の故障、引っ越しなど、いつ発生するかわからない支出があります。
こうしたお金まで投資に回してしまうと、必要になったタイミングで投資商品が値下がりしている可能性があります。
だからこそ、すぐに使う可能性があるお金は、投資とは分けて管理しておくことが大切です。
預金のデメリット
一方で、預金だけで資産形成を考える場合には注意したい点もあります。
預金は価格変動が小さい一方で、大きな収益を期待しにくいという特徴があります。
さらに、物価が上昇すると、同じ金額のお金で購入できる商品やサービスが少なくなる可能性があります。
つまり、預金残高が減っていなくても、お金の実質的な価値が下がることがあります。
J-FLECも、物価上昇率が預金金利を上回る場合には、預貯金の実質的な価値が目減りする可能性があると説明しています。
そのため、「預金なら絶対に問題ない」と考えるのではなく、守るお金と将来に向けて増やすお金を分けて考えることが重要です。
預金に向いているお金
では、具体的にどんなお金を預金に置いておけばよいのでしょうか。
基本的には、日々の生活に必要なお金と、近いうちに使う予定があるお金です。
たとえば、毎月の生活費、家賃、住宅関連費用、教育費、車の購入費、旅行費用などが考えられます。
数年以内に使う予定があるお金なら、投資で増やすことよりも、必要な時期に必要な金額を確保できることを優先したほうが安心です。
J-FLECも、自分のお金を「日々の生活に必要なお金」「近く使う予定のあるお金」「当面使う予定のないお金」に分け、前の2つは預貯金、当面使わないお金は投資に回す考え方を示しています。
預金は「増やすためのお金」だけではありません。
必要なときに困らないように、生活を支えるためのお金でもあるのです。
📈 投資のメリット・デメリット|なぜ投資をするの?
ここまで預金について見てきました。
では、なぜ預金だけではなく、投資についても考える必要があるのでしょうか。
一番大きな理由は、投資には将来の資産形成を目指せる可能性があるからです。
投資のメリット
投資のメリットは、預金よりも高い収益を期待できる金融商品があることです。
株式や投資信託などは価格が変動するため、購入したときよりも価格が上がれば、資産が増える可能性があります。
また、投資した企業の成長や経済全体の成長によって、長期的な資産形成を目指すこともできます。
もちろん、利益が保証されているわけではありません。
値上がりする可能性がある一方で、値下がりする可能性もあるため、投資ではリスクとリターンをセットで考える必要があります。
「できるだけ安全に、できるだけ大きく増やしたい」と思ってしまいますが、リスクを抑えながら高いリターンだけを得ることは簡単ではありません。
だからこそ、投資では自分がどこまでの値動きを受け入れられるのかを考えることが大切になります。
投資のデメリット
投資の一番大きな注意点は、元本割れの可能性があることです。
預金とは違い、投資した金融商品の価格は日々変動します。
そのため、10万円を投資したからといって、将来必ず10万円以上になるとは限りません。
場合によっては、投資した金額よりも資産価値が大きく下がることもあります。
また、短期間で大きな利益を狙おうとすると、値動きの大きい商品を選んだり、無理な売買を繰り返したりする可能性があります。
初心者が投資を始めるときは、「いくら儲かるか」だけを見るのではなく、「どのくらいの損失なら受け入れられるか」も考えておきましょう。
投資は「短期間でお金を増やす方法」ではない
投資と聞くと、「短期間でお金を増やす方法」をイメージする人もいるかもしれません。
しかし、資産形成を目的とする投資では、短期間の値動きだけを追いかける必要はありません。
むしろ、長い時間をかけて資産形成を考えることが基本になります。
株式や投資信託などは価格が変動するため、短期間では大きく値下がりすることもあります。
そのため、近いうちに使う予定のお金を投資に回すのではなく、当面使う予定のないお金を使って長期的に考えることが重要です。
「明日いくら増えるか」ではなく、「10年後、20年後にどのような資産を作りたいか」。
このように時間軸を長くして考えると、投資との付き合い方も見えやすくなります。
長期・積立・分散が初心者に重要な理由
投資のリスクを完全になくすことはできません。
ただし、長期・積立・分散という考え方を取り入れることで、価格変動の影響を抑えながら資産形成を目指す方法があります。
「長期」は、短期間の値動きだけで判断せず、長い期間で投資を考えることです。
「積立」は、一度に大きな金額を投資するのではなく、定期的に一定額を投資する方法です。
「分散」は、複数の金融商品や地域などに投資先を分け、一つの商品に資産を集中させない考え方です。
たとえば、毎月一定額を積み立てれば、価格が高いときには少なく、価格が低いときには多く購入することになります。
これによって購入時期を分散でき、価格変動の影響を抑えることが期待できます。
ただし、長期・積立・分散を実践すれば損失がなくなるわけではありません。
あくまで投資のリスクと付き合いながら、長期的な資産形成を考えるための基本的な考え方として理解しておきましょう。
🟢 NISAとは?預金や株式投資とは何が違う?
ここまで読むと、「では、NISAはどこに入るの?」と疑問に思うかもしれません。
NISAを理解するには、まず「預金」「投資」「NISA」は同じ種類のものではないと整理することがポイントです。
預金はお金を預けて管理する方法、投資は金融商品などにお金を投じて将来の資産形成を目指す方法です。
そしてNISAは、投資から得られる利益を非課税にできる制度です。
NISAは「金融商品」ではなく「非課税制度」
NISAは、株式や投資信託のような金融商品そのものではありません。
NISAは、一定の投資について得られた利益を非課税にするための制度です。
通常、投資によって得られた利益には税金がかかります。
一方、NISAの対象となる商品をNISA口座で購入し、そこで得られた利益などは非課税になります。
ここを理解しておくと、「預金とNISAはどちらがいい?」という疑問の意味も変わってきます。
預金とNISAを直接比較するのではなく、「預金として残すお金」と「投資に回すお金」を考え、その投資にNISAを利用するかどうかを考えるのが基本です。
NISAでは何に投資できる?
NISAでは、どんな金融商品でも自由に購入できるわけではありません。
NISAの対象となる商品には、一定の条件があります。
代表的なものとして、投資信託や上場株式などがありますが、NISAの「つみたて投資枠」と「成長投資枠」では、対象となる商品や利用方法が異なります。
そのため、「NISAを始める」ときは、まずNISAという制度を理解し、そのうえで自分が何に投資するのかを考える必要があります。
NISAは「投資そのもの」ではなく、投資を行うときに利用できる税制上の仕組みだと覚えておくとわかりやすいでしょう。
NISAで得た利益は非課税
NISAを利用する大きなメリットは、対象となる投資から得られた利益が非課税になることです。
通常の課税口座では、株式や投資信託などの売却益や配当・分配金などに税金がかかります。
NISAでは、制度の対象となる商品について、一定の範囲内で利益を非課税にできます。
ただし、「NISAなら必ず利益が出る」という意味ではありません。
投資した商品そのものの価格が下がれば、NISAを利用していても損失が発生する可能性があります。
NISAのメリットは「損をしないこと」ではなく、「投資で利益が出たときに税金がかからないこと」と考えると理解しやすくなります。
NISAにも元本保証はない
NISAについて、初心者の方が特に注意したいのが元本保証です。
NISAは税制上の制度なので、NISAを利用したからといって投資したお金が保証されるわけではありません。
たとえば、NISAで株式や投資信託を購入した場合、その商品の価格が下落すれば資産価値も下がります。
つまり、「NISA=安全な預金」ではありません。
NISAを利用する場合も、投資には元本割れの可能性があることを理解しておきましょう。金融庁も、株式や投資信託などには元本割れのおそれがあることを説明しています。
2026年のNISA制度を初心者向けに整理
2026年時点のNISAは、2024年から始まった新しいNISA制度が基本になっています。
NISAには「つみたて投資枠」と「成長投資枠」があり、それぞれ年間の投資枠が設定されています。
年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、両方を合わせて年間最大360万円まで利用できます。
また、生涯にわたる非課税保有限度額は1,800万円で、そのうち成長投資枠として利用できるのは1,200万円までです。
NISAでは非課税保有期間が無期限となっているため、以前の制度のように「何年以内に売らなければならない」といった期限を気にする必要はありません。
ただし、年間投資枠や非課税保有限度額は「投資しなければならない金額」ではありません。
NISAはあくまで投資を行うための制度なので、生活費や近いうちに使う予定のお金まで無理に投資する必要はありません。
まずは自分の家計とお金の使う予定を確認し、そのうえで余裕のある資金を投資に回すことを考えましょう。
📊 株式投資とNISAは何が違う?初心者が混同しやすいポイント
ここまで読んで、「NISAと株式投資は何が違うの?」と感じた方もいるかもしれません。
この2つは同じ種類のものではないため、最初に関係を整理しておくと、投資を始めるときに迷いにくくなります。
ポイントは、「株式投資は何に投資するか」「NISAはどの制度を使って投資するか」という違いです。
株式投資は「何に投資するか」
株式投資とは、企業が発行する株式を購入し、その企業の成長などによる値上がりや配当などを期待する投資方法です。
株式を購入すると、その企業の業績や市場環境などによって株価が変動します。
そのため、購入した価格より株価が上がれば利益が出る可能性がありますが、反対に下がれば損失になる可能性もあります。
株式投資では、「どの企業の株式を選ぶか」「どのくらいの金額を投資するか」「どの程度の値動きなら受け入れられるか」といった判断が必要になります。
投資には株式のほかにも、投資信託や債券などがあります。
つまり、株式投資は「投資する商品の種類」に関する言葉だと考えるとわかりやすいでしょう。
NISAは「どの制度を使って投資するか」
一方、NISAは投資する商品そのものではありません。
NISAは、対象となる金融商品への投資について、一定の範囲内で利益を非課税にできる制度です。
そのため、「株式投資かNISAか」という二択ではありません。
株式投資をするときにNISAを利用することもできますし、投資信託を購入するときにNISAを利用することもできます。
ここを間違えると、「NISAを始める=NISAという商品を買う」という考え方になってしまいます。
実際には、投資する商品を選び、その投資にNISAを利用できるかを考えるという順番になります。
株式投資はNISAでもできる
NISAの成長投資枠では、一定の条件を満たした上場株式や投資信託などが対象になります。
そのため、NISAを利用して個別企業の株式に投資することも可能です。
→ 金融庁「NISAを知る」
ただし、すべての株式をNISAで購入できるわけではありません。
NISAの対象となる商品には一定の条件があるため、実際に購入するときは利用する金融機関で対象商品を確認する必要があります。
また、NISAで株式を購入したからといって、株価の下落リスクがなくなるわけではありません。
NISAは税金の面で有利になる制度であり、投資そのものの値動きをなくす制度ではないからです。
投資信託もNISAで利用できる
NISAでは、投資信託も利用できます。
特につみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。金融庁は2026年10月23日時点のつみたて投資枠対象商品一覧を公開しています。
→ 金融庁「つみたて投資枠対象商品」
投資信託は、複数の株式や債券などを組み合わせた商品が多く、自分で一つひとつの企業を選ぶ方法とは違った投資ができます。
そのため、「株式投資をするか、NISAをするか」と考えるのではなく、「自分は何に投資するのか」「その投資にNISAを利用できるのか」と順番に考えると整理しやすくなります。
NISAを使うこと自体が目的になるのではなく、自分の資産形成に合った投資方法を考えることが先です。
🧩 預金と投資はどう使い分ける?初心者向け3ステップ
ここまで、預金・投資・NISAの違いを整理してきました。
では、実際に資産形成を始めるときは、何から考えればよいのでしょうか。
難しく考える必要はありません。
まずは「使うお金」と「将来に向けて残すお金」を分けるところから始めてみましょう。
STEP1|まず生活に必要なお金を確保する
最初に考えたいのは、毎日の生活に必要なお金です。
食費や家賃、住宅ローン、光熱費、通信費など、生活を続けるために必要な支出があります。
こうしたお金を投資に回してしまうと、相場が下がったときに生活費まで取り崩さなければならなくなる可能性があります。
そのため、投資を始める前に、毎月どのくらいのお金が生活に必要なのかを把握しておきましょう。
さらに、病気やけが、急な故障など、予定していなかった支出に備えるお金も必要です。
資産形成は、投資商品を選ぶところから始まるのではありません。
まず、自分の生活を安定させるためのお金を確認するところから始まります。
STEP2|近いうちに使うお金は預金で守る
次に、数年以内に使う予定があるお金を分けます。
たとえば、車の購入、引っ越し、旅行、住宅の修繕、教育費など、使う時期や目的が決まっているお金です。
こうしたお金を投資に回すと、必要な時期に価格が下がっている可能性があります。
「数年後に使う予定だから、それまでに増えていればいい」と考えてしまうかもしれません。
しかし、投資では将来の価格を確実に予測することはできません。
そのため、近い将来に使う予定があるお金は、無理に投資へ回さず、預金などで準備しておくほうが考え方としてわかりやすいでしょう。
J-FLECも、日々の生活に必要なお金と近く使う予定があるお金は預貯金で準備し、投資は当面使う予定のないお金で行う考え方を示しています。
STEP3|当面使う予定のないお金で投資を考える
生活に必要なお金と、近いうちに使うお金を確保できたら、最後に残ったお金について考えます。
ここが、将来の資産形成に向けて投資を検討できるお金です。
たとえば、すぐに使う予定がなく、長期間保有できるお金であれば、価格が一時的に下がっても慌てて売却せずに済む可能性があります。
もちろん、投資をすれば必ず利益が出るわけではありません。
それでも、長い時間をかけて資産形成を考えるのであれば、預金だけではなく投資も選択肢になります。
大切なのは、「投資できる金額はいくらか」から考えるのではなく、「生活に必要なお金を確保したあと、無理なく投資に回せるお金はいくらか」と考えることです。
💡 初心者は預金と投資にいくら分ければいい?
「預金と投資は、それぞれ何割にすればいいですか?」
資産形成を始めると、この疑問が出てくると思います。
しかし、預金と投資の割合に、すべての人に当てはまる正解があるわけではありません。
年齢や収入、毎月の支出、家族構成、今後の予定、投資に対する考え方などによって、必要なお金の量は変わるからです。
「預金○割・投資○割」に正解はない
たとえば、「預金30%、投資70%が正解」というような数字を、そのまま自分の家計に当てはめる必要はありません。
同じ年収の人でも、住宅ローンがある人とない人では、必要な現金の額が違います。
また、数年以内に住宅購入や子どもの進学など、大きな支出を予定している人なら、投資よりも預金を厚くしておく必要があります。
反対に、生活に必要なお金を十分に確保していて、当面使う予定のないお金があるなら、投資を検討しやすくなります。
だからこそ、割合から決めるのではなく、まず必要なお金を金額で考えることが大切です。
生活防衛資金を先に考える
投資を始める前に考えたいのが、生活防衛資金です。
生活防衛資金とは、病気やけが、収入減少、急な出費など、予想していなかった出来事に備えて確保しておくお金のことです。
「投資に回せるお金がいくらあるか」を考える前に、「生活が不安定になったときに必要なお金はいくらか」を考えてみましょう。
ここを先に決めておけば、投資を始めたあとに相場が下落しても、生活費のために慌てて売却する可能性を下げられます。
資産形成では、投資で増やすことだけではなく、生活を守るためのお金を確保しておくことも重要です。
近いうちに使う予定のお金は投資しない
投資に回すお金を考えるときは、「いつ使う予定なのか」を基準にしてみましょう。
たとえば、1年後に使う予定のお金や、数年以内に必要になる可能性が高いお金なら、投資よりも預金などで確保するほうが考え方としてシンプルです。
投資商品は、必要なときに必ず購入時より高い価格で売れるとは限りません。
そのため、「○年後に使う」と決まっているお金を、値動きのある商品に頼るのは注意が必要です。
投資は、使う時期を自分で決めなくてもよいお金から考えると、無理のない資産形成につながります。
投資は「なくなっても生活に困らないお金」で考える
「投資したお金が減ったら生活できない」という状態なら、投資を急ぐ必要はありません。
投資には元本割れの可能性があるため、生活に必要なお金まで投資に回してしまうと、価格が下がったときに大きな負担になります。
逆に、当面使う予定がなく、仮に価格が下がっても生活そのものには影響しないお金であれば、長期的な視点で投資を考えやすくなります。
J-FLECも、投資は「当面使う予定がないお金」で行うことを基本的な考え方として示しています。
ただし、「なくなってもいいお金」という意味ではありません。
将来のために大切なお金だからこそ、短期的な値動きに振り回されなくて済む資金で投資する、という意味で考えてください。
投資に回す金額は家計から無理なく決める
投資に回す金額は、「毎月いくらなら無理なく続けられるか」で考えてみましょう。
たとえば、毎月の収入から生活費や必要な支出を差し引き、預金に回す金額を確保したあとに余裕があるなら、その一部を投資に回す方法があります。
最初から大きな金額を投資する必要はありません。
むしろ、家計を圧迫するほど投資額を増やしてしまうと、長く続けることが難しくなります。
資産形成では、「いくら投資するか」よりも、「無理なく続けられる金額か」を考えることが大切です。
毎月の金額が小さくても、長期間にわたって継続できれば、資産形成を考えるきっかけになります。
まずは自分の家計を確認し、生活を守るお金を確保したうえで、余裕のある範囲から考えてみましょう。
📱 Asset Strategy流|初心者が資産形成を始める順番
ここまで、預金と投資の違い、NISAや株式投資との関係について整理してきました。
では、実際に資産形成を始めるなら、どこから手をつければよいのでしょうか。
私は、いきなり投資商品を選ぶよりも、毎月のお金の流れを整えるところから始めるのがおすすめです。
資産形成は「投資を始めたら完成」というものではありません。
毎月のお金の流れを整え、無理なく貯められる状態を作り、そのうえで将来に向けて投資を考えるという順番で進めていきます。
STEP1|毎月の収入と支出を把握する
最初にやりたいのは、毎月いくら入ってきて、いくら出ていくのかを確認することです。
収入は把握していても、食費や通信費、サブスク、保険などを含めた毎月の支出まで正確に把握している人は意外と少ないものです。
まずは、現在のお金の流れを見えるようにしてみましょう。
「毎月いくら余っているのか」がわからなければ、預金にいくら回せるのか、投資にいくら回せるのかも決められません。
家計管理から始めたい方は、まず「家計管理の始め方」を確認してみてください。
家計を整理することで、資産形成に回せるお金が見つかることがあります。
STEP2|スマホ代など固定費を見直す
次に考えたいのが、毎月の固定費です。
固定費は一度見直すと、その後も毎月の支出を減らせる可能性があります。
特にスマホ代は、毎月発生する通信費なので、見直しによる効果を確認しやすい項目です。
たとえば、現在のスマホ料金が月8,000円で、見直しによって月3,000円になれば、毎月5,000円の差が生まれます。
年間では6万円になるため、こうした固定費の見直しは資産形成の土台づくりにもつながります。
スマホ代を見直したい方は、「スマホ代を節約する方法」から、自分に合った方法を確認してみてください。
STEP3|浮いたお金を貯める仕組みを作る
固定費を見直して支出を減らしたら、そのお金をそのまま使ってしまわない仕組みを作ります。
ここで役立つのが「先取り貯金」です。
給料が入ったあとに余ったお金を貯めるのではなく、最初に一定額を貯金へ回し、残ったお金で生活する方法です。
毎月の金額は、家計を圧迫しない範囲で構いません。
大切なのは、金額の大きさよりも、無理なく続けられる仕組みを作ることです。
先取り貯金の具体的な方法については、「先取り貯金のやり方」で詳しく確認できます。
STEP4|生活防衛資金を確保する
次に、急な出費や収入減少などに備えるためのお金を確保します。
ここでいう生活防衛資金は、投資に回すためのお金ではありません。
病気やけが、仕事の変化、急な修理や出費などがあったときに、生活を維持するためのお金です。
生活防衛資金をどのくらい準備するかは、収入や家族構成、毎月の支出などによって変わります。
そのため、「全員が○か月分必要」と機械的に決めるのではなく、自分の生活に必要な金額から考えてみましょう。
ここまで準備できていれば、投資を始めたあとに相場が下落した場合でも、生活費のために慌てて投資商品を売却するリスクを抑えやすくなります。
STEP5|余裕資金でNISAを検討する
生活に必要なお金や近いうちに使う予定のお金を確保したうえで、当面使う予定のないお金があるなら、投資を検討できます。
そこで選択肢になるのがNISAです。
NISAは投資そのものではなく、対象となる投資について利益を非課税にできる制度です。
2024年からのNISAでは、つみたて投資枠と成長投資枠を併用でき、年間投資枠は合計360万円、非課税保有限度額は1,800万円となっています。
ただし、これらは「使わなければならない金額」ではありません。
NISAの枠を最大限使うことよりも、自分の家計に無理のない金額で投資を続けられることを優先しましょう。
NISAについて基本から知りたい方は、「新NISAとは?初心者向けにわかりやすく解説」の記事から確認できます。
STEP6|iPhoneから投資を始める
資産形成の準備ができたら、いよいよ投資を始める段階です。
Asset Strategyでは、iPhoneだけでも家計管理から証券口座の開設、NISA、投資信託の購入まで進められるように、初心者向けの記事を用意しています。
証券口座を作る場合は、まず自分に合った金融機関を選び、その後にNISAの利用を検討します。
「投資を始めるために何をすればいいのかわからない」という方は、iPhoneで証券口座を開設する方法から順番に確認してみてください。
さらに、iPhoneで新NISAを始める方法や、iPhoneで投資信託を購入する方法も、それぞれ具体的に解説しています。
大切なのは、いきなり大きなお金を動かすことではありません。
家計を整え、預金を確保し、余裕のある範囲で少しずつ投資を始めることです。
❓ 預金と投資について初心者がよく悩む質問
ここまで読んでも、「自分の場合はどうすればいいの?」と迷うことはあると思います。
最後に、預金と投資について初心者の方から出やすい疑問を整理しておきましょう。
預金だけで資産形成するのはダメ?
預金だけで資産形成をすることが間違いというわけではありません。
生活費や近いうちに使うお金を預金で確保することは、資産形成において重要な役割があります。
一方で、長期的な資産形成を考える場合は、預金だけでなく投資も選択肢になります。
預金には安全性や使いやすさがある一方、投資には価格変動がある代わりに、将来の資産形成を目指せる可能性があります。
どちらか一方に決めるのではなく、お金の目的に応じて使い分けることを考えてみましょう。
NISAを始める前に預金はいくら必要?
「NISAを始めるなら、預金を○万円用意しなければいけない」と決まっているわけではありません。
必要な預金額は、毎月の生活費や収入、家族構成、今後の予定などによって変わります。
まずは生活に必要なお金と、近いうちに使う予定のお金を確認しましょう。
そのうえで、当面使う予定のないお金があれば、その一部を投資に回すことを検討できます。
NISAを始めるために、生活に必要な預金まで投資へ移す必要はありません。
貯金が少なくてもNISAを始めていい?
貯金が少ない場合は、NISAを始めることを急ぐよりも、まず家計を安定させることを優先したほうがよい場合があります。
特に、毎月の生活費が不足している状態や、急な出費に対応できるお金がほとんどない状態なら、投資よりも預金を増やすことを先に考えましょう。
一方で、生活に必要なお金を確保したうえで、少額から無理なく投資できるのであれば、NISAを利用して資産形成を始める方法もあります。
「貯金が少ないからNISAは絶対にダメ」と考えるのではなく、自分の家計が投資を続けられる状態なのかを確認することが大切です。
株式投資と投資信託はどちらが初心者向き?
どちらが初心者向きかは、投資の目的や考え方によって変わります。
株式投資では、自分で企業を選んで投資するため、企業や市場について調べながら投資したい人に向いています。
一方、投資信託は複数の株式や債券などに投資する商品があり、自分ですべての投資先を選ばずに運用できる特徴があります。
特にNISAのつみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。金融庁は2026年10月23日時点の対象商品一覧を公表しています。
そのため、初心者が長期的な資産形成を考える場合には、投資信託を利用した積立投資も選択肢になります。
ただし、投資信託にも価格変動はあるため、元本保証の商品ではありません。
NISAなら損をしない?
いいえ、NISAを利用しても損失が発生する可能性はあります。
NISAは投資によって得られた利益を非課税にする制度であり、投資商品の値下がりを防ぐ制度ではありません。
たとえば、NISAで購入した投資信託や株式の価格が下がれば、保有している資産の評価額も下がります。
「NISAなら安全」と考えるのではなく、「投資をするならNISAを利用することで、利益にかかる税金を抑えられる可能性がある」と理解しておきましょう。
投資を始めるならいくらから?
投資を始める金額にも、「この金額から」という絶対的な正解はありません。
大切なのは、生活費や近い将来に使うお金を確保したうえで、無理なく続けられる金額にすることです。
毎月1,000円や5,000円など、少額から始められる商品もあります。
少額から始めれば、投資の値動きに慣れながら、自分に合った金額を考えることもできます。
最初から大きな金額を用意する必要はありません。
「毎月これくらいなら続けられる」という金額から考えてみましょう。
預金とNISAを同時に使ってもいい?
もちろん問題ありません。
むしろ、預金とNISAは役割が違うため、同時に利用する考え方は自然です。
預金では生活費や近い将来に使うお金を確保し、NISAでは当面使う予定のないお金を投資に回すという使い分けができます。
「預金かNISAか」の二択にする必要はありません。
自分のお金を目的別に分け、それぞれに合った方法を選ぶことが資産形成の基本です。
🔗 預金・投資・NISAを理解したら次に読む記事
ここまで読んで、預金と投資の違いがわかってきたら、次は自分の家計や投資方法について具体的に考えてみましょう。
Asset Strategyでは、「家計を整える」「固定費を見直す」「貯める仕組みを作る」「NISAを始める」という流れで、初心者向けの記事を用意しています。
まずは、自分がどこから始めるべきなのかを確認してみてください。
家計管理から始めたい方
「毎月いくら使っているのかわからない」という方は、最初に家計管理から始めましょう。
家計管理の始め方では、収入と支出を整理し、毎月のお金の流れを把握する方法を解説しています。
→ 家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】
スマホ代を見直したい方
毎月の固定費を減らしたいなら、スマホ代の見直しから始める方法があります。
スマホ代を節約する方法では、通信費を抑えるための具体的な方法を紹介しています。
→ スマホ代を節約する方法|毎月の通信費を見直して資産形成につなげる【2026年版】
貯金の仕組みを作りたい方
「余ったお金を貯めよう」と考えていると、なかなかお金が残らないことがあります。
先取り貯金のやり方では、給料が入った時点で貯金する仕組みについて詳しく解説しています。
→ 先取り貯金のやり方|初心者でも無理なくお金を貯める方法【2026年版】
NISAを基本から知りたい方
NISAについてまだよくわからない方は、まず制度の基本から確認してみましょう。
新NISAとは?初心者向けにわかりやすく解説では、NISAの仕組みやメリット、注意点を初心者向けに整理しています。
→ 新NISAとは?初心者向けにわかりやすく解説|始め方・メリット・注意点まで完全ガイド【2026年版】
iPhoneから資産形成を始めたい方
Asset Strategyでは、iPhoneだけで資産形成を進める方法も紹介しています。
iPhoneで証券口座を開設する方法、iPhoneで新NISAを始める方法、iPhoneで投資信託を買う方法など、実際の操作を確認しながら進めたい方に向いています。
→ iPhoneで証券口座を開設する方法|スマホでの申し込み手順と操作を初心者向けに解説【2026年版】
一度にすべてを始める必要はありません。
今の自分に必要な記事から、一つずつ確認してみてください。
📝 まとめ|預金と投資は「守る」と「増やす」で使い分けよう
ここまで、預金と投資の違い、NISAや株式投資との関係、初心者が資産形成を始める順番について見てきました。
最後に、この記事で覚えておきたいポイントを整理します。
預金は、日々の生活に必要なお金や、近いうちに使う予定のお金を守るために向いています。
一方、投資は、当面使う予定のないお金を使って、将来の資産形成を目指す方法です。
そしてNISAは、投資そのものではなく、対象となる投資から得られる利益を非課税にできる制度です。
そのため、「預金とNISAのどちらがいいのか」と考える必要はありません。
まずは「このお金はいつ使うのか」を考え、その目的に合わせて預金と投資を使い分けます。
投資に回すお金が決まったら、その投資にNISAを利用できるかを考えればよいのです。
資産形成は、いきなり大きな金額を投資することから始める必要はありません。
毎月の収入と支出を確認し、固定費を見直し、貯める仕組みを作り、生活に必要なお金を確保する。
そのうえで、余裕のあるお金を使って投資を考える。
この順番なら、投資初心者でも無理のない形で資産形成を始めやすくなります。
「預金か投資か」で迷ったときは、どちらか一方を選ぼうとしなくても大丈夫です。
守るお金は預金で守り、将来に向けて増やすお金は投資で考える。
そして、その投資にNISAを上手に利用する。
この3つを分けて考えることが、初心者にとってわかりやすい資産形成の第一歩です。
コメント