
「20代から資産形成を始めたほうがいいの?」と考えていても、まだ具体的な行動に移せていない方は多いのではないでしょうか。新NISAが身近になった今でも、投資に不安を感じたり、何から考えればいいのか分からなかったりすることがあります。
特に20代は、収入や生活環境が変わりやすい時期です。結婚や転職、住宅購入など将来の選択肢も多く、今からお金について考えておく意味があります。
また、日本では高齢化と生産年齢人口の減少が進んでいます。社会保障制度は重要な役割を担っていますが、将来の制度や負担が現在とまったく同じとは限りません。
だからこそ、制度に期待するだけではなく、自分自身でも将来のお金について考えておくことが大切です。この記事では、20代から資産形成を考える理由と、そのために知っておきたい基本的な考え方をやさしく解説します。
- 🧭 20代から資産形成を考える理由
- 🇯🇵 日本の人口構造はこれからどう変わる?
- 🏛️ 社会保障制度と将来のお金をどう考える?
- 💭 将来のお金を自分で考えることがなぜ大切?
- ⏳ 20代から始める最大のメリットは「時間」
- 📈 長期・積立・分散を早く始める意味
- 💰 月1,000円・5,000円・1万円からでも考える意味
- 🧠 早く始めるとお金の知識を学ぶ時間も増える
- 🌱 資産形成は老後だけのためではない
- 💰 新NISAは20代の資産形成にどう活用できる?
- 🧾 資産形成を始める前に家計を整える
- 🛟 生活防衛資金を先に考える理由
- 🔄 資産形成は「節約・貯金・投資」を組み合わせて考える
- ⚠️ 20代の資産形成で注意したいこと
- 📖 運営者として考える「20代から資産形成」
- ❓ 20代からの資産形成についてよくある質問
- 📚 20代の資産形成についてさらに知りたい方へ
- 📝 まとめ|20代から将来のお金を考えることが資産形成の第一歩
🧭 20代から資産形成を考える理由
資産形成というと、「投資でお金を増やすこと」をイメージするかもしれません。しかし、20代から考える意味は、単純に資産を増やすことだけではありません。
将来どのような生活をしたいのか、そのためにどれくらいのお金が必要なのかを考えることも、資産形成の大切な一歩です。
20代は将来を考える時間が長い
20代から資産形成を考える大きな意味の一つが、将来までの時間を長く使えることです。すぐに大きなお金を用意する必要がなく、家計の状況に合わせながら準備を続けやすくなります。
また、早い段階からお金について学べば、家計管理や貯蓄、投資について考える時間も増やせます。資産形成を始めることは、お金との付き合い方を見直すきっかけにもなります。
将来の選択肢を増やすために考える
資産形成の目的は、老後のためだけではありません。転職したいとき、働き方を変えたいとき、家族のためにお金が必要になったときにも、資金に余裕があれば選択肢を考えやすくなります。
20代では、まだ将来が決まっていないからこそ、今から準備しておく意味があります。大きな金額を目指す前に、自分の将来を考えることから始めてみましょう。
🇯🇵 日本の人口構造はこれからどう変わる?
20代が将来のお金を考えるうえでは、日本社会がこれからどう変わっていくのかを知っておくことも大切です。特に注目したいのが、高齢者の増加と生産年齢人口の減少です。
65歳以上の割合は今後も上昇する見込み
国立社会保障・人口問題研究所の推計では、65歳以上の人口割合は2026年に29.8%となり、2070年には38.7%まで上昇するとされています。2070年には、およそ2.6人に1人が65歳以上となる計算です。
一方、15~64歳の生産年齢人口は2026年の59.3%から、2070年には52.1%まで低下すると推計されています。支える側の人口割合が小さくなることも、将来を考えるうえで知っておきたい変化です。
若い世代にも人口構造の変化は関係する
人口構造の変化は、高齢者だけの問題ではありません。現役世代として働く期間や、税金や社会保険料などの負担、将来受け取る社会保障を考えるときにも関係してきます。
もちろん、将来の制度がどのように変わるかを今の時点で正確に決めることはできません。だからこそ、現在の制度を知りながら、自分自身でも将来に備える方法を考えておくことが大切です。
人口の変化について詳しく確認したい方は、国立社会保障・人口問題研究所の「人口統計資料集(2026年版)」も参考になります。
▶ 国立社会保障・人口問題研究所|人口統計資料集(2026年版)
🏛️ 社会保障制度と将来のお金をどう考える?
日本の社会保障制度は、年金、医療、介護などを通じて私たちの生活を支える重要な仕組みです。将来のお金を考えるときも、まず公的な制度がどのような役割を持っているのかを理解することが大切です。
社会保障制度がなくなるわけではない
高齢化が進んでいるからといって、社会保障制度そのものがなくなると決まっているわけではありません。制度を維持しながら、時代の変化に合わせて見直していくことが前提になっています。
厚生労働省は、2026年度の社会保障給付費を144.1兆円、対GDP比20.8%としています。また、高齢化に伴って今後も社会保障給付費の増加が見込まれ、給付と負担のバランスについて継続的な検討が必要だとしています。
制度を知ったうえで自分の備えも考える
ここで大切なのは、「社会保障に頼ってはいけない」と考えることではありません。公的な制度を利用しながら、自分でも将来に向けて準備するという考え方です。
将来の生活費をすべて自分だけで準備する必要があるという意味でもありません。家計、貯蓄、公的保障、そして必要に応じた資産形成を組み合わせて考えることが重要です。
社会保障と負担について詳しく知りたい方は、厚生労働省の資料も確認してみてください。
💭 将来のお金を自分で考えることがなぜ大切?
日本の人口構造や社会保障の状況を知ると、「将来のお金はどうすればいいのだろう」と考えるきっかけになります。ここで重要なのは、不安だけを大きくすることではありません。
将来のことは誰にも正確には分からない
20年後、30年後の生活費や働き方、公的制度がどうなっているかを、今の時点で正確に予測することはできません。だからこそ、「将来はこうなる」と決めつけるのではなく、変化に備える考え方が必要です。
例えば、収入が変わったときに見直せる家計を作っておくことや、必要なときに使える貯蓄を準備しておくことも、自分自身でできる備えの一つです。
資産形成は「自分で考える習慣」から始まる
資産形成で最初から投資商品を選ぶ必要はありません。まず、自分は将来どのような生活をしたいのか、そのためにどのくらいのお金を準備したいのかを考えることがスタートです。
20代なら、長い時間を使って少しずつ準備することもできます。家計を整え、貯蓄を作り、そのうえで新NISAなどの制度を知ることで、自分に合った方法を考えやすくなります。
「国が何とかしてくれる」「投資をすれば安心」と一つの方法だけに答えを求めるのではなく、自分の生活と将来を見ながら選んでいくことが大切です。
⏳ 20代から始める最大のメリットは「時間」
20代から資産形成を考えるとき、特に大きな意味を持つのが「時間」です。まとまったお金を最初から用意できなくても、長い期間を使って少しずつ準備できます。
長く準備できることが強みになる
資産形成では、一度に大きなお金を作ることだけが方法ではありません。毎月少しずつ準備しながら、長い期間をかけて将来のお金を考えていく方法もあります。
20代なら、結婚や住宅購入、働き方の変化など、これから訪れる可能性のある出来事まで時間があります。今すぐ答えを出すのではなく、将来に向けて準備を続けられることが大きな意味になります。
複利を活用するには長い期間が必要
投資では、運用で得た利益を再び運用に回すことで、利益が積み重なる効果が期待できます。これが複利の考え方で、運用期間が長くなるほど影響を考えやすくなります。
ただし、複利によって必ず資産が増えるわけではありません。投資商品には価格変動があるため、長く運用する場合でもリスクを理解しておくことが大切です。
「早く始める」と「急いで投資する」は違う
20代から考えることは、急いで投資を始めるという意味ではありません。家計や貯蓄の状況を確認し、自分に無理のない方法を少しずつ考えていけば十分です。
大切なのは、時間を味方につけるために「考え始める時期」を早くすることです。実際の投資を始めるタイミングは、自分の生活状況を見ながら決めていきましょう。
📈 長期・積立・分散を早く始める意味
資産形成を考えるときは、短期間で大きな利益を狙うよりも、長期・積立・分散という考え方を知っておくことが大切です。金融庁も、資産形成の基本的な考え方としてこれらを紹介しています。
長期で考える
長期で考えると、短期間の価格変動だけで判断しにくくなります。すぐに結果を求めるのではなく、将来に向けて準備を続けるという視点を持ちやすくなります。
積立で習慣を作る
積立は、毎月決めた金額を継続して準備する方法です。収入に合わせて無理のない金額を設定すれば、資産形成を生活の中に取り入れやすくなります。
分散してリスクを考える
一つの商品や資産だけに集中させるのではなく、複数の対象に分けて考えるのが分散の基本です。値動きの違う資産を組み合わせることで、一つの価格変動だけに影響されにくくする考え方があります。
ただし、分散しても投資のリスクがなくなるわけではありません。どの方法でも価格が変動する可能性があることを理解したうえで、自分に合う方法を考えることが大切です。
💰 月1,000円・5,000円・1万円からでも考える意味
「投資を始めるなら、ある程度まとまったお金が必要」と考える方もいるかもしれません。しかし、資産形成では最初から大きな金額を用意することだけが重要ではありません。
少額でも始めることで仕組みを知る
少額であれば、家計への影響を抑えながら投資の仕組みを学ぶことができます。値動きを実際に見ることで、預金とは違う資産運用の特徴も理解しやすくなります。
もちろん、少額だから必ず始めなければならないわけではありません。生活費や貯蓄とのバランスを考えたうえで、続けられる金額を選ぶことが大切です。
収入の変化に合わせて金額を調整できる
20代は就職や転職などによって、収入や支出が変わることがあります。そのため、最初に決めた金額をずっと固定する必要はありません。
生活に余裕ができたときに増やし、支出が増えたときには減らすなど、家計に合わせて調整することも大切です。
詳しい金額の考え方は別記事で確認する
月1,000円など少額からの積立について詳しく知りたい方は、当サイトの関連記事も参考にしてください。金額ごとの考え方や将来のシミュレーションを詳しく確認できます。
▶ 新NISA月1,000円は意味ある?将来いくらになるかシミュレーション
🧠 早く始めるとお金の知識を学ぶ時間も増える
20代から資産形成を考えるもう一つのメリットは、お金について学ぶ時間を長く持てることです。投資を始めるかどうかに関係なく、家計や税金、金融商品について知っておくことは将来にも役立ちます。
家計を考えるきっかけになる
資産形成を考え始めると、毎月いくら収入があり、何にお金を使っているのかを確認する機会が増えます。自分のお金の流れを知ることは、投資を始める前にも大切な準備になります。
金融商品を見る目を養える
投資信託や株式などは、それぞれ仕組みや値動きが異なります。早くから基本を学んでおけば、広告やSNSの情報だけで決めず、自分で内容を確認する習慣を作りやすくなります。
資産形成では、「何を買うか」だけでなく、「なぜその商品を選ぶのか」を理解することも重要です。分からないまま始めず、必要な情報を少しずつ確認していきましょう。
お金の判断を自分でできるようにする
20代のうちにお金について学んでおけば、収入や生活環境が変わったときにも、自分で考えて判断しやすくなります。資産形成の目的は、単に資産を増やすことだけではありません。
将来の生活に必要なお金を考え、自分に合う方法を選べるようになることも大切です。早くから学ぶことは、長い人生の中でお金と向き合う準備にもなります。
🌱 資産形成は老後だけのためではない
資産形成というと、老後のためにお金を貯めることをイメージするかもしれません。しかし、20代から考えるなら、もっと幅広い将来の選択肢に目を向けることができます。
人生の変化に備える
結婚、転職、住宅購入、独立など、20代以降にはさまざまな変化が考えられます。すべての予定を決めておく必要はありませんが、将来の選択肢に備えてお金を準備しておくことはできます。
資金に余裕があれば、働き方を変えたいときや新しいことに挑戦したいときにも、選択肢を考えやすくなります。資産形成は、将来の自由度を高めるための準備として考えることもできます。
将来の不安を整理するきっかけにする
将来のお金について考えると、不安になることもあるでしょう。しかし、分からないことをそのままにするのではなく、家計や貯蓄の状況を確認すると、今できることが見えてきます。
20代から始める資産形成は、「大きな資産を作る」ことだけを目標にする必要はありません。将来について考え、自分にできる準備を少しずつ始めることにも意味があります。
老後だけに目的を限定しない
老後資金は大切ですが、それだけを目的にすると、今の生活とのバランスを崩すことがあります。生活を楽しみながら、近い将来のお金と遠い将来のお金を分けて考えることが大切です。
資産形成は、今の暮らしを我慢するためのものではありません。現在の生活を大切にしながら、将来の選択肢も少しずつ増やしていく考え方で進めていきましょう。
💰 新NISAは20代の資産形成にどう活用できる?
20代から資産形成を考えるなら、新NISAも知っておきたい制度の一つです。ただし、制度を利用すること自体を目的にするのではなく、自分の家計や将来の目標に合わせて考えることが大切です。
新NISAを知ることから始める
新NISAは、投資によって得られる利益を非課税にできる制度です。資産形成を考えるときに知っておくと、将来に向けた選択肢を広げやすくなります。
ただし、新NISAを使えば必ず資産が増えるわけではありません。投資には価格変動があるため、制度の特徴とリスクを理解したうえで利用を考えましょう。
20代の家計に合わせて考える
20代は収入や生活環境が変わることも多い時期です。そのため、最初から大きな金額を投資するのではなく、今の生活に無理のない範囲で考えることが重要です。
家計に余裕ができたときに積立額を増やす方法もあります。逆に支出が増えたときは、金額を見直して生活とのバランスを取ることも必要です。
新NISAの詳しい制度は別記事で確認する
新NISAの仕組みや非課税の考え方を詳しく知りたい方は、当サイトの解説記事をご覧ください。このページでは、20代の資産形成における位置づけを中心に考えています。
▶ 新NISAとは?初心者向けにわかりやすく解説【2026年版】
🧾 資産形成を始める前に家計を整える
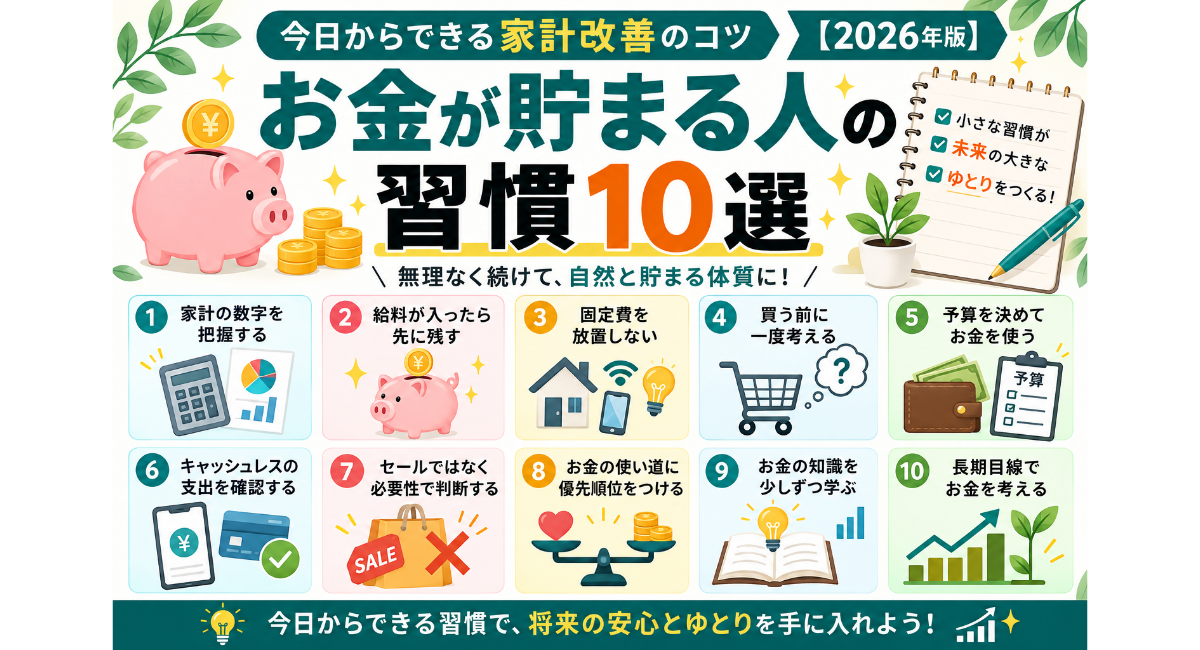
資産形成を考えるときは、いきなり投資先を探すのではなく、まず毎月のお金の流れを確認しましょう。収入と支出が分からなければ、無理なく準備できる金額も決めにくくなります。
毎月いくら残せるかを確認する
まずは、家賃や通信費、食費などの生活に必要な支出を確認します。そのうえで、毎月どのくらいのお金を残せるのかを把握してみましょう。
ここで重要なのは、無理に投資額を作ることではありません。現在の生活を圧迫せず、継続できる金額を考えることが資産形成の土台になります。
固定費を見直す方法もある
家計を整えるときは、毎月発生する固定費にも目を向けてみましょう。通信費などを見直せれば、将来に向けて準備できる金額が変わることがあります。
ただし、すべての支出を削る必要はありません。生活に必要なものと見直せるものを分けて、自分に合った家計を作ることが大切です。
家計管理の方法は別記事で確認する
収入と支出を整理する具体的な方法を知りたい方は、家計管理の記事も参考にしてください。資産形成を始める前の土台づくりとして活用できます。
▶ 家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】
🛟 生活防衛資金を先に考える理由
投資を始める前には、急な出費に対応できるお金を確保しておくことも重要です。病気やけが、転職などで収入が一時的に減った場合にも、生活を維持しやすくなります。
投資と生活に必要なお金を分ける
近いうちに使う予定があるお金まで投資に回してしまうと、必要な時期に価格が下がっている可能性があります。投資に回すお金と、生活のために残すお金は分けて考えましょう。
20代はこれから生活環境が変わる可能性もあります。引っ越しや転職など、まとまった支出が発生することも考えて準備しておくと安心です。
生活防衛資金があると投資を続けやすい
急な支出に対応できる資金があれば、相場が動いたときにも生活費まで投資資産を取り崩す必要が生じにくくなります。結果として、長期的な資産形成を考えやすくなります。
必要な金額は、収入や家族構成、毎月の生活費によって異なります。一律の金額ではなく、自分の生活に必要な資金を基準に考えましょう。
🔄 資産形成は「節約・貯金・投資」を組み合わせて考える
資産形成というと、投資だけを考えてしまうことがあります。しかし、長く続けるためには、支出を整えること、貯蓄を作ること、そして必要に応じて投資を考えることを組み合わせることが大切です。
まずは支出を整える
毎月の支出を見直すことで、将来に向けて残せるお金を作りやすくなります。通信費などの固定費を確認し、無理なく減らせるものがないか考えてみましょう。
次に貯蓄を作る
節約できたお金をすぐに投資へ回すのではなく、まず必要な貯蓄を確保する方法もあります。将来使う予定のあるお金を分けておけば、家計にも余裕を持たせやすくなります。
余裕資金で投資を考える
家計と貯蓄を整えたうえで、長期的に使う予定のないお金があれば、投資を選択肢として考えられます。ここで大切なのは、生活を犠牲にして投資額を増やさないことです。
「節約できたから必ず投資する」という決まりはありません。自分の家計や将来の予定に合わせて、貯金と投資のバランスを考えていきましょう。
⚠️ 20代の資産形成で注意したいこと
20代から資産形成を始めることにはメリットがありますが、焦って行動する必要はありません。将来のためだからこそ、現在の生活を崩さないことが重要です。
生活費まで投資に回さない
投資したお金は、必要なときに必ずしも元の金額で戻ってくるとは限りません。近いうちに使う予定のあるお金は、投資とは分けて管理しましょう。
短期間の値動きだけで判断しない
投資では価格が上がることもあれば、下がることもあります。短期間の結果だけを見て、計画を頻繁に変えるのではなく、最初に目的や使う時期を整理しておくことが大切です。
SNSや広告だけで判断しない
SNSや動画では、投資に関するさまざまな情報が発信されています。しかし、人気や話題性だけで商品を選ぶのではなく、内容やリスクを自分で確認しましょう。
分からないまま始める必要はありません。制度や商品の情報を確認し、自分が納得できる状態になってから行動することも資産形成の大切な一歩です。
📖 運営者として考える「20代から資産形成」
20代から資産形成を考えるとき、私は「若いから今すぐ投資を始めるべき」と考える必要はないと思っています。大切なのは、自分の将来に必要なお金について早い段階から考える時間を持つことです。
不安を感じたら、まず現状を知る
将来の社会やお金について考えると、不安になることもあります。しかし、不安だけを大きくするのではなく、まず現在の収入や支出、貯蓄の状況を確認してみましょう。
現状が分かれば、今できることと、まだ考える必要のないことを分けやすくなります。資産形成は、分からないことを一つずつ整理するところから始められます。
将来を一つの制度だけに任せない
年金や医療などの社会保障制度は、これからも私たちの生活に重要な役割を持ちます。一方で、人口構造の変化によって制度を取り巻く環境も変わっていくため、公的な制度だけでなく自分自身の準備についても考えておくことが大切です。
これは社会保障を否定するという意味ではありません。公的な保障を理解したうえで、家計や貯蓄、資産形成などを組み合わせ、自分にできる備えを考えるということです。
資産形成は無理なく続けることを大切にする
資産形成は、最初から大きな金額を準備する必要はありません。生活を守りながら、自分に合ったペースで続けられる仕組みを作ることが重要です。
20代はこれから収入や生活環境が変わる可能性もあります。その変化に合わせて家計や準備する金額を見直しながら、自分に合う方法を探していけばよいのです。
❓ 20代からの資産形成についてよくある質問
20代で資産形成を始めるのは早すぎませんか?
早すぎるとは限りません。20代は将来までの時間が長いため、今からお金について考えたり、家計を整えたりすることに意味があります。
ただし、年齢だけを理由に投資を急ぐ必要はありません。生活に必要なお金を確保したうえで、自分の状況に合った方法を考えましょう。
貯金が少なくても資産形成を考えていいですか?
はい。資産形成は投資だけを指すものではありません。まず現在の家計を確認し、貯蓄を作ることも重要な資産形成の一部です。
生活防衛資金など必要なお金を確保し、そのうえで余裕があれば投資を検討するという順番もあります。
新NISAは20代なら始めたほうがいいですか?
新NISAは20代の資産形成を考える際の選択肢の一つです。ただし、利用するかどうかは家計や将来の予定、投資への理解などを踏まえて考える必要があります。
制度を詳しく知りたい場合は、当サイトの「新NISAとは?」の記事で基本から確認できます。
▶ 新NISAとは?初心者向けにわかりやすく解説【2026年版】
社会保障があるのに資産形成は必要ですか?
社会保障は生活を支える大切な制度です。一方で、将来の収入や生活に必要なお金をすべて公的制度だけで決められるわけではありません。
制度を理解したうえで、自分の生活や将来の希望に合わせて準備を考えることが大切です。
月1,000円など少額からでも意味がありますか?
少額から資産形成を考える方法もあります。ただし、重要なのは金額を無理に増やすことではなく、家計とのバランスを保ちながら続けられるかどうかです。
少額投資について詳しく知りたい方は、関連する記事で金額や考え方を確認してください。
▶ 新NISA月1,000円は意味ある?将来いくらになるかシミュレーション
📚 20代の資産形成についてさらに知りたい方へ
20代から資産形成を考えるときは、一つの記事ですべてを理解する必要はありません。興味を持ったテーマから順番に確認していくと、自分に必要な情報を整理しやすくなります。
家計を整える方法を知りたい方
まず毎月のお金の流れを把握したい方は、家計管理の記事をご覧ください。
▶ 家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】
新NISAの基本を知りたい方
新NISAの制度や基本的な仕組みを確認したい方はこちらです。
▶ 新NISAとは?初心者向けにわかりやすく解説【2026年版】
新NISAの始め方を知りたい方
制度を理解したうえで、実際の始め方を確認したい方はこちらをご覧ください。
投資信託について学びたい方
新NISAで投資信託を検討する場合は、商品の仕組みや選び方を確認しておきましょう。
▶ 投資信託完全ガイド|初心者向けに始め方・選び方・積立方法をわかりやすく解説【2026年版】
資産形成全体の流れを知りたい方
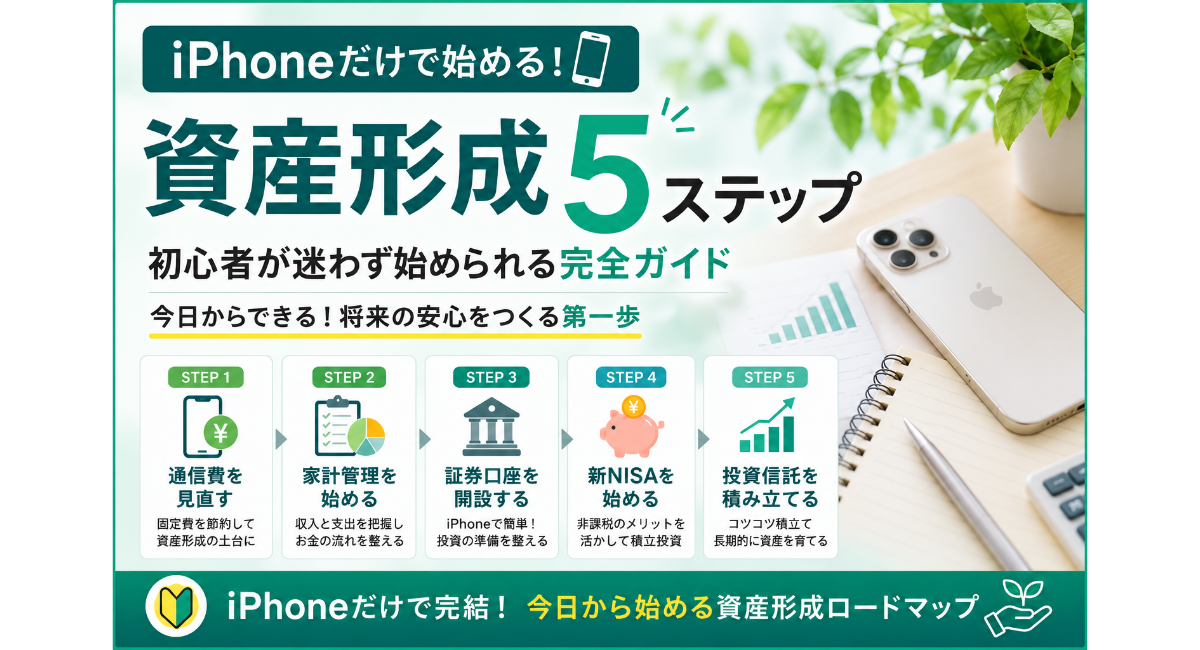
通信費の節約から家計管理、新NISA、投資信託まで、資産形成全体の流れを確認したい方はこちらの記事も参考にしてください。
▶ 資産形成初心者ガイド|通信費節約から新NISAまで完全ロードマップ【2026年版】
📝 まとめ|20代から将来のお金を考えることが資産形成の第一歩
20代から資産形成を考える大きな意味は、将来までの時間を長く使えることだけではありません。これからの生活や働き方を考えながら、自分のお金について学び、準備する時間を持てることにもあります。
日本では高齢化が進み、生産年齢人口の減少も見込まれています。社会保障制度はこれからも重要な役割を担いますが、将来の制度や負担について現在と同じ状態が続くと決まっているわけではありません。
だからこそ、制度に不安を感じて投資を急ぐのではなく、自分の家計や将来について考えておくことが大切です。まず収入と支出を確認し、必要な貯蓄を準備し、そのうえで資産形成の方法を考えていきましょう。
新NISAは、その選択肢の一つです。ただし、新NISAを利用すること自体が目的ではなく、自分の生活や将来に合った方法を選ぶことが重要です。
20代は、将来の答えがまだ決まっていない時期でもあります。だからこそ、今から完璧な計画を作るのではなく、少しずつ知識を身につけながら、自分に合った準備を始めていけば十分です。
資産形成は、お金を増やすことだけを目的にするものではありません。将来の選択肢を考え、自分の人生を自分で考えるための準備として向き合うことにも意味があります。
まずは現在の家計を確認するところから始めてみましょう。その小さな一歩が、これからの暮らしと将来のお金について考えるきっかけになります。
コメント