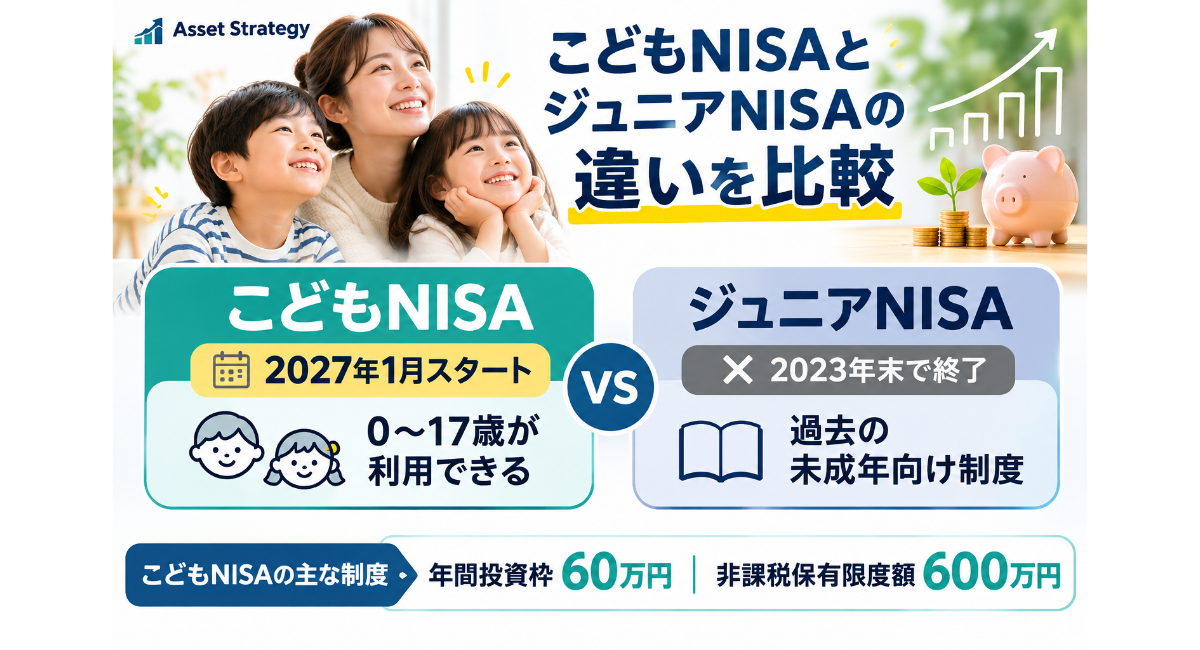
2027年1月から、0歳から17歳までの子どもが利用できる「こどもNISA」が始まります。
2026年10月からは、一部の金融機関で口座開設の事前受付も始まりました。これから子どものための資産形成を考える方にとって、気になる制度のひとつです。
一方で、以前にも「ジュニアNISA」という未成年向けの制度がありました。
「こどもNISAとジュニアNISAは何が違うの?」
そう感じる方も多いのではないでしょうか。
実は、こどもNISAはジュニアNISAをそのまま復活させた制度ではありません。
年間投資枠や投資できる商品、払い出しのルールなどに違いがあります。
この記事では、こどもNISAとジュニアNISAの違いを比較しながら、これから子どもの資産形成を考えるときに、どこを確認すればよいのかを初心者向けに整理します。
なお、こどもNISAはNISAの「つみたて投資枠」を未成年者にも利用できるようにした制度です。
NISAそのものの仕組みや基本的なメリットについては、別記事の「新NISAとは?初心者向けにわかりやすく解説」で詳しく説明しています。
今回は、こどもNISAとジュニアNISAの違い、そして子どもの資産形成で考えておきたいポイントに絞って見ていきましょう。
- 👶 こどもNISAとは?2027年1月から始まる新しいNISA
- 🔄 ジュニアNISAとは?すでに終了した制度をおさらい
- 📊 こどもNISAとジュニアNISAの違いを比較
- 🔍 こどもNISAとジュニアNISAの5つの大きな違い
- 🏦 こどもNISAはいつから?2026年10月から事前申込みがスタート
- 💡 こどもNISAのメリット|ジュニアNISAから何が変わった?
- ⚠️ こどもNISAの注意点|始める前に知っておきたいこと
- 🧒 こどもNISAはどんな家庭に向いている?
- 🏫 教育費とこどもNISAはどう考える?貯金との使い分け
- 🔄 ジュニアNISAを持っている人はどうなる?
- ❓ こどもNISAとジュニアNISAについてよくある質問
- 📱 Asset Strategy流|こどもNISAを始める前に考えたい資産形成の順番
- 📝 まとめ|こどもNISAとジュニアNISAは何が違う?
👶 こどもNISAとは?2027年1月から始まる新しいNISA
こどもNISAは、2027年1月から始まる未成年者向けの新しいNISAです。
対象となるのは、0歳から17歳までの子どもです。
これまでのNISAは、基本的に18歳以上の成人が利用する制度でした。
2027年からはつみたて投資枠の年齢要件がなくなり、0歳から17歳までの子どももNISA口座を開設できるようになります。
ただし、子どもが利用できるのは「つみたて投資枠」のみです。
成人向けNISAにある「成長投資枠」は、こどもNISAでは利用できません。
こどもNISAの年間投資枠は60万円
こどもNISAでは、年間60万円まで投資できます。
毎月の積立額にすると、最大で月5万円までがひとつの目安になります。
ただし、年間60万円まで投資できるからといって、必ず満額を投資する必要はありません。
子どものための資産形成では、教育費や生活費とのバランスを考えることが大切です。
非課税保有限度額は600万円
こどもNISAの非課税保有限度額は600万円です。
この範囲内で購入した対象商品から得られる利益などは、NISAの制度によって非課税になります。
大きな枠に見えますが、家庭によって適切な投資額は異なります。
「600万円まで使える」ということと、「600万円まで投資した方がよい」ということは別に考えましょう。
投資できるのは一定の投資信託
こどもNISAで投資できるのは、長期の積立・分散投資に適した一定の投資信託です。
成人向けNISAの成長投資枠のように、個別株などへ自由に投資する制度ではありません。
子どもの長期的な資産形成を前提に、投資対象を絞った仕組みになっています。
2026年10月から事前受付が始まっている
こどもNISAの取引開始は2027年1月ですが、金融機関によっては2026年10月から口座開設の受付が始まっています。
そのため、2026年11月現在は「まだ始まっていない制度」ではありますが、準備を始められる時期になっています。
ただし、申込みを受け付けている時期と、実際にこどもNISAで取引できる時期は同じではありません。
金融機関ごとに受付方法や必要書類などを確認しておきましょう。
🔄 ジュニアNISAとは?すでに終了した制度をおさらい
ジュニアNISAは、2016年に始まった未成年者向けの非課税投資制度です。
対象年齢は0歳から17歳までで、子どもの将来に向けた資産形成などに利用されていました。
しかし、ジュニアNISAは2023年末で制度が終了しています。
現在、新しくジュニアNISA口座を開設することはできません。
ジュニアNISAの年間投資枠は80万円だった
ジュニアNISAでは、年間80万円まで投資できました。
現在のこどもNISAの年間投資枠は60万円なので、年間の投資可能額だけを見るとジュニアNISAの方が大きな制度でした。
ただし、投資枠の大きさだけで制度の優劣を判断することはできません。
非課税期間や払い出しのルールなども含めて比較する必要があります。
非課税期間は最長5年間だった
ジュニアNISAの非課税期間は、投資した年から最長5年間でした。
そのため、制度を利用する際には非課税期間やロールオーバーなどの仕組みを理解しておく必要がありました。
現在のNISAでは非課税保有期間が無期限になっているため、この点は大きな違いです。
ジュニアNISAには払い出し制限があった
ジュニアNISAには、原則として18歳まで払い出しを制限する仕組みがありました。
子どもの教育費などに使う場合でも、自由に資金を取り出せる制度ではなかった点が特徴です。
この払い出し制限は、ジュニアNISAを利用するうえで特に注意したいポイントでした。
ジュニアNISAは現在のこどもNISAとは別の制度
こどもNISAが始まるからといって、終了したジュニアNISAがそのまま復活するわけではありません。
こどもNISAは、現在のNISA制度を未成年者にも広げる形で設けられた新しい仕組みです。
そのため、以前ジュニアNISAを利用していた方も、こどもNISAとの違いを改めて確認する必要があります。
📊 こどもNISAとジュニアNISAの違いを比較
ここまで見てきたように、こどもNISAとジュニアNISAには共通する部分もあります。
どちらも0歳から17歳までの子どもを対象とした制度ですが、投資枠や非課税期間、投資対象などには違いがあります。
まずは、主な違いを比較表で確認してみましょう。
| 比較項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 制度 | 2023年末で終了 | 2027年1月開始 |
| 対象年齢 | 0歳~17歳 | 0歳~17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税で投資できる総額 | 最大400万円 | 600万円 |
| 非課税保有期間 | 最長5年間 | 無期限 |
| 投資対象 | 上場株式・投資信託など | つみたて投資枠対象の投資信託 |
| 払い出し | 原則18歳まで制限 | 原則18歳まで制限・一定条件で12歳以降可能 |
| 開始時期 | 2016年 | 2027年1月 |
この表を見ると、こどもNISAはジュニアNISAより年間投資枠が小さくなっています。
一方で、非課税保有期間は無期限となり、投資対象も長期の積立・分散投資を前提とした商品に絞られています。
つまり、単純に「ジュニアNISAより良くなった」と考えるのではなく、制度の考え方そのものが変わったと見る方が分かりやすいでしょう。
こどもNISAとジュニアNISAの共通点
こどもNISAとジュニアNISAには、どちらも未成年者の資産形成を支援するという共通点があります。
また、どちらも子どもの名義で利用する制度であり、親が子どもの将来に向けて資産形成を考える際に活用できます。
ただし、制度の細かなルールは異なります。
特に投資できる商品や払い出しの条件は、現在のこどもNISAを検討する際にも確認しておきたい部分です。
こどもNISAは非課税保有期間が無期限
ジュニアNISAでは非課税期間が最長5年間でした。
これに対して、こどもNISAではNISAの非課税保有期間が無期限となっています。
子どもが小さい時期から始めれば、長い期間をかけて資産形成を考えやすくなります。
ただし、長期投資ができるからといって、必要な教育費まで投資に回してよいわけではありません。
こどもNISAは投資信託に限定される
ジュニアNISAでは、上場株式や投資信託などが投資対象でした。
一方、こどもNISAで利用できるのは、長期の積立・分散投資に適した一定の投資信託です。
投資対象が絞られたことで、子どもの資産形成では「何を買うか」だけでなく、「長く続けられるか」を考えやすい制度になっています。
払い出しのルールも変わる
ジュニアNISAでは、原則として18歳まで払い出しが制限されていました。
こどもNISAでも原則として18歳まで払い出しできませんが、12歳以降は一定の条件を満たす場合に払い出しが可能です。
ただし、いつでも自由に現金化できるわけではありません。
教育費など、子どものための資金として使う場合に一定の条件があることを理解しておきましょう。
「投資できる金額」だけで比較しないことが大切
ジュニアNISAは年間80万円、こどもNISAは年間60万円です。
この数字だけを見ると、ジュニアNISAの方が有利だったように感じるかもしれません。
しかし、資産形成では投資枠の大きさだけでなく、非課税期間や投資対象、資金を使う時期まで考える必要があります。
こどもNISAを利用するかどうかも、家庭の家計状況や子どもの将来の予定を踏まえて考えていきましょう。
🔍 こどもNISAとジュニアNISAの5つの大きな違い
こどもNISAとジュニアNISAは、どちらも未成年者の資産形成に利用できる制度です。
ただし、投資できる金額や非課税期間、投資対象などを比べると、制度の考え方には大きな違いがあります。
ここでは、特に知っておきたい5つの違いを順番に見ていきましょう。
①年間投資枠が80万円から60万円へ
ジュニアNISAでは、年間80万円まで投資できました。
一方、こどもNISAの年間投資枠は60万円です。
年間の投資枠だけを見ると、こどもNISAの方が20万円少なくなっています。
ただ、年間投資枠が大きいことが、そのまま家庭にとって有利とは限りません。
子どもの資産形成では、投資できる金額よりも、家計から無理なく資金を出せるかどうかが大切です。
60万円という枠をすべて使うのではなく、家庭の収入や教育費の予定に合わせて考えることが大切でしょう。
②非課税保有期間が最長5年から無期限へ
ジュニアNISAでは、非課税期間が最長5年間でした。
これに対して、こどもNISAでは非課税保有期間が無期限になります。
子どもが小さい時期から始めれば、長い時間をかけて資産形成を考えられることが、こどもNISAの大きな特徴です。
特に、大学進学など将来の大きな支出まで時間がある家庭では、長期投資を考えやすくなります。
ただし、長期間運用できることと、投資したお金が必ず増えることは別の話です。
投資信託には価格変動があるため、必要な時期までに資金を使えるよう、投資と預金を分けて考える必要があります。
③投資対象が投資信託中心になった
ジュニアNISAでは、上場株式や投資信託などが投資対象でした。
こどもNISAでは、長期の積立・分散投資に適した一定の投資信託が対象になります。
個別株などへ自由に投資する仕組みではないため、投資経験が少ない家庭でも制度の目的を理解しやすいでしょう。
一方で、投資対象が限定されているため、子どもの名義で個別株を購入したいという使い方には向きません。
こどもNISAでは、何を買うかだけでなく、長く積み立てられる商品を選ぶことが重要になります。
④12歳以降に一定条件で払い出しが可能になった
ジュニアNISAでは、原則として18歳まで払い出しが制限されていました。
こどもNISAでも原則として18歳まで払い出しできませんが、12歳以降は一定の条件を満たすことで払い出しが可能です。
金融庁の資料では、子どものための資金であることに加え、子どもの同意を得たことを示す書面を提出するなどの要件が示されています。
そのため、「12歳になれば自由に引き出せる」と考えるのは適切ではありません。
教育費など、子どものために必要となる資金について、一定の条件のもとで払い出せる仕組みだと理解しておきましょう。
⑤こどもNISAは2027年1月から始まる
ジュニアNISAはすでに終了した制度ですが、こどもNISAは2027年1月から始まります。
2026年11月現在は、制度開始前の準備期間にあたります。
金融機関によっては2026年10月から申込みを受け付けており、楽天証券でも10月1日からこどもNISAの申込みを受け付けています。実際の取引開始は2027年1月です。
そのため、これから利用を考えている家庭は、今のうちに制度内容や金融機関の受付方法を確認しておくとよいでしょう。
🏦 こどもNISAはいつから?2026年10月から事前申込みがスタート
こどもNISAの制度開始は2027年1月です。
ただし、すでに一部の金融機関では2026年10月から口座開設の申込み受付が始まっています。
ここで注意したいのは、「申込みできる時期」と「実際に取引できる時期」は違うということです。
こどもNISAの取引開始は2027年1月
こどもNISAで実際に投資信託の購入や積立を始められるのは、2027年1月からです。
2026年中に申込みをしても、その時点からこどもNISAで投資できるわけではありません。
制度開始前に口座開設の準備を進めておき、2027年1月から利用するという流れになります。
2026年10月から申込みを受け付ける金融機関がある
2026年10月から、こどもNISAの申込みを受け付ける金融機関が出ています。
たとえば楽天証券では、2026年10月1日からこどもNISAの申込み受付を開始しています。
ただし、受付期間や必要な手続きは金融機関によって異なる場合があります。
これから申し込む場合は、利用したい金融機関の公式情報を確認してから手続きを進めましょう。
申込みと実際の取引開始は時期が違う
2026年中に申し込んだからといって、すぐに投資を始められるわけではありません。
こどもNISAの取引開始は2027年1月です。
また、口座開設には金融機関での確認だけでなく、税務署による確認が必要になる場合もあります。
早めに申し込めば必ず早く取引できるという意味ではありませんが、開始時期に慌てないための準備として考えておくとよいでしょう。
金融機関ごとの受付方法や条件を確認する
こどもNISAは、1人につき1口座しか開設できません。
また、2027年1月から始まる未成年者のNISAでは、金融機関の変更ができない仕組みになっています。
そのため、申込み前に手数料だけでなく、取扱商品やアプリの使いやすさ、親権者の口座との関係なども確認しておきましょう。
「とりあえず申し込む」のではなく、子どもが長く使う口座として選ぶことが大切です。
💡 こどもNISAのメリット|ジュニアNISAから何が変わった?
こどもNISAのメリットは、単純に「投資できる枠がある」ことだけではありません。
非課税保有期間が無期限になったことや、長期の積立投資を前提とした仕組みになったことで、子どもの将来に向けた資産形成を考えやすくなっています。
非課税で長期の積立投資を続けやすい
こどもNISAでは、非課税保有期間が無期限です。
そのため、子どもが小さい時期から始めれば、成人するまでの長い期間を使って資産形成を考えられます。
短期間で利益を出すことを目指すのではなく、時間を味方につけながら積み立てる考え方と相性のよい制度です。
教育費や将来の資金形成に活用できる
子どもが成長すると、進学などでまとまったお金が必要になることがあります。
こどもNISAは、こうした将来の資金を準備する方法のひとつとして活用できます。
ただし、教育費のすべてを投資にする必要はありません。
使う時期が決まっているお金は預金などで確保し、長期で運用できる余裕資金をこどもNISAに回すという考え方が大切です。
0歳から投資を始められる
こどもNISAでは、0歳から17歳までの未成年者がNISA口座を利用できます。
子どもが小さいうちから始めれば、それだけ長い運用期間を確保しやすくなります。
もちろん、早く始めることだけが正解ではありません。
家庭の家計に余裕があるかを確認したうえで、無理のない金額から始めることが重要です。
非課税保有期間を気にせず長期運用しやすい
ジュニアNISAでは非課税期間が最長5年間でした。
こどもNISAでは非課税保有期間が無期限になったため、非課税期間が終了する時期を気にしながら運用する必要がなくなります。
長期で保有しながら、子どもの成長や家庭の状況に合わせて資産形成を考えやすくなった点は、大きな変更です。
「使える枠」より「続けられる金額」を考える
こどもNISAには年間60万円、非課税保有限度額600万円という大きな枠があります。
しかし、制度の枠を使い切ることが資産形成の目標ではありません。
毎月5万円を積み立てることが家計の負担になるなら、もっと少ない金額から始めても問題ありません。
子どものための資産形成では、投資額を大きくすることより、家庭の生活を守りながら長く続けられることを優先したいところです。
⚠️ こどもNISAの注意点|始める前に知っておきたいこと
こどもNISAには、長期の資産形成を考えやすいというメリットがあります。
一方で、子どものためのお金を投資する制度だからこそ、始める前に知っておきたい注意点もあります。
「非課税だから安心」と考えるのではなく、家計や教育費とのバランスまで考えて利用することが大切です。
投資なので元本保証ではない
こどもNISAは、預金とは違って元本が保証される制度ではありません。
投資信託の価格が上がることもあれば、経済や市場の状況によって値下がりすることもあります。
長期投資を前提にした制度であっても、損失が出る可能性がなくなるわけではありません。
年間60万円まで投資できても満額投資する必要はない
こどもNISAでは、年間60万円まで投資できます。
しかし、60万円という金額は「毎年60万円投資した方がよい」という意味ではありません。
家計に余裕がなければ、投資額を少なくすることも選択肢です。
子どもの資産形成では、制度の枠を使い切ることより、家庭の生活を無理なく続けることを優先しましょう。
近いうちに使う教育費をすべて投資に回さない
教育費は、将来まとまった金額が必要になることがあります。
たとえば、入学金や授業料など、使う時期が決まっているお金まで投資に回してしまうと、必要な時期に値下がりしている可能性があります。
そのため、教育費として近いうちに使う予定のお金と、長期で運用できるお金は分けて考えることが大切です。
原則として自由に払い出しできるわけではない
こどもNISAでは、0歳から17歳までの間は原則として資産を払い出すことができません。
ただし、12歳以降は、子どものための資金であることや、子どもの同意を示す書面の提出など、一定の条件を満たす場合に払い出しが可能です。
「必要になったらいつでも引き出せるお金」として考えるのではなく、一定の制限がある資産として管理しましょう。
金融機関の変更には注意が必要
こどもNISAは、未成年者の場合、金融機関の変更ができない仕組みになっています。
そのため、口座を開設する金融機関を選ぶときは、取扱商品や手数料だけでなく、長く利用しやすいかどうかも確認しておきたいところです。
「とりあえず口座を作る」のではなく、子どもの資産形成を長く続けるための口座として考えることが大切です。
🧒 こどもNISAはどんな家庭に向いている?
こどもNISAは、すべての家庭が必ず利用すべき制度ではありません。
子どもの将来に向けて長期的な資産形成を考えていて、生活費や教育費とは別に投資へ回せるお金がある家庭と相性のよい制度です。
ここでは、こどもNISAを検討するときの判断材料を整理してみましょう。
子どもの将来の資金を長期で準備したい家庭
子どもが小さいうちから資産形成を始めると、長い期間を使って運用を考えられます。
大学進学など、将来の大きな支出に備えて少しずつ資産を準備したい家庭にとって、こどもNISAは選択肢のひとつになります。
ただし、教育費をすべて投資で準備する必要はありません。
必要な時期が決まっている資金と、長期で運用する資金を分けて考えることがポイントです。
投資期間を長く取れる家庭
こどもNISAは、長期・積立・分散投資を前提とした仕組みです。
そのため、短期間で利益を出すことを目指すより、長い時間をかけて積み立てる考え方に向いています。
子どもがまだ小さく、資金を使うまでに時間がある家庭では、この特徴を活かしやすいでしょう。
生活費や教育費とは別に投資資金を用意できる家庭
こどもNISAに向いているかを考えるとき、投資できる金額より先に確認したいのが家計の余裕です。
毎月の生活費や近い将来の教育費を確保したうえで、余裕のあるお金を投資に回せるかを考えましょう。
投資のために生活費を削ったり、必要な支出を我慢したりするのであれば、投資額を見直した方がよいでしょう。
値下がりする可能性を理解して長期投資できる家庭
こどもNISAで購入する投資信託も、価格が変動します。
一時的に評価額が大きく下がることもあるため、値下がりしたときに慌てて売却しないための心構えが必要です。
「子どものためのお金だから絶対に減らしたくない」という場合は、投資する金額を慎重に考える必要があります。
無理に満額投資する必要はない
こどもNISAには年間60万円、非課税保有限度額600万円という枠があります。
しかし、この枠をすべて使うことが家庭の資産形成にとって正解とは限りません。
たとえば月1万円でも、家計に無理なく続けられるなら、それは立派な資産形成です。
「いくら投資できるか」ではなく、「いくらなら生活を守りながら続けられるか」から考えてみましょう。
🏫 教育費とこどもNISAはどう考える?貯金との使い分け
こどもNISAを考えるとき、多くの家庭が迷うのが教育費との関係です。
教育費をすべて預金にするのか、それとも投資に回すのかと悩むかもしれません。
ここでは、どちらか一方に決めるのではなく、お金を使う時期によって分けるという考え方を整理します。
教育費は「使う時期」を考えて準備する
教育費は、子どもの成長に合わせて必要になる時期が見えてきます。
小学校、中学校、高校、大学など、進学する時期によって必要な金額やタイミングも変わります。
そのため、教育費を考えるときは「いくら必要か」だけでなく、「いつ必要になるか」を確認することが大切です。
近いうちに必要なお金は預金で確保する
数年以内に使う予定があるお金は、値下がりによって必要額が不足するリスクを避けたいところです。
入学金や授業料など、支払う時期が決まっているお金は、預金など価格変動の少ない方法で確保する考え方があります。
一方、使う時期まで長く余裕があるお金については、投資を含めた資産形成を検討できます。
長期で使う予定のないお金を投資に回す
投資に向いているのは、すぐに使う予定がないお金です。
こどもNISAを利用する場合も、まず教育費や生活費を確認し、そのうえで長期運用できる余裕資金があるかを考えます。
「子どものためのお金だから全部投資する」のではなく、使う予定のあるお金と将来のためのお金を分けることがポイントです。
「教育費=すべてNISA」ではない
こどもNISAは、教育費を準備する方法のひとつです。
教育費のすべてをNISAで準備しなければならないわけではありません。
預金で確保するお金と、長期投資に回すお金を分ければ、価格変動への不安も抑えやすくなります。
貯金とこどもNISAを目的別に使い分ける
貯金と投資は、どちらか一方を選ぶものではありません。
近い将来に使うお金は預金、長期で使う予定のない余裕資金は投資というように、目的や時期に応じて使い分ける方法があります。
こどもNISAを始める前に、まず「このお金はいつ使うのか」を考えてみましょう。
それだけでも、教育費をすべて投資に回してしまうような無理な資産形成を避けやすくなります。
🔄 ジュニアNISAを持っている人はどうなる?
「ジュニアNISAを持っているけれど、こどもNISAが始まったらどうなるの?」と気になる方もいるでしょう。
ここでは、すでにジュニアNISAを利用している場合の扱いと、こどもNISAとの関係を整理します。
ジュニアNISAは新規開設できない
ジュニアNISAは2023年末で制度が終了しているため、現在は新しく口座を開設したり、新たな投資をしたりすることはできません。
ただし、2023年までにジュニアNISAで購入した商品については、すぐに売却する必要はありません。
2023年までに投資した商品は、一定の条件のもとで18歳になるまで非課税で保有できます。
すでに保有しているジュニアNISAの資産はどうなる?
すでにジュニアNISAで保有している商品は、こどもNISAが始まったからといって、すぐにこどもNISAへ移す必要はありません。
2023年までに購入した商品は、非課税期間終了後に継続管理勘定へ移管され、18歳になるまで非課税で保有できる仕組みがあります。
また、2024年以降はジュニアNISA口座から、年齢や事由に関係なく非課税で払い出すことも可能になっています。ただし、払い出す場合はジュニアNISA口座内の資産をすべて払い出し、口座を廃止する必要があります。
ジュニアNISAからこどもNISAへそのまま移せる?
ジュニアNISAで保有している資産を、そのままこどもNISAへ移管する仕組みではありません。
こどもNISAはジュニアNISAとは別の制度として始まるため、ジュニアNISAを持っているからといって、こどもNISAへ自動的に移行するわけではありません。
こどもNISAを利用する場合は、別途こどもNISAの口座開設手続きが必要です。
こどもNISAはジュニアNISAとは別に申し込む必要がある
こどもNISAは2027年1月から始まる新しい制度です。
そのため、ジュニアNISAを利用していた家庭も、こどもNISAを利用したい場合は、新たに口座開設の手続きを行う必要があります。
「ジュニアNISAを持っているから、そのままこどもNISAになる」と考えないことが大切です。
現在のジュニアNISAの資産をどうするかと、2027年からこどもNISAを利用するかは、分けて考えると分かりやすいでしょう。
❓ こどもNISAとジュニアNISAについてよくある質問
ここでは、こどもNISAとジュニアNISAについて、特に疑問になりやすいポイントをまとめます。
制度の違いを確認しながら、自分の家庭に必要かどうかを考えてみましょう。
こどもNISAはいつから始まりますか?
こどもNISAは2027年1月から利用できる予定です。
2026年10月から事前申込みを受け付ける金融機関もありますが、実際にこどもNISAで取引を開始できるのは2027年1月からです。
申込みの受付時期と取引開始時期は異なるため、利用する金融機関の案内を確認しましょう。
こどもNISAは何歳から利用できますか?
こどもNISAは0歳から17歳までの未成年者が利用できます。
2027年1月から、NISAのつみたて投資枠について年齢要件が撤廃され、0歳から17歳までの子どももNISA口座を開設できるようになります。
ただし、未成年者が利用できるのは「つみたて投資枠」のみです。
こどもNISAはいくらまで投資できますか?
年間投資枠は60万円です。
非課税保有限度額は600万円となっており、成人のNISAとは投資できる金額が異なります。
「600万円まで投資できる」という意味であり、毎年60万円を必ず投資する必要はありません。家計に無理のない金額から考えることが大切です。
こどもNISAは18歳になったらどうなりますか?
こどもNISAの口座名義人が18歳になると、成人後のNISAのつみたて投資枠へ自動的に移行する仕組みとされています。
金融庁の説明では、18歳になった際に特別な手続きをすることなく、成人後のつみたて投資枠へ移行するとされています。
そのため、こどもNISAは17歳までだけで完結する制度ではなく、その後の資産形成につなげやすい仕組みになっています。
こどもNISAで株式は買えますか?
こどもNISAで利用できるのは、つみたて投資枠の対象となる一定の投資信託です。
成人のNISAにある成長投資枠は、こどもNISAでは利用できません。
そのため、個別株を中心に投資したい場合の制度ではなく、長期の積立・分散投資を考える家庭向けの制度と考えると分かりやすいでしょう。
ジュニアNISAからこどもNISAへ移管できますか?
ジュニアNISAからこどもNISAへ、保有している商品をそのまま移管する仕組みではありません。
ジュニアNISAは2023年末で新規口座開設が終了しており、すでに保有している資産については、従来の制度に基づいて管理されます。
こどもNISAを利用したい場合は、ジュニアNISAとは別に口座開設を申し込む必要があります。
こどもNISAは満額まで投資した方がいいですか?
必ずしも満額まで投資する必要はありません。
年間60万円という枠があっても、家計に余裕がなければ無理に使い切る必要はありません。
教育費や生活防衛資金など、近い将来に使う予定のお金を確保したうえで、長期運用できる余裕資金から検討することが大切です。
📱 Asset Strategy流|こどもNISAを始める前に考えたい資産形成の順番
こどもNISAは、子どもの将来に向けた資産形成を考えるうえで便利な制度です。
ただし、制度が便利だからといって、最初から投資額を決める必要はありません。
大切なのは「いくら投資できるか」ではなく、「家計を無理なく続けながら、どのお金を投資に回すか」です。
STEP1|家計の収支を確認する
まずは、毎月いくら収入があり、生活費や教育費にいくら使っているのかを確認します。
投資に回せる金額は、家庭によって大きく違います。
こどもNISAの年間60万円を基準にするのではなく、現在の家計から考えることがスタートです。
STEP2|生活防衛資金を確保する
次に、病気やケガ、収入減少などに備えるためのお金を確保します。
投資した商品は、必要なときに必ず利益が出ているとは限りません。
急な出費に備えるお金と、長期で運用するお金を分けておくことが重要です。
STEP3|教育費の必要時期を考える
子どもの教育費は、「いつ使うお金なのか」を考えて準備します。
数年後に使う可能性が高いお金と、10年以上先に使う予定のお金では、準備方法も変わります。
特に近い時期に必要になる教育費は、価格変動のある投資だけに頼らないことが大切です。
STEP4|預金と投資を分ける
すべてのお金を預金にする必要も、すべてを投資にする必要もありません。
近いうちに使うお金は預金、長期で使う予定のない余裕資金は投資というように、目的で分けて考えます。
この考え方なら、相場が下がったときにも必要なお金まで売却するリスクを抑えやすくなります。
STEP5|余裕資金からこどもNISAを検討する
ここまで整理できたら、こどもNISAを検討します。
年間60万円という枠を先に考えるのではなく、「毎月いくらなら無理なく続けられるか」から考えてみましょう。
たとえば毎月1万円なら年間12万円です。満額ではありませんが、長期で続けることには意味があります。
STEP6|無理のない金額で長期投資を続ける
こどもNISAは、短期間で大きな利益を狙うための制度ではありません。
長期の積立・分散投資を前提に、家計に無理のない金額で続けていくことが基本です。
「枠を使い切ること」よりも、「家計を崩さず長く続けること」を優先しましょう。
📝 まとめ|こどもNISAとジュニアNISAは何が違う?
こどもNISAは、2027年1月から始まる0歳から17歳までの子ども向けのNISAです。
年間投資枠は60万円、非課税保有限度額は600万円で、利用できるのはつみたて投資枠のみです。
一方、ジュニアNISAは2023年末で新規口座開設が終了しています。
ジュニアNISAでは年間80万円、非課税期間は最長5年間という仕組みでしたが、こどもNISAでは非課税保有期間が無期限となり、12歳以降は一定の条件のもとで払い出しも可能になりました。
大きな違いは、単純に「投資できる金額」だけではありません。
こどもNISAは、長期の積立投資を前提に、子どもの将来に向けて資産形成を続けやすい制度へ変わっています。
ただし、年間60万円の枠を使い切る必要はありません。
教育費や生活防衛資金など、近い将来に必要なお金を確保したうえで、余裕資金を使って無理なく続けることが大切です。
こどもNISAを「教育費をすべて準備する制度」と考えるのではなく、預金と投資を目的に応じて使い分けながら、子どもの将来に向けた資産形成の選択肢として考えてみてください。
コメント