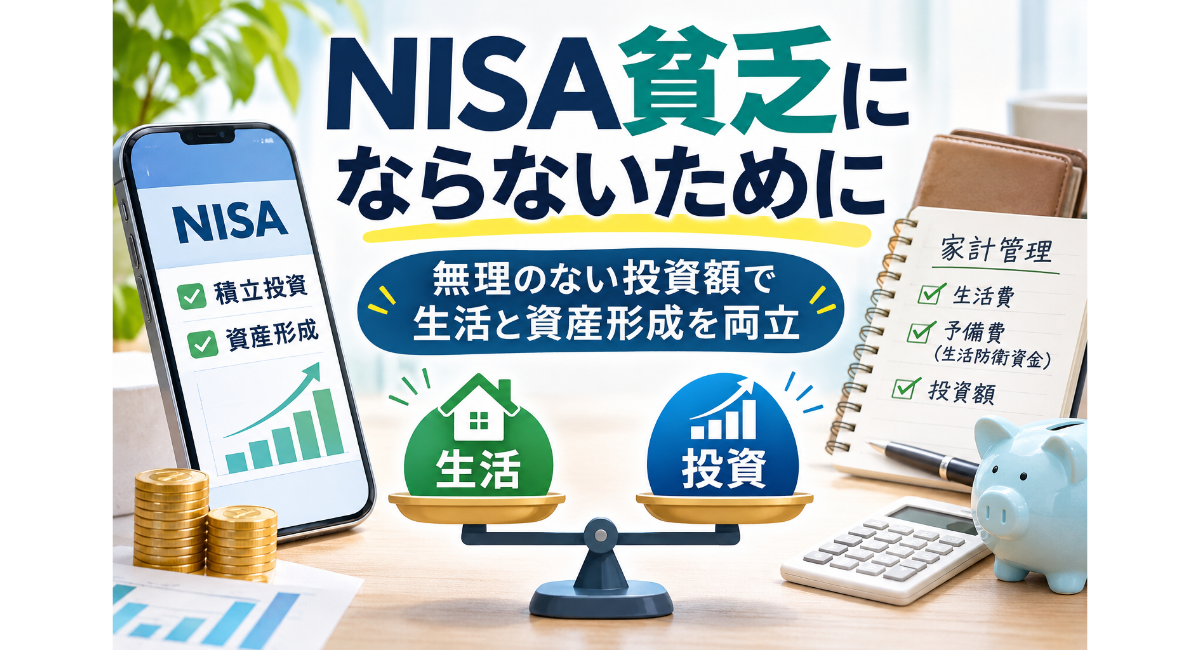
NISAを始めてから、毎月の生活が少し苦しくなっていませんか?
将来のために投資をすることは大切です。ただ、投資額を増やすことが優先され、生活費や手元のお金まで削ってしまうと、本来の資産形成から離れてしまいます。
最近は、こうした状態を表す言葉として「NISA貧乏」という言葉が使われるようになりました。
この記事では、NISA貧乏とはどのような状態なのか、なぜ起こるのかを整理します。そのうえで、無理なくNISAを続けるための考え方を初心者向けにわかりやすく解説します。
- 💡 NISA貧乏とは?まず知っておきたい意味
- 📈 なぜNISA貧乏になってしまう?主な5つの原因
- ⚠️ あなたは大丈夫?NISA貧乏につながる5つのサイン
- 🏦 NISA貧乏にならないために「生活を守るお金」を先に確保する
- 💰 NISAはいくら投資すればいい?無理のない投資額の決め方
- 🏠 近いうちに使うお金はNISAに回していい?
- 📉 投資額を増やしすぎると何が起こる?NISA貧乏の注意点
- 🧩 NISA貧乏にならないための5つのルール
- 📱 Asset Strategy流|無理なくNISAを続ける資産形成の順番
- ❓ NISA貧乏について初心者がよく悩む質問
- 🔗 NISAと資産形成をもっと知りたい方へ
- 📝 まとめ|NISAは「無理して続けるもの」ではない
💡 NISA貧乏とは?まず知っておきたい意味
NISA貧乏はNISA制度の正式な用語ではない
「NISA貧乏」という言葉を聞くと、NISAそのものに問題があるように感じるかもしれません。
しかし、NISA貧乏はNISA制度の正式な用語ではありません。投資にお金を回しすぎて、日々の生活が苦しくなる状態を表す言葉として使われています。
NISAは、投資によって得られた利益を非課税にできる制度です。制度そのものが生活を苦しくするのではなく、利用する人のお金の配分が問題になることがあります。
NISA貧乏とは「投資を優先しすぎて生活が苦しくなる状態」
たとえば、毎月の収入から生活費や必要な貯金を確保したうえで、余裕のあるお金をNISAに回すのであれば問題はありません。
一方で、「できるだけ早く投資額を増やしたい」と考え、食費や交際費を極端に削ったり、手元の現金を減らしたりするケースがあります。
このように、将来の資産形成を優先するあまり、現在の生活に無理が生じている状態が、NISA貧乏と呼ばれるものです。
大切なのは、NISAを利用していることではありません。自分の生活に対して、投資する金額が大きすぎないかを考えることです。
NISAそのものが「貧乏」を生むわけではない
ここは、NISA貧乏を考えるうえで最初に押さえておきたいポイントです。
NISAは、株式や投資信託などへの投資で得られる利益を非課税にする制度です。NISAを利用しても、投資した商品の価格が下がることはあります。
問題になるのは、「NISAの枠を使わなければもったいない」という気持ちから、家計に無理な投資額を設定してしまうことです。
NISAには非課税で投資できる仕組みがあります。しかし、そのメリットを早く使い切ることが、すべての人にとって最優先になるわけではありません。
「投資すること」と「無理をして投資すること」は違う
資産形成では、投資を続けることだけに目を向けないことも大切です。
毎月の生活費をきちんと確保し、急な出費にも対応できる状態を保ちながら、余裕のあるお金を投資に回すことが基本になります。
「もっと投資した方が将来のためになる」と考えること自体は、悪いことではありません。
ただ、投資額を増やすために今の生活を我慢しすぎるなら、一度立ち止まって考えてみましょう。
資産形成は、投資額の大きさだけで決まるものではありません。自分の生活を守りながら、無理なく続けられることも大切です。
📈 なぜNISA貧乏になってしまう?主な5つの原因
「NISAの非課税枠を早く埋めたい」と焦ってしまう
NISAには非課税で投資できる枠があるため、「できるだけ早く使った方が得なのでは」と考える人もいるでしょう。
将来の資産形成を考えれば、早く投資を始めることには意味があります。しかし、それと「無理をして投資額を増やすこと」は同じではありません。
特に、毎月の収入から投資に回せる金額を十分に考えないまま、目標額だけを先に決めると家計が苦しくなることがあります。
SNSの投資情報と自分の投資額を比較してしまう
SNSには、毎月の積立額や保有資産額を公開する投稿が数多くあります。
その情報を見て、「自分ももっと投資しなければ」と感じることがあるかもしれません。
しかし、収入や家族構成、住居費、貯金額などは人によって違います。
他の人が毎月いくら投資しているかは、自分が投資する金額を決める基準にはなりません。
自分の家計にとって無理のない金額かどうかを考えることが大切です。
老後や物価高への不安から投資を急いでしまう
将来の生活に不安を感じると、「今のうちにできるだけ資産を増やしたい」と考えやすくなります。
物価が上がれば、今までと同じ金額でも買えるものが少なくなるため、将来のお金について考える機会も増えます。
こうした不安から投資を始めることは、決して悪いことではありません。
ただし、不安が強くなるほど投資額を増やしてしまうと、今度は現在の生活が苦しくなる可能性があります。
「投資しないと損をする」と考えてしまう
NISAや投資について調べていると、「早く始めた方がいい」「投資しないと損をする」といった情報を目にすることがあります。
確かに、長期的な資産形成では投資を早く始めることが有利になる場合があります。
しかし、「早く始めること」と「無理な金額を投資すること」は別の話です。
月1万円でも、家計に無理なく続けられるなら、それは立派な資産形成の一歩です。
資産残高を増やすことが目的になってしまう
本来、資産形成は将来の生活をより安心できるものにするための手段です。
ところが、投資を続けているうちに「資産残高をもっと増やしたい」という気持ちが強くなることがあります。
すると、旅行や趣味、人との付き合いなどに使うお金まで削って、投資に回したくなるかもしれません。
ここで一度、「何のために資産を増やしているのか」を考えてみることが大切です。
将来のための投資によって、今の生活まで苦しくなってしまえば、本来の目的から離れてしまいます。
⚠️ あなたは大丈夫?NISA貧乏につながる5つのサイン
毎月の生活費が足りなくなっている
NISAの積立をした後に、毎月の生活費が足りなくなっているなら注意が必要です。
食費や光熱費など、生活に欠かせない支出まで削っている場合は、投資額が家計に合っていない可能性があります。
投資は、生活を維持するためのお金を削ってまで続けるものではありません。
まずは毎月の収入と支出を確認し、投資をした後も無理なく生活できているかを見直してみましょう。
貯金を取り崩して投資している
毎月の積立額を確保するために、貯金を取り崩している場合も注意が必要です。
一時的な資金移動ではなく、生活費や急な出費に備えていたお金まで投資に回しているなら、家計全体を見直す必要があります。
投資資産は値動きするため、必要になったときに同じ金額で現金化できるとは限りません。
「投資できるお金」と「すぐに使えるお金」を分けて考えることが大切です。
急な出費に対応できる現金がない
病気やけが、家電の故障、冠婚葬祭など、予定していなかった支出は突然発生します。
そのときに使える現金がほとんど残っていないなら、投資額を優先しすぎている可能性があります。
資産形成では、将来のためのお金だけでなく、今の生活を守るためのお金も必要です。
「投資を続けられるか」だけではなく、「急な出費があっても生活できるか」という視点も持っておきましょう。
趣味や交際費を極端に削っている
資産形成のために、ある程度の節約をすることは珍しくありません。
ただ、友人との食事や趣味、家族との時間まで我慢し続けているなら、一度投資額を見直してみてもいいでしょう。
お金は将来のためだけに使うものではありません。
今の生活を大切にしながら、将来のためのお金も準備する。その両方を考えることが、無理のない資産形成につながります。
「NISAの積立額を減らすのが怖い」と感じる
最後のサインは、積立額を減らすことそのものに強い不安を感じることです。
「一度減らしたら将来損をする」「周りはもっと投資している」と考えて、生活が苦しくても積立額を変えられない状態になっていないでしょうか。
NISAの積立額は、自分の家計に合わせて考えるものです。
生活状況が変わったときは、投資額を見直すことも資産形成の一部です。
無理なく続けられる金額に調整することは、投資から逃げることではありません。
🏦 NISA貧乏にならないために「生活を守るお金」を先に確保する
NISAで資産形成を始めるときは、投資する金額だけを考えないことが大切です。
投資に回すお金とは別に、毎日の生活や急な出費に使えるお金も確保しておきましょう。
将来の資産を増やすことを考える前に、まず今の生活を安定させることが、無理のない資産形成につながります。
まず生活に必要なお金を確保する
最初に考えたいのは、毎月の生活に必要なお金です。
家賃や住宅ローン、食費、光熱費、通信費など、生活を続けるために必要な支出があります。
これらのお金まで投資に回してしまうと、毎月の生活が苦しくなる可能性があります。
NISAの積立額を決めるときは、投資できる金額から考えるのではなく、生活に必要なお金を差し引いたうえで考えてみましょう。
生活防衛資金は投資とは別に考える
生活費とは別に、急な病気やけが、失業、家電の故障などに備えるお金も必要です。
こうした、もしものときに使うためのお金を「生活防衛資金」と呼びます。
生活防衛資金は、値動きのある投資商品とは分けて考えることが基本です。
必要になったときにすぐ使えるお金があることで、投資を続けている途中でも家計を守りやすくなります。
生活防衛資金の目安は「生活費の数か月分」から考える
生活防衛資金に必要な金額は、すべての人に同じ基準があるわけではありません。
会社員か自営業か、家族がいるか、一人暮らしかなどによって、必要になる金額は変わります。
そこで、まずは自分の毎月の生活費を確認し、その数か月分をひとつの目安として考えてみましょう。
大切なのは、数字を無理に合わせることではありません。自分の生活に合わせて「これなら急な出費があっても慌てずに済みそう」と思える金額を考えることです。
急な病気や失業に備える現金を残しておく
投資をしていると、資産の残高を増やすことに意識が向きやすくなります。
しかし、投資したお金は必要なときに必ず同じ金額で使えるとは限りません。
株式や投資信託は価格が変動するため、値下がりしている時期に現金が必要になることもあります。
だからこそ、急な出費に備える現金は、投資とは別に残しておくことが大切です。
貯金が少ない状態で投資額だけ増やさない
貯金がまだ十分ではないのに、「NISAをもっと活用しなければ」と投資額を増やす必要はありません。
まずは家計を確認し、生活に必要なお金と、もしものときに使えるお金を確保することから始めましょう。
そのうえで余裕があるなら、その一部をNISAでの資産形成に回す方法を考えれば十分です。
投資額を増やすことよりも、生活を崩さずに続けられる状態を作ることを優先しましょう。
💰 NISAはいくら投資すればいい?無理のない投資額の決め方
NISAを始めると、「毎月いくら積み立てればいいの?」と迷う人も多いでしょう。
しかし、NISAには「全員が毎月この金額を投資すべき」という正解はありません。
収入や生活費、貯金の状況は人によって違うため、自分の家計に合わせて投資額を決めることが大切です。
「NISAの上限まで投資する必要はない」
NISAには非課税で投資できる枠があります。
そのため、「せっかくの非課税枠だから、できるだけ使った方がいい」と考えることもあるでしょう。
ただし、非課税枠は投資できる上限であって、必ず使い切らなければならない金額ではありません。
家計に余裕がない状態で、非課税枠を埋めることを優先する必要はありません。
投資額は収入ではなく家計の余裕から決める
同じ年収でも、住居費や家族構成などによって自由に使えるお金は大きく変わります。
そのため、「年収が○万円なら毎月○万円」という決め方だけでは、自分に合った投資額を判断できません。
まずは毎月の収入と支出を確認し、生活費や必要な貯金を確保したあとに残るお金を見てみましょう。
その中から、投資に回しても生活に無理がない金額を考えることが大切です。
毎月の生活費と貯金を確保してから投資額を考える
投資額を先に決めてしまうと、その金額に合わせて生活費を削ってしまうことがあります。
そうならないためにも、まず毎月必要になる支出を確認し、貯金に回すお金も考えておきましょう。
そのうえで、残ったお金の中から無理なく投資できる金額を決めます。
「いくら投資できるか」ではなく、「いくらなら投資しても生活に困らないか」と考えると判断しやすくなります。
投資額を減らしてもNISAをやめる必要はない
収入が減ったり、出費が増えたりすれば、以前と同じ金額を投資できなくなることがあります。
そんなときは、NISAの積立額を一時的に減らすことも選択肢のひとつです。
毎月3万円を積み立てていた人が、家計の変化によって1万円に減らしたとしても、資産形成そのものをやめる必要はありません。
大切なのは、生活を苦しくしてまで同じ金額を続けることではなく、その時々の家計に合わせて調整することです。
「毎月○万円」より「無理なく続けられる金額」が大切
資産形成では、毎月の投資額が大きければいいというわけではありません。
生活に無理がなく、長く続けられる金額を決めることも重要です。
たとえば、月1万円なら無理なく続けられるのに、月5万円にすると生活費が足りなくなるなら、月1万円から始める方法があります。
将来のために投資をするなら、今の生活を犠牲にしないことも大切にしましょう。
🏠 近いうちに使うお金はNISAに回していい?
NISAで投資を始めるときは、「今使わないお金」と「近いうちに使うお金」を分けて考えることも重要です。
将来使う予定が決まっているお金まで投資に回してしまうと、必要な時期に価格が下がっている可能性があります。
投資するかどうかを考えるときは、金額だけでなく「いつ使うお金なのか」にも目を向けてみましょう。
近いうちに使う予定のお金は投資と分ける
たとえば、数年後に使う予定があるお金を投資に回すと、その時期に投資商品の価格が下がっている可能性があります。
投資は長期的な資産形成を考えるための手段であり、必要な時期が決まっているお金とは相性が異なります。
「使う予定があるお金」と「当面使う予定のないお金」を分けて管理することで、投資中の値動きにも対応しやすくなります。
住宅・車・教育費などの予定資金を守る
住宅購入や車の買い替え、子どもの進学など、まとまった支出が予定されている場合は、そのためのお金を別に考えましょう。
こうした資金は、必要になる時期がある程度決まっています。
投資に回した結果、必要な時期に資産価格が下がってしまうと、予定していた金額を用意できない可能性があります。
将来のためのお金であっても、「投資するお金」と「使うために確保しておくお金」は分けて考えることが大切です。
株式や投資信託は値下がりすることがある
NISAを利用していても、投資した株式や投資信託の価格が下がることはあります。
NISAは利益を非課税にする制度であり、投資した商品の元本を保証する制度ではありません。
そのため、数年後に必ず使う予定のお金を、「NISAだから安心」と考えて投資するのは適切ではありません。
投資するお金を決めるときは、NISAの非課税メリットだけでなく、価格が変動することも考えておきましょう。
「必要な時期」が決まっているお金ほど現金で備える
お金をいつ使うのかが決まっているなら、その時期に必要な金額を準備できることが大切です。
投資によって増える可能性がある一方、必要な時期に値下がりしている可能性もあります。
だからこそ、近い将来に使う予定のお金は、投資とは分けて確保しておく考え方があります。
「増やすためのお金」と「使うためのお金」を分けることで、NISAを無理なく続けやすくなります。
📉 投資額を増やしすぎると何が起こる?NISA貧乏の注意点
NISAでの投資は、将来の資産形成に役立つ方法のひとつです。
ただし、投資額を増やしすぎると、思わぬところで家計に負担がかかることがあります。
ここでは、NISA貧乏につながりやすい「投資しすぎ」の注意点を見ていきましょう。
株価が下がっても生活費は待ってくれない
投資したお金は、いつでも同じ価値で使えるとは限りません。
株式や投資信託は価格が変動するため、投資した直後に値下がりすることもあります。
一方で、家賃や食費、光熱費などの生活費は、投資先の価格に関係なく必要になります。
だからこそ、生活に必要なお金まで投資に回してしまうと、相場が下がったときに家計が苦しくなりやすいのです。
投資資産が減ったときに焦って売却する可能性がある
投資額が大きすぎると、資産価格が下がったときの精神的な負担も大きくなります。
「このまま下がったら生活できない」と感じれば、長期保有するつもりだった投資信託などを急いで売却してしまうかもしれません。
本来は長期で運用する予定だったお金でも、生活に必要なお金まで投資していると、短期的な値動きに対応せざるを得なくなることがあります。
生活費まで投資すると長期投資を続けにくくなる
資産形成では、長く続けられることが重要です。
毎月の投資額を大きくしすぎて生活に余裕がなくなれば、家計を立て直すために積立額を減らしたり、投資そのものを中断したりする可能性があります。
最初から無理のない金額にしておけば、収入や生活環境が変わったときにも調整しやすくなります。
「資産形成のために今の生活を犠牲にする」状態を避ける
将来のためにお金を準備することは大切です。
しかし、資産を増やすことだけを優先して、現在の生活が苦しくなってしまっては本末転倒です。
趣味や交際費をすべて削ったり、必要な買い物まで我慢したりする必要はありません。
大切なのは、今の生活を守りながら、将来に向けた資産形成も続けられるバランスです。
🧩 NISA貧乏にならないための5つのルール
ここまで見てきたように、NISA貧乏を避けるポイントは「投資をしないこと」ではありません。
大切なのは、自分の家計に合った金額で投資を続けることです。
そこで、NISAを無理なく続けるための5つのルールを整理します。
①生活防衛資金を先に確保する
まずは、毎日の生活を守るためのお金を確保しましょう。
生活費や急な出費に対応できる現金があれば、投資資産の値下がりに慌てて対応する必要が少なくなります。
投資に回す金額を決める前に、「生活を守るお金は足りているか」を確認することが大切です。
②近いうちに使うお金を投資しない
住宅、車、教育費など、使う時期が決まっているお金は、投資資金と分けて考えましょう。
投資商品は値下がりする可能性があるため、必要な時期に元本を下回っていることもあります。
「いつ使うお金なのか」を先に考えると、投資に回してよいお金が見えやすくなります。
③NISAの投資枠を無理に埋めない
NISAには非課税で投資できる枠があります。
だからといって、その枠を毎年すべて使い切らなければならないわけではありません。
家計に余裕がないのに「枠を使わないともったいない」と考えて投資額を増やすと、生活を圧迫する原因になります。
NISAの枠よりも、自分の家計を優先しましょう。
④毎月の積立額を家計に合わせて決める
毎月いくら投資するかは、他の人の金額を基準にする必要はありません。
同じ収入でも、家賃、住宅ローン、子どもの教育費、車の維持費などによって使えるお金は変わります。
「毎月5万円」「毎月10万円」と最初に決めるのではなく、毎月無理なく残せる金額から考えてみましょう。
⑤今の生活と将来の資産形成を両立する
資産形成は、将来のためだけに行うものではありません。
現在の生活を安定させながら、余裕のある範囲で将来のお金も準備していくことが大切です。
「投資額を増やすほど正解」という考え方から離れて、自分にとって続けやすい資産形成を目指しましょう。
📱 Asset Strategy流|無理なくNISAを続ける資産形成の順番
NISAを始めるとき、「いくら投資すればいいのか」と迷う方は少なくありません。
Asset Strategyでは、最初から投資額を決めるのではなく、家計を整えてから投資額を決めるという順番をおすすめします。
ここでは、iPhoneを使った資産形成にもつなげやすい6つのSTEPに整理します。
STEP1|毎月の収入と支出を把握する
最初に確認したいのは、毎月いくら入ってきて、いくら出ていくのかです。
収入から生活費や固定費などの支出を引けば、毎月どのくらいのお金を残せるのかが見えてきます。
まずは家計の現状を知ることから始めましょう。
STEP2|スマホ代など固定費を見直す
次に、毎月の支出の中から見直せる固定費を探します。
特にスマホ代は毎月発生するため、一度見直すことで、その後の家計にも影響します。
節約できた金額を、そのまま投資に回す必要はありません。
まずは家計に余裕を作ることを優先しましょう。
STEP3|浮いたお金を貯金に回す
固定費などを見直して浮いたお金があれば、まずは貯金に回す方法があります。
すぐに使う予定がないお金を少しずつ貯めていくことで、急な出費への備えを作りやすくなります。
「節約した分=投資」という考え方に固定する必要はありません。
STEP4|生活防衛資金を確保する
家計を整えながら、生活を守るためのお金を確保します。
ここまでできると、投資に回してもよいお金と、生活のために残しておくお金を分けて考えやすくなります。
投資を始めることを急がず、家計の土台を作ることを優先しましょう。
STEP5|余裕資金からNISAの投資額を決める
生活に必要なお金を確保したうえで、無理なく投資に回せる金額を考えます。
この金額は、他の人と同じである必要はありません。
毎月の家計を圧迫せず、値下がりしたときにも慌てずに続けられる金額を目安にしましょう。
STEP6|iPhoneから無理のない金額で投資を始める
投資額が決まったら、iPhoneを使ってNISAを始めることもできます。
証券会社の口座開設からNISAの設定、投資信託の購入まで、スマートフォンで手続きを進められるサービスもあります。
ただし、便利だからといって投資額を増やす必要はありません。
大切なのは、iPhoneで簡単に投資できることではなく、自分の生活を守りながら無理なく続けられる仕組みを作ることです。
Asset Strategyでは、「節約する→貯める→生活を守る→余裕資金で投資する」という順番を大切にします。
この順番なら、NISAを資産形成のための便利な制度として活用しながら、現在の生活も大切にできます。
❓ NISA貧乏について初心者がよく悩む質問
ここまで、NISA貧乏にならないための考え方や、無理なく投資を続ける方法を見てきました。
最後に、NISAを始めたばかりの方が悩みやすいポイントをQ&A形式で整理します。
NISA貧乏になったら積立をやめるべき?
生活費が苦しくなっているのであれば、まず家計を立て直すことを優先しましょう。
NISAの積立を一時的に減らしたり、停止したりすること自体が悪いわけではありません。
投資を続けることよりも、毎日の生活を安定させることが先です。
NISAの積立額を減らしてもいい?
もちろん、家計の状況に合わせて積立額を減らして構いません。
収入が減ったり、支出が増えたりしたときは、投資額を見直すことも資産形成の一部です。
「一度決めた金額を絶対に続けなければいけない」と考える必要はありません。
貯金とNISAはどちらを優先すべき?
どちらを優先するかは、現在の家計状況によって変わります。
近いうちに使うお金や、急な出費に備えるお金が不足しているなら、まず現金を確保することを考えましょう。
生活を守るお金を確保したうえで、余裕資金をNISAで運用するという考え方が基本になります。
貯金が少ない人はNISAを始めない方がいい?
貯金が少ないからといって、必ずNISAを始めてはいけないわけではありません。
ただし、急な出費があるたびに投資資産を売却しなければならない状態なら、投資額を増やす前に家計の余裕を作ることが大切です。
少額から始める方法もありますが、まずは「投資に回しても生活に困らないお金」があるかを確認しましょう。
NISAの非課税枠は早く埋めた方が得?
NISAの非課税枠を早く使い切ることだけを目標にする必要はありません。
NISAには非課税で投資できる制度上のメリットがありますが、そのメリットを優先して生活費まで投資に回せば、家計を圧迫する可能性があります。
「非課税枠をどこまで使うか」よりも、「無理なく資産形成を続けられるか」を優先しましょう。
毎月いくら投資すればNISA貧乏にならない?
「毎月○万円なら大丈夫」という一律の金額はありません。
同じ収入でも、住居費や教育費、車の維持費などによって家計の余裕は変わります。
毎月の生活費や貯金を確保したうえで、無理なく続けられる金額を決めることが大切です。
NISAで損をしたらどうすればいい?
まず、値下がりしたからといって慌てて売却しないことが大切です。
投資商品には価格変動があるため、購入したときより評価額が下がることがあります。
ただし、生活費が不足しているなど家計そのものに問題がある場合は、投資を続けることだけにこだわらず、家計を立て直すことを優先しましょう。
🔗 NISAと資産形成をもっと知りたい方へ
NISA貧乏を避けるには、投資の知識だけでなく、家計管理や貯金、固定費の見直しについても知っておくことが大切です。
Asset Strategyでは、NISAの基本からiPhoneを使った資産形成まで、初心者向けに順番に解説しています。
預金と投資の使い分けを知りたい方
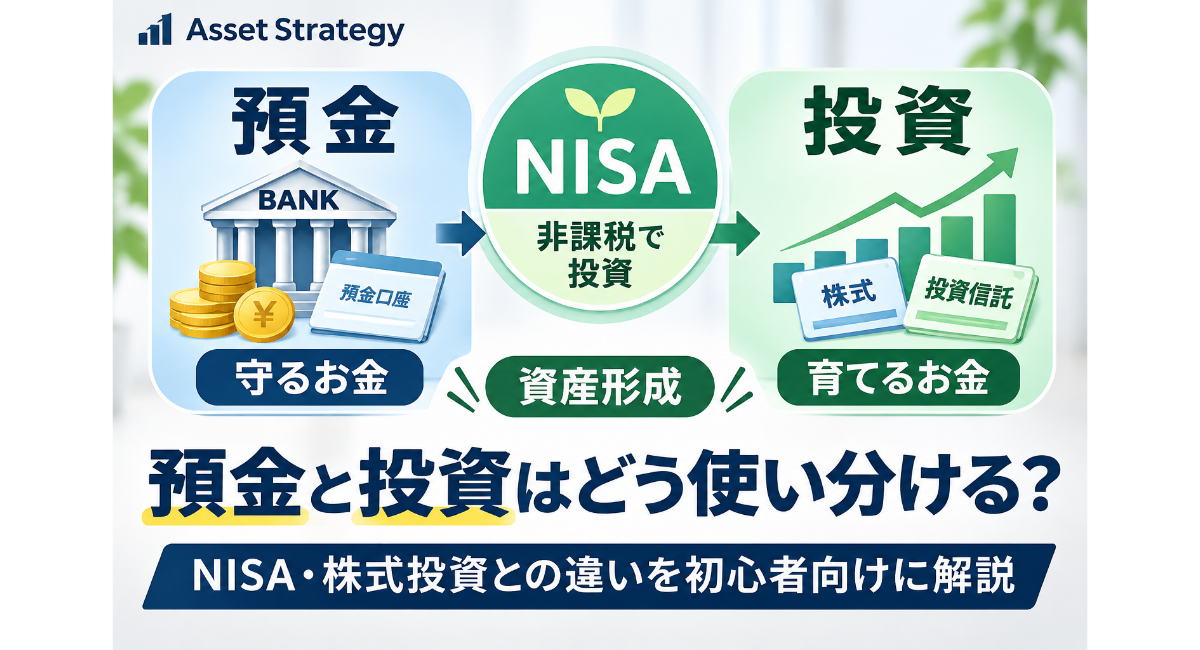
預金と投資には、それぞれ違った役割があります。
「生活を守るお金」と「将来のために増やすお金」をどう分ければよいのか知りたい方は、こちらの記事も参考にしてください。
→ 預金と投資はどっちがいい?NISA・株式投資との違いと使い分けを初心者向けに解説【2026年版】
新NISAの基本から知りたい方
NISAについてまだよく分からない方は、まず制度の基本から確認してみましょう。
NISAの仕組みやメリット、注意点を初心者向けにまとめています。
→ 新NISAとは?初心者向けにわかりやすく解説|始め方・メリット・注意点まで完全ガイド【2026年版】
NISAの始め方を知りたい方
NISAを始めたいけれど、何から手続きすればよいか分からない方はこちらの記事をご覧ください。
証券口座の準備からNISAを始めるまでの流れを確認できます。
→ 新NISAの始め方|初心者が口座開設から投資を始めるまでをわかりやすく解説【2026年版】
iPhoneでNISAを始めたい方
iPhoneを使ってNISAを始めたい方は、スマートフォンでの具体的な手順も確認できます。
口座開設後の設定など、実際に始めるときの流れを順番に解説しています。
→ iPhoneで新NISAを始める方法|初心者向けに口座開設から投資まで解説【2026年版】
iPhoneで投資信託を買いたい方
NISAで投資信託を購入する方法を知りたい方はこちらの記事がおすすめです。
iPhoneの画面を使って、投資信託を購入するときの基本的な流れを解説しています。
→ iPhoneで投資信託を買う方法|初心者向けに注文方法をわかりやすく解説【2026年版】
📝 まとめ|NISAは「無理して続けるもの」ではない
NISAは、将来の資産形成を考えるうえで便利な制度です。
一方で、非課税枠を使い切ることや、毎月の投資額を増やすことだけが資産形成の目的ではありません。
大切なのは、現在の生活を守りながら、将来に向けたお金も少しずつ準備していくことです。
「NISA貧乏」という言葉が話題になっているからといって、NISAそのものを怖がる必要はありません。
注意したいのは、生活費や急な出費に必要なお金まで投資に回してしまうことです。
投資額を減らしたり、積立を一時的に止めたりすることも、家計を守るためには必要な選択です。
まずは収入と支出を把握し、固定費を見直し、貯金を確保する。
そのうえで、生活に無理のない余裕資金からNISAを始めれば、資産形成を長く続けやすくなります。
資産形成で大切なのは、「できるだけ多く投資すること」ではありません。
今の生活を大切にしながら、将来に向けた準備を無理なく続けること。
それが、NISA貧乏を避けながら資産形成を続けるための基本的な考え方です。
コメント