「頑張って節約しているのに、なぜかお金が残らない」と感じることはありませんか。収入を増やすことも大切ですが、毎日の小さな選び方を変えるだけでも家計は少しずつ変わります。
お金が貯まる人は、特別な方法を使っているとは限りません。使う前に考える、先に残す、毎月確認するなど、普段の行動に一定のルールを持っているからです。
この記事では、そんな「お金が貯まる人」に見られる習慣を10個に整理して紹介します。すべてを一度に変える必要はないので、できそうなものから一つずつ取り入れてみてください。
- 📊 お金が貯まる人に共通する10の習慣
- 💰 お金が貯まる人と貯まらない人の違い
- 💡 習慣① 家計の数字を把握する
- 💰 習慣② 給料が入ったら先に残す
- 📱 習慣③ 固定費を放置しない
- 🛒 習慣④ 買う前に一度考える
- 📋 習慣⑤ 予算を決めてお金を使う
- 💳 習慣⑥ クレジットカード・キャッシュレスの支出を確認する
- 🏷️ 習慣⑦ セールではなく必要性で判断する
- 🎯 習慣⑧ お金の使い道に優先順位をつける
- 📚 習慣⑨ お金の知識を少しずつ学ぶ
- 🌱 習慣⑩ 長期目線でお金を考える
- 🧭 今日から始める「お金が貯まる習慣」3ステップ
- 📖 運営者として考える「お金が貯まる習慣」の本当のポイント
- ❓ お金が貯まる人の習慣についてよくある質問
- 📚 関連記事
- 📝 まとめ|お金が貯まる人の習慣を1つずつ取り入れよう
📊 お金が貯まる人に共通する10の習慣
お金が貯まる人の行動を見ていると、節約のテクニックよりも「お金をどう扱うか」という考え方に共通点があります。無理に我慢を重ねるのではなく、迷わず行動できる仕組みを先に作っているのです。
今回取り上げる10の習慣は、家計を把握する、先に貯める、固定費を確認する、買い物を見直す、予算を決めるといった基本的な行動です。さらに、キャッシュレスの管理、お金の使い道、学ぶ習慣、長期的に考える姿勢まで見ていきます。
お金が貯まる人は「お金の使い方」に基準がある
お金を貯めたいからといって、すべての支出を我慢する必要はありません。お金が貯まりやすい人は、「これは必要」「今は見送る」といった自分なりの基準を持ち、使い方を決めています。
基準があると、セールや周囲の情報に流されにくくなります。記事の後半では、買い物、予算、支出の優先順位など、具体的な判断につながる習慣を見ていきます。
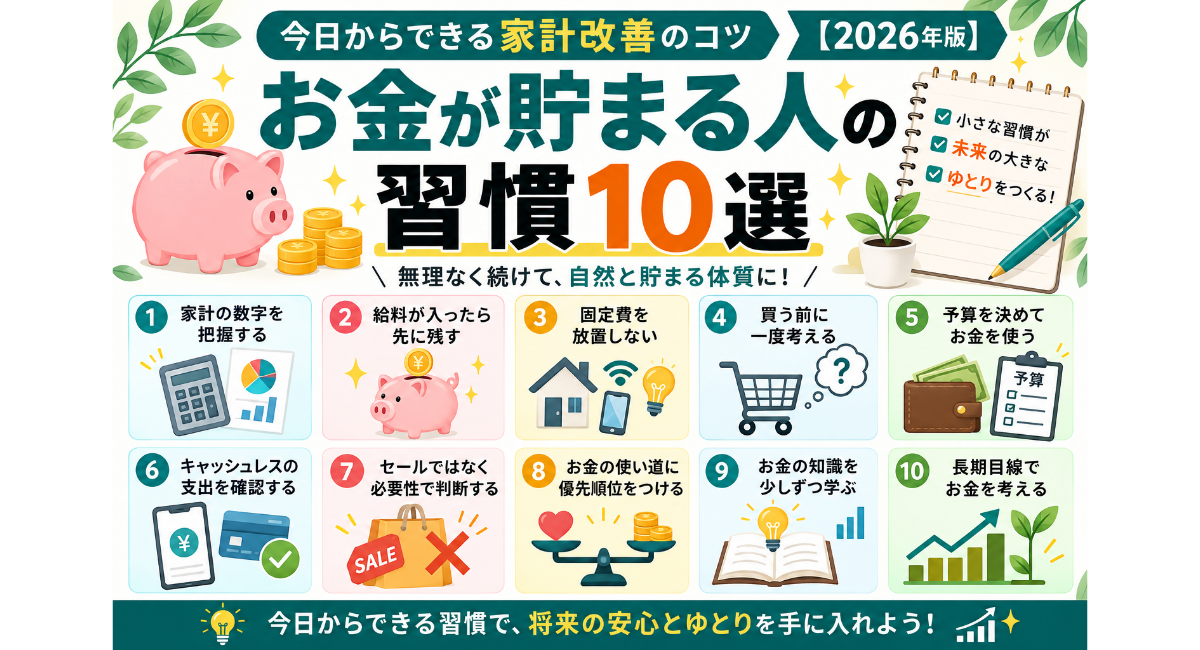
10の習慣を一覧で確認する
この記事で取り上げる10の習慣は、次のとおりです。
①家計の数字を把握する ②給料が入ったら先に残す ③固定費を放置しない ④買う前に一度考える ⑤予算を決めてお金を使う
⑥クレジットカード・キャッシュレスの支出を確認する ⑦セールではなく必要性で判断する ⑧お金の使い道に優先順位をつける ⑨お金の知識を少しずつ学ぶ ⑩長期目線でお金を考える
全部を一度に変える必要はない
10個の習慣を見て、「全部やらなければ」と思う必要はありません。最初から多くを変えようとすると負担が大きくなり、途中で続けにくくなることがあります。
まずは支出を確認する習慣だけ始めても十分です。続けられるようになったら、次に貯金や買い物のルールを加える進め方でも問題ありません。
💰 お金が貯まる人と貯まらない人の違い
同じくらいの収入でも、毎月のお金の残り方には違いが出ることがあります。その差を考えるとき、注目したいのは「いくら稼いでいるか」だけではなく、「入ってきたお金をどう扱っているか」です。
貯まらない状態を変えたいなら、自分を責めるよりも、普段のお金の使い方を一度見直してみましょう。原因が分かれば、変えるべき行動も具体的に見つけやすくなります。
お金の使い方を意識しているか
お金が貯まる人は、何にいくら使っているかをまったく気にせず過ごしているわけではありません。大きな出費だけでなく、毎月繰り返している小さな支出にも目を向けています。
一方で、支払いをその場の感覚だけで続けていると、月末になって初めて使いすぎに気づくことがあります。だからこそ、支出を後から確認できる状態を作っておくことが大切です。
家計全体を整理する方法は、当サイトの家計管理の始め方でも詳しく解説しています。この記事では家計管理そのものを掘り下げず、「貯まる人が普段どんな行動をしているか」に絞って見ていきます。
「なんとなく使う」を減らしているか
「安かったから」「ついでだから」といった理由だけで買い物を続けると、本当に必要な支出なのか分からなくなることがあります。お金が貯まる人は、買う理由を一度考える時間を持ちます。
すべての買い物を細かく悩む必要はありません。迷ったときだけ立ち止まり、「今の自分に必要なのか」を確認するだけでも、お金の使い方は変わってきます。
貯めるための行動を先に決めているか
毎月余った分だけ貯めようとすると、月によって貯金額が変わりやすくなります。お金を残したいなら、いつ、いくらを貯金するのかを先に決めておく方法があります。
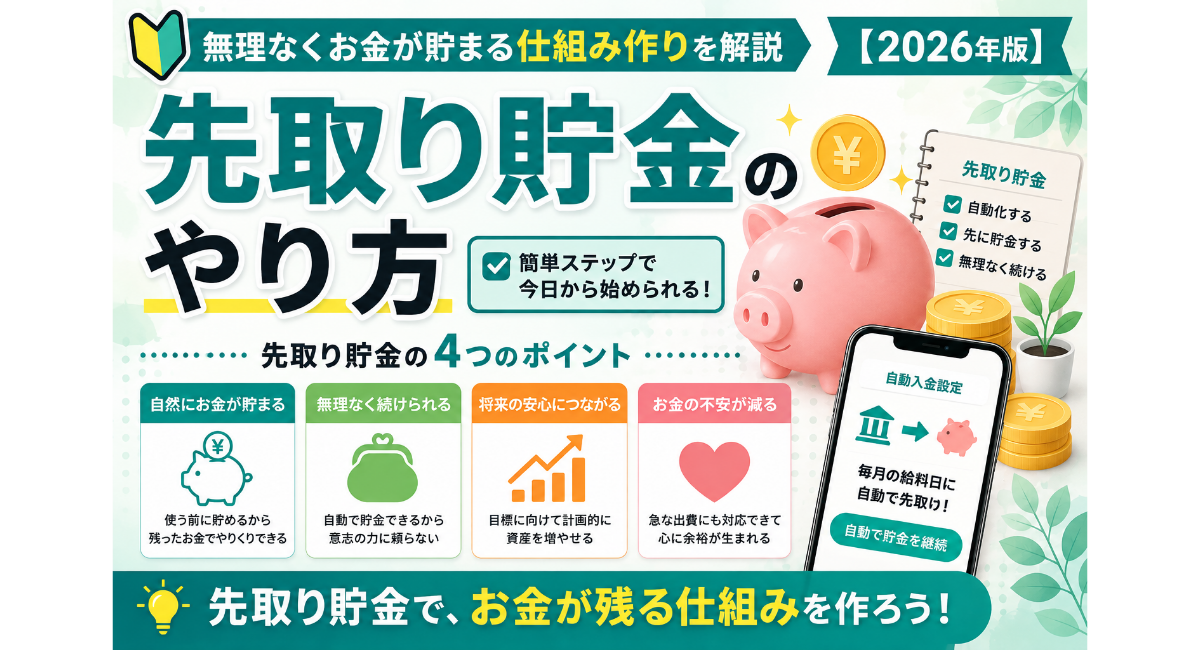
ここでは具体的な先取り貯金の手順を繰り返しません。給料日、自動化、口座、金額の決め方は、当サイトの先取り貯金のやり方で詳しく解説しています。
💡 習慣① 家計の数字を把握する
お金を貯めようと思ったら、最初に知っておきたいのが毎月の支出です。何にどれくらい使っているかが分からなければ、減らせる支出や残せる金額も判断しにくくなります。
何にいくら使っているかを知る
食費、通信費、日用品、趣味など、毎月の支出を大まかに分けて確認してみましょう。細かな項目まで完璧に分類するより、まず大きなお金の流れをつかむことが大切です。
金額を見るだけでも改善点が見つかる
数字を確認すると、思っていたより使っている項目に気づくことがあります。気になった支出を一つずつ確認するだけでも、家計を変えるきっかけになります。
家計簿アプリも選択肢になる
手書きの家計簿が続きにくい場合は、家計簿アプリを使う方法もあります。マネーフォワード MEやZaimについては別記事で詳しく紹介しているので、自分の管理方法に合うか確認してみてください。
💰 習慣② 給料が入ったら先に残す
お金が貯まる人は、月末まで待ってから貯金するとは限りません。収入が入った時点で、将来のために残す金額を先に分けておく考え方を取り入れています。
「余ったら貯める」から発想を変える
使ったあとに残った金額を貯金しようとすると、月によって結果が変わります。先に残す金額を決めておけば、その金額については使わないルールを作れます。
貯金を毎月の家計ルールにする
先に残す金額を決めると、毎月「今月はいくら貯めよう」と考え直す必要がなくなります。収入や支出が変わったときには見直しながら、自分の家計に合うルールとして続けていきましょう。
先取り貯金の具体的な方法は別記事で学ぶ
先取り貯金は、給料日、自動化、貯金用口座、金額の決め方まで考えると実践しやすくなります。詳しい始め方は、先ほど紹介した先取り貯金のやり方で確認できます。
📱 習慣③ 固定費を放置しない
お金を貯めたいときは、毎日の細かな支出だけでなく、定期的に出ていく固定費にも目を向けてみましょう。固定費は一度見直すと、その後の家計にも影響するため、習慣的に確認しておきたい項目です。
毎月出ていく支出を一度確認する
固定費には、スマートフォンの料金、動画や音楽などのサブスク、保険料、住居費などがあります。契約したまま長く見直していないものがないか、一度一覧にして確認してみましょう。
大切なのは、すべての固定費を減らすことではありません。今の生活に本当に必要なのか、料金に対して納得できているのかを確認することが最初の一歩です。
通信費やサブスクを見直す
特に確認しやすいのが通信費やサブスクです。使っていないサービスを契約したままにしていないか、現在の利用状況に対して料金が合っているかを見てみましょう。
通信費を見直したい方は、当サイトの格安SIMの比較・選び方も参考にしてください。ここでは具体的なサービス比較には踏み込まず、固定費を見直す習慣そのものを取り上げます。
節約できた金額をそのまま使わない
固定費を見直して毎月の支出が減ったら、その分をすぐ別の買い物に回さないことも大切です。月に2,000円浮いたなら、その2,000円を貯金や将来のためのお金として残す方法があります。
節約の効果は、支出が減った時点で終わりではありません。減らせた金額を次の目的へ振り向けることで、家計改善が実際の貯蓄につながっていきます。
🛒 習慣④ 買う前に一度考える
お金が貯まる人は、買い物をしない人ではありません。必要なものや大切にしたいものにはお金を使いながら、買う前に一度立ち止まる習慣を持っています。
欲しいものと必要なものを分ける
「欲しい」と思った瞬間は、必要なものと同じように感じてしまうことがあります。そんなときは、今日買わなければ困るものなのか、それとも後から考えてもよいものなのかを分けてみましょう。
この区別ができるようになると、買い物の判断が少し楽になります。欲しいものを全部我慢するのではなく、今の自分に必要な支出を選ぶことがポイントです。
すぐ買わずに時間を置く
迷っている商品ほど、その場ですぐ購入せず、少し時間を置いてから考える方法があります。翌日になっても必要だと思えるなら、改めて購入を検討してみましょう。
時間を置くことで、買いたい気持ちだけで判断していないか確認できます。特に高額な買い物では、いったん考える時間を作るだけでも判断しやすくなります。
買った後まで考えて判断する
商品を買うときは、購入金額だけでなく、その後にかかる費用も考えてみましょう。たとえば家電なら電気代、サービスなら毎月の利用料など、買った後にも支出が続く場合があります。
安く購入できても、その後ほとんど使わなければ家計へのメリットは小さくなります。価格だけではなく、「買った後に本当に使うか」まで考える習慣を持ちましょう。
📋 習慣⑤ 予算を決めてお金を使う
お金が貯まる人は、残高を見ながらその都度使うのではなく、あらかじめ使う範囲を考えています。予算を決めておけば、月の途中で残りのお金を確認しやすくなります。
使う前に上限を決める
まずは、食費や趣味、外食など、毎月ある程度金額を調整できる項目から上限を決めてみましょう。細かな金額まで正確に設定する必要はなく、大まかな範囲を決めるだけでも十分です。
予算の目的は、使えるお金を厳しく制限することではありません。どこまでなら使ってよいのかを先に決めて、月の途中で迷わないようにすることが目的です。
食費や趣味など項目ごとに考える
すべての支出を一つにまとめるより、いくつかの項目に分けたほうが管理しやすいことがあります。食費はこのくらい、趣味はこのくらいというように、自分の生活に合わせて考えてみましょう。
ここで他の人の金額をそのまま基準にする必要はありません。家族構成や住んでいる地域、生活スタイルによって適切な予算は変わるため、自分の家計に合う範囲を探すことが大切です。
予算内で使うことを習慣にする
予算を決めたら、月末に結果を振り返ってみましょう。予定より使いすぎた項目があれば、翌月から少し調整するだけでも構いません。
毎月ぴったり同じ金額に合わせる必要はありません。大切なのは、使う前に一度考える習慣を身につけ、無意識の支出を少しずつ減らしていくことです。
💳 習慣⑥ クレジットカード・キャッシュレスの支出を確認する
キャッシュレス決済は便利ですが、支払った瞬間に現金が減らないため、使った金額を意識しにくいことがあります。お金が貯まる人は、便利さを活用しながら、後から支出を確認する習慣も持っています。
現金より支出感覚が薄くなりやすい
現金なら財布の中身が減るため、使った感覚を持ちやすいものです。一方でクレジットカードやスマートフォン決済では、支払いと口座からお金が出ていくタイミングがずれる場合があります。
そのため、「今月はまだこれくらいしか使っていない」と思っていても、後から請求額がまとまることがあります。便利な決済方法ほど、利用額を数字で確認することが大切です。
利用明細を定期的に確認する
毎回細かく確認するのが負担なら、週に一度や月に数回など、自分に合ったタイミングを決めておきましょう。身に覚えのない請求だけでなく、思っていたより利用額が大きい項目にも気づきやすくなります。
家計簿アプリを利用している場合は、カードの利用履歴をまとめて確認する方法もあります。マネーフォワード MEやZaimについて詳しく知りたい方は、関連記事も参考にしてください。
後払いのお金を把握しておく
クレジットカードでは、すでに使ったお金と、これから口座から引き落とされるお金を分けて考えることが重要です。口座残高だけを見て「まだ使える」と判断すると、後の支払いで困ることがあります。
カードを使った時点で支出として意識しておけば、請求日まで待ってから慌てる必要がありません。キャッシュレスを便利に使いながら、支払い予定まで含めて管理することを習慣にしていきましょう。
家計簿アプリを利用している場合は、カードの利用履歴をまとめて確認する方法もあります。詳しい機能を知りたい方は、マネーフォワード MEレビューやZaimレビューも参考にしてください。
🏷️ 習慣⑦ セールではなく必要性で判断する
セールや期間限定の商品は、お得に見えるため買うきっかけになりやすいものです。お金が貯まりやすい人は、値引き率だけを見るのではなく、自分にとって必要な物なのかを確認してから判断します。
安く買えたかよりも、買った物を実際に使うかどうかが大切です。「せっかく安いから」という理由だけなら、購入後に使わなくなることもあります。
安いことと得することは同じではない
価格が下がっていると、「お得だから買っておこう」と感じやすくなります。ただし、使わない物であれば、支払った金額が小さくても不要な支出です。
まとめ買いで単価が下がっていても、使い切れなければ節約とは言いにくくなります。割引額ではなく、購入後まで考えて判断することが大切です。
「今だけ」に流されない
期間限定や数量限定という言葉を見ると、早く決めたほうがいいと感じることがあります。必要性を確認する前に購入すると、後から「なくてもよかった」と気づくこともあります。
セールを見つけたときは、いったん画面を閉じて時間を置く方法もあります。少し間を空けると、欲しい気持ちと本当に必要という判断を分けやすくなります。
買う基準を自分で決める
セールに迷わないためには、その場で毎回悩むのではなく、自分なりの購入基準を決めておくことも役立ちます。必要性、使用頻度、予算など、確認する項目を数個に絞ると判断しやすくなります。
基準が決まっていれば、「安いから買う」ではなく、「条件を満たしているから買う」と考えられます。自分のルールを使えることが、支出を安定させる助けになります。
🎯 習慣⑧ お金の使い道に優先順位をつける
お金を貯めるために、すべての支出を小さくする必要はありません。限られたお金をどこに使うかを考え、大切な支出を残すことも家計改善の一つです。
節約を続けても満足感がない状態では、長く続けるのが難しくなります。「減らす支出」と「残したい支出」を分けて考えてみましょう。
すべてを節約しようとしない
食事、趣味、旅行、学びなど、大切にしたいものは人によって違います。すべてを一律に削るのではなく、優先度の低い部分から見直していきましょう。
あまり使っていないサービスを減らし、家族との時間や長く続けたい趣味には予算を残す方法もあります。
大切なものにはお金を使う
お金を使うこと自体が悪いわけではありません。自分にとって価値のある時間や経験、必要な道具などに使うことで、生活の満足感を保ちながら家計を整えられます。
そのためにも、「自分は何にお金を使いたいのか」を考えておくことが大切です。
価値を感じない支出から見直す
最初に見直したいのは、金額が大きい支出とは限りません。使っていないサービスや、目的が曖昧な出費など、価値を感じにくい支出から確認してみましょう。
「なくなっても困らないか」「今も利用しているか」を基準にすると、見直す候補を見つけやすくなります。
📚 習慣⑨ お金の知識を少しずつ学ぶ
家計を整えると、貯金だけでなく、税金、保険、投資など、お金について知りたいことが増えてきます。最初から専門的な知識をすべて理解する必要はなく、今の自分に必要なテーマから少しずつ学ぶことが大切です。
知識が増えると、お金に関する情報を見たときに、確認すべきポイントも分かりやすくなります。分からない言葉をそのままにせず、一つずつ調べていくことも立派な習慣です。
家計管理から始める
最初のテーマとして取り組みやすいのが家計管理です。収入と支出、お金を使う目的を整理すると、次に何を学べばいいのかも見えやすくなります。
慣れてきたら、貯金の仕組みや金融商品の基本などへ広げていけば十分です。
貯金や投資の基本を知る
貯金では、目的に合わせてお金を分けて考えることが基本になります。投資では、値動きや元本割れなど、あらかじめ知っておきたい特徴があります。
新NISAや投資信託を学ぶ場合も、まず基本を確認してから自分に合う方法を考えましょう。詳しくは新NISAの解説記事や投資信託完全ガイドも参考になります。
知識を増やして選択肢を広げる
お金の知識を学ぶ目的は、情報をたくさん覚えることではありません。自分の状況に合う選択肢を知り、必要なときに比較できるようにすることです。
基本を知っていれば、目先の情報だけで決めず、それぞれの特徴を確認して考えやすくなります。
🌱 習慣⑩ 長期目線でお金を考える
お金の使い方は、その月だけを見ていると判断が難しくなることがあります。数か月後、数年後に必要になるお金まで考えると、目の前の選択を落ち着いて判断しやすくなります。
家計改善では、大きな変化を一度に起こすより、小さな見直しを続けることが重要です。短期的な結果だけで判断せず、長い期間で変化を見る視点を持っておきましょう。
1か月だけで判断しない
新しい習慣を始めても、最初の1か月では思ったような変化が出ないことがあります。季節差や臨時の出費もあるため、1か月の数字だけで決めないようにしましょう。
複数月の家計を比べると、自分の生活に合ったパターンが見えやすくなります。
小さな差を積み重ねる
毎月の小さな見直しは、一回だけでは大きく感じなくても、積み重ねることで家計への影響が変わります。固定費、買い物、予算の使い方など、日常の判断を少しずつ整えていきましょう。
大切なのは、結果を急がず、自分に合った方法を続けることです。
将来のお金まで考えて使う
今使うお金と、将来のために残しておくお金を同じ感覚で扱わないことも大切です。近いうちに使う予定なのか、長期的に備えるお金なのかで考え方は変わります。
家計に余裕が出てきたら、貯金や資産形成について学び、目的に合わせてお金の置き場所を考えていくこともできます。資産形成の考え方は資産形成・ETF完全ガイドでも整理しています。
長期目線を持つことは、我慢を続けることではありません。今の生活を大切にしながら、将来の選択肢も残せるようにお金を使うことがポイントです。
🧭 今日から始める「お金が貯まる習慣」3ステップ
ここまで紹介した10の習慣は、すべてを同時に実践する必要はありません。むしろ最初から多くを変えようとすると、何を続ければいいのか分からなくなることがあります。
そこで、今日から取り組むなら「確認する→一つ選ぶ→振り返る」の3段階に分けて進めると考えやすくなります。
STEP1 今のお金の使い方を確認する
まずは最近1か月のお金の流れをざっくり振り返ります。食費、通信費、サブスク、買い物など、気になった支出をいくつか確認するだけでも構いません。
細かな金額を最初から完璧に整理する必要はありません。「何となく使っていたお金はないか」を見つけることが目的です。
STEP2 変える習慣を一つ決める
次に、10個の習慣の中から今の自分に合いそうなものを一つ選びます。たとえば、セールで買い物をすることが多いなら購入基準を決める、固定費が気になるなら契約内容を確認する、といった具合です。
一つに絞ることで、実際の生活の中で試しやすくなります。できたかどうかを毎日厳しく判定するのではなく、意識できた日が増えたかを見てみましょう。
STEP3 1か月続けてから見直す
新しい習慣を始めたら、すぐに結果を求めるのではなく、1か月ほどを目安に振り返ります。支出の変化だけでなく、無理なく続けられたか、判断に迷う場面が減ったかも確認しましょう。
続けにくければ方法を少し変えて構いません。自分の生活に合う形に調整しながら、次に取り入れる習慣を考えていきます。
📖 運営者として考える「お金が貯まる習慣」の本当のポイント
運営者としてこの記事を整理すると、お金が貯まる習慣の中心にあるのは「節約できる人になること」ではなく、自分のお金に対する判断基準を持つことだと考えています。
収入や家族構成、生活スタイルが違えば、必要な支出も変わります。そのため、他の人が実践している方法をそのまま取り入れるのではなく、自分の家計に合うかを確認することが大切です。
お金が貯まる人は我慢しているのではなく基準を持っている
節約という言葉から、欲しい物を我慢するイメージを持つ方もいるかもしれません。しかし、すべての支出を減らすことが目的ではありません。
「これは必要」「これは今は優先しない」と自分で判断できれば、使うところと見直すところを分けられます。結果として、家計を無理なく整えやすくなります。
節約額より行動の変化を見る
家計改善では、毎月いくら減らせたかだけで自分を評価する必要はありません。買い物の前に考えるようになった、明細を見るようになったなど、日々の行動が変わったことも大切な変化です。
小さな行動が続けば、お金の使い方そのものも少しずつ変わっていきます。数字だけではなく、習慣が身についたかという視点でも振り返ってみましょう。
貯金・節約・資産形成を別々に考えすぎない
貯金、節約、資産形成は、それぞれ別のテーマに見えます。ですが、日々のお金の使い方を整えることは、将来のお金を考える土台にもつながります。
まず家計の中で使うお金を整理し、残すお金を確保し、その先で資産形成を学ぶというように、順番を意識すると整理しやすくなります。
完璧より続けられる仕組みを重視する
家計改善は、一度大きく変えるよりも、長く続けられる方法を見つけることが重要です。忙しい月でも続けられるか、生活に無理が出ないかを確認しながら、自分なりの方法を作っていきましょう。
❓ お金が貯まる人の習慣についてよくある質問
収入が少なくてもお金は貯められますか?
収入が少ない場合でも、家計の中で使い方を確認することはできます。大きな金額を目指すより、まずは無理のない範囲で残せる金額を考えることから始めましょう。
月1,000円からでも始める意味はありますか?
少額でも、自分のお金を残す行動を習慣にするきっかけになります。最初から金額を大きく設定せず、生活に影響しにくい水準から始めて、必要に応じて見直す方法があります。
家計簿は毎日つける必要がありますか?
毎日細かく記録しなければ続かないとは限りません。自分が確認しやすい方法と頻度を決めて、お金の流れを把握できる状態を維持することが大切です。
先取り貯金はこのまま始めてもいいですか?
毎月の生活費や今後の支払いに無理がないことを確認できれば、先取り貯金を取り入れる方法があります。具体的な始め方や自動化については、先取り貯金のやり方で詳しく解説しています。
節約しすぎると生活が苦しくなりませんか?
節約の目的は、すべての支出を減らすことではありません。大切にしたい支出まで削るのではなく、必要性や優先順位を確認しながら調整することが重要です。
貯金と新NISAはどう考えればいいですか?
近く使う予定のお金や生活に必要な備えと、長期的な資産形成は目的を分けて考えることが大切です。新NISAについては、制度の基本を確認したうえで、自分の家計や目的に合うかを考えてみましょう。
📚 関連記事
→ 家計管理の始め方
📝 まとめ|お金が貯まる人の習慣を1つずつ取り入れよう
お金が貯まる人の習慣は、特別なテクニックを一つ知っていることではありません。日々のお金の使い方を確認し、自分なりの基準で判断し、続けられる方法を少しずつ身につけていくことが大切です。
今回紹介した10個の習慣も、最初から全部取り入れる必要はありません。まずは今のお金の使い方を見直し、その中から一つだけ変えてみてください。
続けてみて負担が大きければ、やり方を調整して構いません。自分の生活に合った習慣を長く続けることが、家計を整えるうえで大切なポイントになります。
そして、家計が整ってきたら、貯金だけでなく将来の資産形成について学ぶ段階へ進むこともできます。新NISAや投資信託なども、基本を確認しながら自分の目的に合う方法を考えていきましょう。

コメント