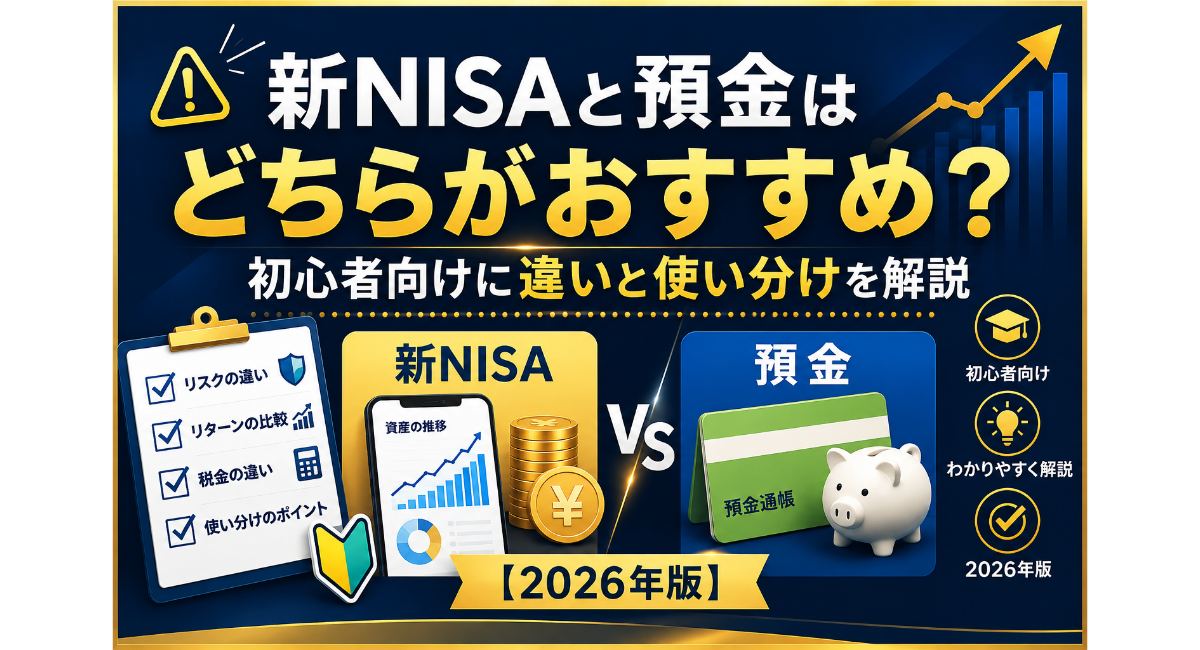
「新NISAと預金、結局どちらを選べばいいの?」と迷っている方もいるのではないでしょうか。
投資に興味はあっても、「大切なお金を減らしたくない」と考えると、預金の安心感も気になりますよね。
預金は必要なときに使いやすく、資産を守るためのお金を置いておく方法として利用できます。
一方、新NISAは投資による運用益が非課税になる制度ですが、投資した商品の価格が下がる可能性もあります。
そのため、預金と新NISAのどちらか一方だけを選ぶのではなく、それぞれの役割を理解することが大切です。
私自身、資産形成について考えるときは、「どちらが優れているか」よりも「そのお金をいつ使うのか」を考えることが重要だと感じています。
近いうちに使う予定のお金と、将来に向けて準備するお金では、向いている置き場所が違うからです。
この記事では、預金と新NISAの違いを比較しながら、それぞれのお金をどのように使い分ければよいのかを初心者向けに整理します。
「預金か新NISAか」と迷っている方は、自分のお金の目的を確認しながら読み進めてみてください。
🛡️ 預金と新NISAは何が違う?まず基本を確認
預金と新NISAは、どちらも資産形成を考えるときに出てくる選択肢ですが、そもそもの役割が違います。
預金は銀行などにお金を預けて管理する方法で、必要なときに引き出しやすいことが大きな特徴です。
一方、新NISAは投資そのものではなく、投資によって得られた利益を非課税にできる制度です。
新NISAでは、対象となる投資信託や株式などに投資できますが、預金のように元本が保証されているわけではありません。
預金はお金を守るための方法
預金は、生活費や近いうちに使う予定のお金などを保管する方法として利用できます。
急な出費が発生した場合でも必要なお金を取り出しやすく、日々の生活を支える資金を管理しやすいことが特徴です。
また、一定の条件を満たす預金については、預金保険制度による保護があります。
そのため、投資のような価格変動を避けながら、お金を安全に管理したい場合に向いています。
ただし、預金にも金利があるため、預けているだけで必ず同じ価値を保てるとは限りません。
物価が上昇すれば、預金額が変わらなくても、そのお金で購入できるものが少なくなる可能性があります。
新NISAは投資による資産形成に利用できる制度
新NISAは、投資によって得られた利益を非課税にできる制度です。
通常の投資では利益に税金がかかりますが、NISA口座で一定の条件を満たして投資した場合、その運用益が非課税になります。
そのため、将来に向けて資産形成を考えるときに活用できる制度の一つです。
ただし、新NISAを利用しても投資そのもののリスクがなくなるわけではありません。
投資する商品によって価格が変動するため、購入したときよりも評価額が下がることもあります。
預金と新NISAでは元本割れの考え方が違う
預金と新NISAを比較するとき、特に確認しておきたいのが元本の扱いです。
預金は一定の範囲で預金保険制度による保護がある一方、NISAで購入した投資商品には元本保証がありません。
つまり、預金は安全性を重視してお金を管理する方法、新NISAは値動きを受け入れながら将来の資産形成を考える方法と整理できます。
どちらを使うかを考えるときは、「増えるかどうか」だけではなく、自分がそのお金をいつ使うのかも確認しておきましょう。
預金には預金保険制度による保護がある
銀行の預金には、預金保険制度による保護があります。
一般預金等については、1金融機関ごとに預金者1人あたり元本1,000万円までと、その利息などが保護の対象になります。
ただし、すべての預金が同じように保護されるわけではないため、制度の対象や条件について確認しておくことも大切です。
この点は、価格変動によって資産額が変わる投資商品とは大きく異なります。
新NISAは利益が非課税になる
新NISAを利用する大きな特徴の一つが、対象となる投資から得られた利益が非課税になることです。
投資によって利益が出た場合でも、NISAの非課税制度を利用することで、通常の課税口座とは税金の扱いが変わります。
ただし、非課税になることと、投資で損をしないことは別の話です。
新NISAを利用するときは、制度のメリットだけを見るのではなく、投資には価格変動があることも理解しておきましょう。
📊 預金と新NISAの違いを5つのポイントで比較
ここまで確認したように、預金と新NISAは同じ目的で利用するものではありません。
それぞれの違いを整理すると、自分のお金をどちらに置くのか考えやすくなります。
元本の安全性を比較する
預金は、一定の範囲で預金保険制度による保護があるため、安全性を重視してお金を管理したい場合に向いています。
一方、新NISAで購入する投資商品には元本保証がなく、運用状況によって評価額が変わります。
お金を増やせる可能性を比較する
預金では、基本的に預金金利によって受け取る利息が決まります。
新NISAでは投資した商品の値上がりや分配などによって利益が生じる可能性がありますが、その反対に価格が下がる可能性もあります。
必要なときに使えるかを比較する
預金は、生活費や急な出費など、必要になったときに使いやすいことが大きな特徴です。
新NISAで保有している投資商品も売却して現金化できますが、売却時の価格によって受け取れる金額が変わる点に注意が必要です。
税金の扱いを比較する
預金では、受け取る利息に対して税金がかかります。
一方、新NISAでは制度の対象となる投資について、一定の条件のもとで運用益が非課税になります。
値下がりする可能性を比較する
預金と投資商品の大きな違いの一つが、価格変動の有無です。
預金残高は株式や投資信託のように市場価格によって日々変動するものではありませんが、新NISAで購入する投資商品は市場環境によって評価額が変わります。
そのため、近いうちに使う予定のお金と、長期的な資産形成に回すお金を同じように考えないことが大切です。
📈 100万円を預金と新NISAに置いたらどう違う?
預金と新NISAの違いを理解するには、実際のお金をイメージしてみると分かりやすくなります。
ここでは例として、100万円を預金で保有した場合と、新NISAを利用して投資した場合を考えてみましょう。
預金の場合は金利によって資産額が変わる
預金に100万円を入れた場合、基本的には預金金利に応じて利息が付きます。
そのため、10年後の金額は現在の金利水準や預金商品の条件によって変わります。
以前と比べて預金金利が上昇している金融機関もあるため、「預金はまったく増えない」と一括りにするのではなく、実際の金利を確認することが大切です。
新NISAの場合は運用成果によって資産額が変わる
一方、100万円を新NISAで投資した場合は、購入した商品や市場の動きによって将来の評価額が変わります。
例えば、仮に年率5%で運用できたとすると、100万円は10年間で約163万円になる計算です。
ただし、これは一定の利率で運用できたと仮定したシミュレーションであり、将来の利益を保証するものではありません。
実際には価格が上昇する時期もあれば下落する時期もあるため、10年後に必ず163万円になるわけではありません。
投資のシミュレーションは将来の利益を保証しない
このような数字を見ると、「新NISAの方が必ず得なのでは」と感じるかもしれません。
しかし、シミュレーションは一定の条件を置いて計算したものであり、実際の投資結果とは異なる可能性があります。
預金と新NISAを比較するときは、単純に将来の金額だけを見るのではなく、安全性や使いやすさ、価格変動の有無まで含めて考えることが大切です。
「増える可能性」と「減る可能性」の両方を見る
新NISAには、預金よりも大きく資産が増える可能性がある一方、投資した商品によっては元本を下回る可能性もあります。
だからこそ、100万円をすべて同じ方法で管理する必要があるのかを考えることも大切です。
生活に必要なお金は預金で確保し、長期的な資産形成に回せる余裕資金について新NISAを検討するという考え方もあります。
📊 100万円を使った比較シミュレーション
| 運用方法 | 10年後の考え方 |
|---|---|
| 預金 | 預金金利に応じて利息が付く |
| 新NISA | 運用成果によって資産額が変動する |
| 新NISA・年率5%の仮定 | 約163万円 |
この表の「約163万円」は、年率5%で一定期間運用できたと仮定した場合の試算です。
実際の投資では運用成果が変動するため、預金のように将来の金額をあらかじめ確定できるものではありません。
ここまでの比較からも分かるように、預金と新NISAは「どちらが上か」を決めるものではなく、それぞれの特徴に合わせて使い分けることが大切です。
🏦 預金を持っておくメリットと役割
預金について考えるときは、「お金を増やす方法」というよりも、まず「必要なお金を安全に管理する方法」として考えると分かりやすくなります。
資産形成を始める場合でも、すべてのお金を投資に回す必要はありません。
近いうちに使うお金を置いておける
住宅購入や引っ越し、車の購入、旅行など、近いうちに使う予定があるお金は、必要な時期を考えて管理することが大切です。
こうしたお金まで値動きのある投資商品に回してしまうと、必要になった時点で価格が下がっている可能性があります。
預金で管理しておけば、使う時期が来たときに必要なお金を準備しやすくなります。
資産形成では「将来増やすお金」だけでなく、「近いうちに使うお金」を分けて考えることも大切です。
急な出費に備えられる
生活をしていると、予定していなかった支出が発生することがあります。
家電の故障や急な通院、仕事や収入に関する変化など、いつ何が起こるかを正確に予測することはできません。
このようなときに使えるお金を預金で確保しておけば、投資している資産を急いで売却する必要がなくなります。
私は、資産形成を続けるためにも、まず日々の生活を守るためのお金を確保しておくことが大切だと考えています。
元本の安全性を重視できる
預金には投資商品とは違った安心感があります。
一定の範囲で預金保険制度による保護があるため、投資の価格変動を避けながらお金を管理したい場合に利用できます。
特に、数年以内に使う予定が決まっているお金まで、値動きのある商品で運用する必要はありません。
「いつ使うか」が決まっているお金ほど、安全性や使いやすさを優先して置き場所を考えることが大切です。
預金保険制度による保護を確認する
預金を利用するときは、「銀行に預けていればすべてのお金が無条件に保護される」と考えないことも大切です。
預金保険制度では、対象となる預金について一定の範囲で保護される仕組みがあります。
一般預金等については、1金融機関ごとに預金者1人あたり元本1,000万円までと、その利息などが保護の対象です。
複数の金融機関を利用している場合などは、金融機関ごとに考える必要があるため、制度の仕組みも確認しておきましょう。
預金金利も確認しておく
預金を資産形成の中で利用するときは、金利についても確認しておきたいところです。
以前と比べて預金金利が上昇している金融機関もあるため、「預金はほとんど増えない」と決めつけず、実際の金利を確認することが大切です。
ただし、預金金利が上がったとしても、預金と投資ではそもそもの仕組みが違います。
預金は安全性や使いやすさを重視し、新NISAは投資による資産形成を考えるために利用するというように、目的から考えると整理しやすくなります。
📈 新NISAを利用するメリットと注意点
新NISAを考えるときは、「お金を増やす制度」とだけ考えないことも大切です。
新NISAは、投資によって得られた利益を非課税にできる制度なので、投資商品の値動きそのものをなくす仕組みではありません。
運用益が非課税になる
新NISAを利用する大きなメリットの一つは、対象となる投資について一定の条件のもとで運用益が非課税になることです。
通常の課税口座では、投資によって利益が出ると税金がかかりますが、NISAでは非課税で運用できる仕組みがあります。
そのため、将来に向けて投資を続ける場合には、税金の負担を抑えながら資産形成を考えられます。
新NISAの制度そのものについて詳しく確認したい場合は、「新NISAとは?」の記事で仕組みを確認しておくと分かりやすいでしょう。
長期的な資産形成に活用できる
新NISAは、将来に向けた資産形成を考えるときにも活用できます。
投資では短期間の値動きによって資産額が変化しますが、長期的な視点で資産形成を考えることで、時間をかけて運用する方法も選択できます。
ただし、長く保有すれば必ず利益が出るという意味ではありません。
投資する商品や市場環境によって結果は変わるため、自分がどのような商品に投資するのかを理解しておくことが大切です。
元本保証ではないことを理解する
新NISAを利用する場合に、最初に理解しておきたいのが元本保証ではないという点です。
投資した商品は市場の状況によって価格が変動するため、購入したときよりも評価額が下がることがあります。
そのため、「非課税だから安全」と考えるのではなく、投資には価格変動があることを理解したうえで利用する必要があります。
新NISA初心者が陥りやすい考え方や注意点については、先ほど作成した「新NISA初心者が失敗する理由」の記事でも詳しく整理しています。
投資した商品によって値動きがある
新NISAでは、どの商品を選ぶかによって投資する対象や値動きの特徴が変わります。
同じNISA口座を利用していても、選択した商品が異なれば、価格の動き方やリスクも同じではありません。
そのため、「NISAを使うこと」だけを決めて終わりではなく、実際に何へ投資するのかを確認することが大切です。
商品選びについて迷った場合も、人気だけで決めるのではなく、自分が内容を理解できる商品なのかを確認してみましょう。
NISAだから必ず資産が増えるわけではない
新NISAを利用すれば、運用益が非課税になるというメリットがあります。
しかし、非課税になるのは利益が出た場合の税金の扱いであり、投資そのものの損失を防ぐ制度ではありません。
ここを混同してしまうと、「NISAを始めれば資産が増える」と誤解してしまう可能性があります。
新NISAを資産形成に活用するときは、制度のメリットと投資そのものの特徴を分けて考えておきましょう。
💰 預金と新NISAはどう使い分ける?
ここまで預金と新NISAの特徴を見てきましたが、初心者が特に考えたいのは「どちらを選ぶか」ではなく「どのお金をどちらで管理するか」です。
同じ100万円でも、近いうちに使う予定があるのか、将来まで使う予定がないのかによって、考え方は変わります。
近いうちに使うお金は預金で考える
数年以内に使う予定があるお金は、まず必要な時期を優先して考えることが大切です。
住宅関連の費用や車の購入費、引っ越し費用など、使う時期が決まっているお金を投資に回すと、必要な時期の価格変動によって困る可能性があります。
そのため、近いうちに使う予定のお金については、預金など使いやすい方法で管理することを検討しましょう。
資産形成では、「増やすこと」だけを考えるのではなく、「必要なときに使える状態にしておくこと」も大切です。
生活を守るためのお金を確保する
毎月の生活費や、急な出費に備えるためのお金も、資産形成とは分けて考える必要があります。
投資に回したお金が値下がりしているときに急な支出が発生すると、売却するタイミングを選びにくくなるからです。
まずは日々の生活を維持するためのお金を確保し、そのうえで将来に向けて運用できる余裕資金があるかを考えてみましょう。
この順番で考えると、投資を始めることだけを急がず、自分の生活に合わせて資産形成を進めやすくなります。
将来の資産形成に使う余裕資金を考える
生活に必要なお金や近いうちに使う予定のお金を確保したうえで、長期的に使う予定のない余裕資金があれば、新NISAを検討する方法があります。
もちろん、余裕資金があれば必ず投資しなければならないわけではありません。
自分がどの程度の値動きを受け入れられるのか、投資についてどこまで理解しているのかを考えながら、利用するかどうかを決めることが大切です。
預金と新NISAを併用する方法もある
預金と新NISAは、どちらか一方しか利用できないものではありません。
生活に必要なお金は預金で管理し、将来に向けて運用を考える余裕資金について新NISAを利用するという方法もあります。
こうした使い分けなら、「預金か投資か」という二択ではなく、それぞれの特徴を活かしながら資産を管理できます。
私は、資産形成では一つの方法にすべてのお金を集めるよりも、お金の使う時期や目的を分けて考えることが大切だと思っています。
家計に無理のない範囲で考える
新NISAを利用するときも、毎月の家計を圧迫するような金額を投資する必要はありません。
生活費や今後の支出を確認したうえで、無理なく続けられる金額なのかを考えてみましょう。
「預金をどれくらい残すか」「新NISAにどれくらい回すか」に決まった正解があるわけではありません。
現在の収入や支出、今後の予定などを確認しながら、自分の生活に合ったバランスを考えることが大切です。
👤 預金を優先して考えたい人・新NISAを検討したい人
預金と新NISAのどちらを使うか迷ったときは、周囲の人がどちらを利用しているかではなく、自分のお金の目的から考えてみましょう。
同じ収入や貯金額であっても、今後の生活やお金を使う予定が違えば、適した管理方法も変わってきます。
預金を優先して考えたい人
まず預金を優先して考えたいのは、近いうちに使う予定のお金を持っている人です。
住宅購入や車の購入、引っ越し、教育費など、使う時期がある程度決まっているお金は、必要なときに使える状態にしておくことが大切です。
また、急な出費に備えるためのお金が十分に確保できていない場合も、投資を急ぐ必要はありません。
資産形成を始めることよりも、まず現在の生活を安定させることを優先した方がよい場合もあります。
近いうちに使う予定のお金がある人
数年以内に使う予定のお金を持っている場合は、そのお金を投資に回す前に使う時期を確認してみましょう。
投資商品は価格が変動するため、必要な時期に評価額が下がっている可能性があります。
「将来使う予定だから長く持てる」と考えていても、実際には予定が前倒しになることもあります。
そのため、使う可能性が高いお金については、必要な時期を優先して置き場所を考えることが大切です。
新NISAを検討しやすい人
一方で、生活に必要なお金や近いうちに使う予定のお金を確保したうえで、将来に向けた資産形成を考えている人は、新NISAを検討する方法があります。
特に、すぐに使う予定のないお金を長期的な視点で運用したい場合は、NISAの非課税制度を活用できる可能性があります。
ただし、新NISAを利用すれば必ず資産が増えるわけではありません。
投資商品には値動きがあるため、自分がそのリスクを理解したうえで利用できるかどうかも確認しておきましょう。
長期的な資産形成を考えている人
将来の老後資金など、すぐには使わないお金について資産形成を考えている場合は、新NISAを利用する方法もあります。
投資では短期間で結果を判断するのではなく、長い期間をかけて資産形成を考えることもできます。
ただし、「長く持てば必ず増える」という意味ではありません。
投資する商品や市場環境によって結果は変わるため、長期的な資産形成を考える場合でも、投資先の内容を理解しておくことが大切です。
自分の家計に合わせて判断する
預金と新NISAのどちらを使うかを決めるときに、周囲の人と同じ方法を選ぶ必要はありません。
収入や支出、家族構成、今後の予定などが違えば、必要なお金の額や使う時期も変わるからです。
私は、資産形成では「みんなが投資しているから自分も始める」と考えるより、自分の家計を確認してから判断することが大切だと思っています。
まずは今後必要になるお金を整理し、そのうえで将来に向けて運用できるお金があるのかを考えてみましょう。
🧭 初心者が預金と新NISAを考えるときの5つの確認ポイント
預金と新NISAの違いを理解しても、実際にどちらへお金を回すか迷うことがあります。
そのようなときは、次の5つを順番に確認すると、自分のお金の使い道を整理しやすくなります。
そのお金をいつ使う予定なのか
最初に確認したいのは、そのお金をいつ使う予定なのかという点です。
数か月後や数年後など、具体的な使い道が決まっている場合は、投資に回す前に必要な時期を考えてみましょう。
一方、当面使う予定がなく、将来の資産形成に使いたいお金であれば、新NISAを含めた運用方法を検討できます。
お金の置き場所を考えるときは、金額だけではなく時間軸も意識してみてください。
急な出費に備えるお金を確保できているか
次に、予定していない出費が発生した場合に対応できるお金があるか確認します。
病気やけが、仕事の変化、家電の故障など、生活していると予想していなかった支出が発生することがあります。
そのようなときに使えるお金まで投資に回してしまうと、必要なタイミングで売却を迫られる可能性があります。
投資を始める前に、現在の生活を維持するためのお金が確保できているか確認しておきましょう。
元本割れを受け入れられるお金なのか
新NISAを利用するときは、投資した金額を下回る可能性についても考えておく必要があります。
「数年後に必ずこの金額が必要」というお金を、価格変動のある商品に回してしまうと、必要な時期に困る可能性があるからです。
反対に、すぐに使う予定がなく、価格が下がる時期があることを理解したうえで運用できるお金なら、投資を検討しやすくなります。
自分にとって「減ってはいけないお金」と「値動きを受け入れられるお金」を分けて考えてみましょう。
毎月無理なく資産形成を続けられるか
新NISAを利用する場合も、家計を圧迫するような金額を無理に投資する必要はありません。
毎月の収入と支出を確認し、積立を続けても生活に無理が出ない金額なのかを考えてみましょう。
積立金額について詳しく考えたい場合は、月1,000円・5,000円・10,000円それぞれのケースを解説した関連記事も参考になります。
「いくら投資するか」だけではなく、「その金額を無理なく続けられるか」という視点も大切です。
預金と新NISAの役割を分けて考えているか
最後に確認したいのが、預金と新NISAを同じ目的で考えていないかという点です。
預金は必要なときに使うお金を管理する方法として、新NISAは将来に向けた資産形成を考える方法として、それぞれの役割があります。
そのため、どちらか一方にすべてのお金を集める必要はありません。
自分のお金を「近いうちに使うお金」「生活を守るためのお金」「将来に向けて準備するお金」に分けて考えると、預金と新NISAの使い分けも考えやすくなります。
❓ 新NISAと預金でよくある質問
ここまで読んでも、「自分の場合はどうすればいいの?」と迷うことがあるかもしれません。
最後に、預金と新NISAについて初心者が気になりやすい質問を整理します。
預金と新NISAはどちらがおすすめですか?
どちらか一方がすべての人に適しているわけではありません。
近いうちに使うお金は預金、将来に向けて運用を考える余裕資金は新NISAというように、目的に合わせて使い分ける方法があります。
預金だけで資産形成するのはダメですか?
預金だけで資産を管理することもできます。
ただし、預金金利や物価の変化なども考えながら、将来のお金をどのように準備するのかを考えることが大切です。
新NISAは元本割れすることがありますか?
はい、新NISAで購入する投資商品には元本保証がないため、購入時よりも評価額が下がる可能性があります。
NISAは利益を非課税にする制度であり、投資による損失を防ぐ制度ではありません。
生活防衛資金は預金で持つべきですか?
生活防衛資金は、急な出費や収入の変化などに備えて使う可能性があるお金です。
必要になったときにすぐ使えることが重要なので、投資に回す前に生活を維持するためのお金を確保しておくことを考えましょう。
近いうちに使うお金を新NISAに入れてもいいですか?
使う時期が近いお金については、投資に回す前に慎重に考える必要があります。
投資商品は価格が変動するため、必要な時期に評価額が下がっている可能性があるからです。
預金と新NISAを両方利用してもいいですか?
もちろん、両方を利用することはできます。
生活に必要なお金を預金で確保し、将来の資産形成に使える余裕資金について新NISAを利用するなど、目的に合わせて分けて考える方法があります。
少額から新NISAを始める意味はありますか?
少額から始めることで、投資の仕組みや値動きを経験しながら、自分に合った方法を考えるきっかけになります。
月1,000円、5,000円、10,000円など、具体的な積立額については、それぞれの関連記事で詳しくシミュレーションしています。
新NISAの積立金額はどう決めればいいですか?
まずは毎月の収入と支出を確認し、生活に無理のない金額なのかを考えてみましょう。
月1,000円から始める方法や、月5,000円、月10,000円を積み立てる場合の違いについても、それぞれの記事で詳しく確認できます。
🔗 新NISAをさらに詳しく知りたい方へ
ここまで、預金と新NISAの違いや、それぞれのお金をどのように使い分けるかについて確認してきました。
新NISAについてさらに詳しく知りたい場合は、目的に合わせて関連記事も参考にしてみてください。
新NISAの仕組みから確認したい方
新NISAがどのような制度なのか、非課税になる仕組みや投資枠などを詳しく知りたい方は、まず基本から確認してみましょう。
→ 新NISAとは?初心者向けにわかりやすく解説|始め方・メリット・注意点まで完全ガイド【2026年版】
新NISAをこれから学ぶ方が、制度全体を確認するための記事です。
新NISAを実際に始めたい方
制度の内容を理解したうえで、口座開設から積立設定までの流れを知りたい方はこちらの記事が参考になります。
→ 新NISAの始め方を初心者向けに解説|口座開設から積立設定まで5ステップ【2026年版】
口座開設から積立設定まで、実際に始めるための手順を整理しています。
証券会社を比較して選びたい方
新NISAを始める証券会社をまだ決めていない方は、複数の証券会社を比較してから選ぶ方法があります。
→ 新NISAおすすめ証券会社ランキング|初心者向けに失敗しない選び方を解説【2026年版】
取扱商品や手数料、ポイント、スマートフォンでの使いやすさなど、初心者が確認したいポイントを比較しています。
SBI証券で始めたい方
SBI証券を利用して新NISAを始めたい方は、口座開設から積立設定までの具体的な手順を確認できます。
→ SBI証券の始め方を初心者向けに解説|口座開設から積立設定まで完全ガイド【2026年版】
本人確認や初期設定、新NISAの確認、投資信託の積立設定までを順番に解説しています。
楽天証券で始めたい方
楽天証券を利用して新NISAを始めたい方は、口座開設から積立設定までの流れを確認できます。
→ 楽天証券の始め方を初心者向けに解説|口座開設から積立設定まで完全ガイド【2026年版】
楽天カードや楽天ポイントなど、楽天証券を利用する場合に確認したい内容も整理しています。
SBI証券と楽天証券を比較したい方
SBI証券と楽天証券のどちらを利用するか迷っている方は、2社の特徴を比較した記事も参考になります。
→ SBI証券と楽天証券を徹底比較|新NISA初心者はどっちを選ぶべき?【2026年版】
クレカ積立、ポイント、投資商品、銀行連携など、2社の違いを比較しています。
月1,000円から考えたい方
「新NISAを始めたいけれど、月1,000円でも意味があるの?」と考えている方はこちらの記事を参考にしてください。
→ 新NISA月1,000円は意味ある?将来いくらになるかシミュレーション【2026年版】
月1,000円を積み立てた場合の将来の金額や、少額から始める考え方を解説しています。
月5,000円から考えたい方
月5,000円を積み立てる場合の将来の資産額や、月1,000円との違いを知りたい方はこちらの記事が参考になります。
→ 新NISA月5,000円積立は少ない?20年後をシミュレーション【2026年版】
月5,000円を20年間積み立てた場合について、具体的なシミュレーションを紹介しています。
月10,000円から考えたい方
月10,000円の積立を考えている方は、20年後・30年後のシミュレーションを確認してみてください。
→ 新NISA月10,000円積立で将来いくらになる?シミュレーションで徹底解説【2026年版】
月10,000円を積み立てた場合の将来の資産額や、積立金額を考えるときのポイントを解説しています。
新NISA初心者の失敗を避けたい方
新NISAを始める前に、初心者が失敗や後悔につながりやすいポイントを確認したい方はこちらの記事がおすすめです。
→ 新NISA初心者が失敗する理由|後悔しないために知っておきたい注意点【2026年版】
積立金額や商品の選び方、値下がりしたときの考え方など、始める前に確認しておきたい注意点を整理しています。
📝 まとめ|預金と新NISAは目的に合わせて使い分けよう
新NISAと預金は、どちらか一方だけを選ばなければならないものではありません。
それぞれに役割があり、自分がそのお金をいつ使うのかによって、適した管理方法を考えることが大切です。
預金は、生活費や急な出費、近いうちに使う予定のお金など、必要なときに使うためのお金を管理する方法として利用できます。
一方、新NISAは投資による運用益を非課税にできる制度で、将来に向けた資産形成に活用できます。
ただし、新NISAで購入する投資商品には元本保証がなく、価格が下がる可能性もあります。
そのため、「新NISAの方が得だから、預金は必要ない」と考えるのではなく、それぞれの特徴を理解して使い分けることが大切です。
私は、資産形成では「どれだけ投資するか」を考える前に、「そのお金をいつ使うのか」を整理することが大切だと思っています。
近いうちに使うお金や生活を守るためのお金を確保したうえで、将来に向けて準備できる余裕資金があるなら、新NISAを検討する方法もあります。
また、最初から大きな金額を投資する必要があるわけでもありません。
自分の家計や今後の予定を確認しながら、無理なく続けられる方法を考えていけば大丈夫です。
預金と新NISAのどちらが正解なのかを決めるのではなく、それぞれの役割を理解して、自分のお金を目的ごとに分けて考えてみましょう。
「守るお金」と「将来に向けて準備するお金」を分けることが、初心者が資産形成を考えるときの一つの方法です。
コメント