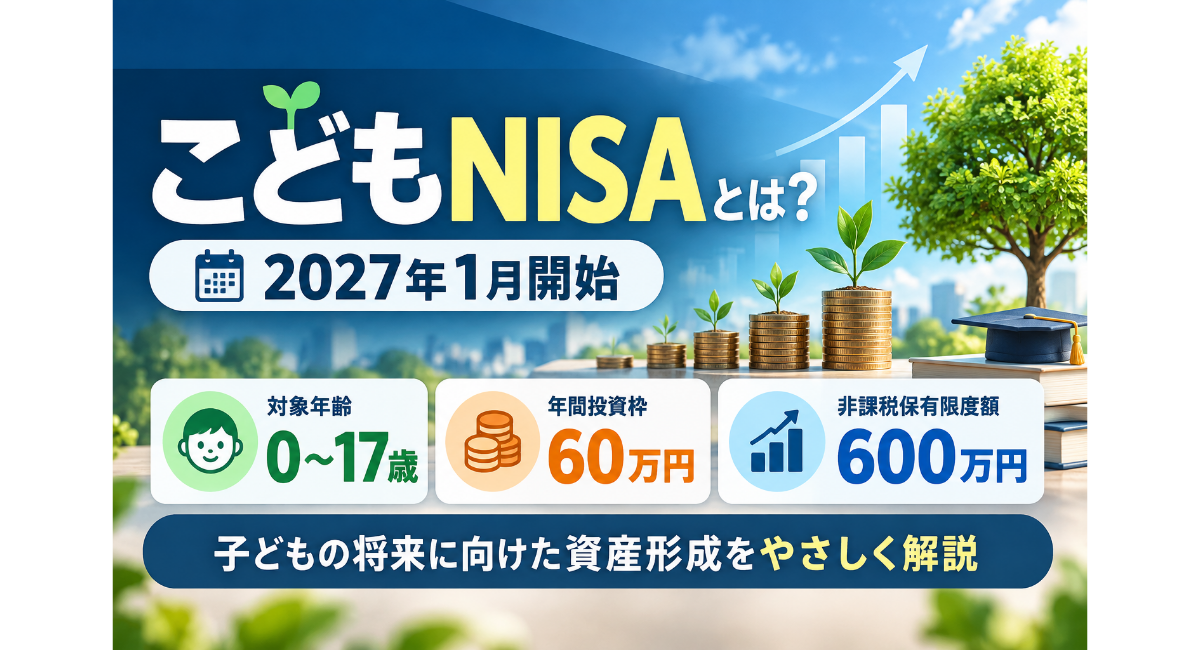
「こどもNISAが始まると聞いたけれど、どんな制度なの?」と気になっていませんか。子どもの将来に向けてお金を準備したいと思っていても、何歳から使えるのか、いくらまで投資できるのかは分かりにくいものです。
2027年1月から、NISAのつみたて投資枠が0歳から17歳まで利用できるようになります。年間投資枠は60万円、非課税保有限度額は600万円とされており、子どもの将来に向けた長期的な資産形成を考えやすくなる制度です。
この記事では、2027年1月から始まる「こどもNISA」について、制度の仕組みからジュニアNISAとの違い、始める前に確認しておきたいことまで初心者向けに整理します。証券会社を選ぶ前に、まず制度そのものを理解しておきましょう。
当サイト「資産形成初心者ガイド」では、家計を整えたうえで新NISAや投資信託を学ぶ流れを大切にしています。新NISAの基本は、新NISAとは?も参考にしてください。
- 🌱 こどもNISAとは?2027年1月から始まる新しいNISA
- 📊 こどもNISAの基本|0〜17歳・年間60万円・600万円
- 💰 こどもNISAの「非課税」はどういう仕組み?
- 🆚 こどもNISAと現在のNISAは何が違う?
- 🆚 こどもNISAとジュニアNISAの違い
- 📈 こどもNISAでは何に投資できる?
- 👶 子どもの名義で投資するとはどういうこと?
- 🧾 親のお金を子どものNISAに入れるときに注意したいこと
- 🛟 12歳以降の払い出しはどうなる?
- 🎓 こどもNISAのお金は何のために使う?
- 🗓️ 2027年1月までに準備しておきたいこと
- 🏦 こどもNISAの口座開設前に確認したいこと
- ✅ こどもNISAを始める前のチェックリスト
- 🌱 こどもNISAで投資信託を選ぶときの考え方
- 📖 運営者として考える「こどもNISA」の使い方
- ❓ こどもNISAについてよくある質問
- 📚 こどもNISAから次に読む記事
- 📝 まとめ|こどもNISAは「制度理解」と「準備」から始めよう
🌱 こどもNISAとは?2027年1月から始まる新しいNISA
こどもNISAとは、2027年1月以降、NISAのつみたて投資枠を0歳から17歳まで利用できるようにする仕組みです。
こどもNISAはどのような制度?
こどもNISAでは、0歳から17歳までの子どもがNISAのつみたて投資枠を利用できます。対象となる投資商品は、長期・積立・分散投資に適した一定の投資信託が中心です。
つまり、子どもの名義で投資を始め、将来に向けて長期間運用するための制度と考えると分かりやすいでしょう。子どもの教育費など、使う目的や時期を考えながら利用することが大切になります。
2027年1月から何が変わる?
現在のNISAでは、つみたて投資枠を利用できるのは18歳以上ですが、2027年1月以降は0歳から17歳までの間も対象になります。子どものうちから長期的な資産形成を始められる点が、大きな変更です。
年間投資枠は60万円、非課税保有限度額は600万円とされます。毎年60万円を必ず投資しなければならないわけではないため、家庭の家計状況に合わせて金額を考える必要があります。
「新しい制度」ではなくNISAの対象年齢拡大
「こどもNISA」という名前から、これまでとは別の新制度が作られるように感じるかもしれません。実際には、NISAのつみたて投資枠について年齢要件を広げ、0歳から17歳の枠を設ける仕組みです。
大人のNISAと同じ制度の中で、子どもの時期にも資産形成の選択肢が広がると考えると分かりやすいでしょう。
📊 こどもNISAの基本|0〜17歳・年間60万円・600万円
こどもNISAを理解するうえで、対象年齢と投資できる金額を確認しましょう。
対象年齢は0〜17歳
こどもNISAの対象は、0歳から17歳までの子どもです。赤ちゃんの時期から利用できるため、子どもの成長に合わせて長期的な資産形成を考えられます。
ただし、子どもが何歳だから有利という単純な制度ではありません。残された運用期間や将来のお金の使い道を考えながら、家庭ごとに利用方法を検討する必要があります。
年間投資枠は60万円
0歳から17歳までの期間は、年間60万円まで投資できる仕組みです。毎月に換算すると5万円ですが、毎年この金額を投資しなければならないという意味ではありません。
たとえば毎月1万円なら年間12万円です。上限ではなく、家庭で無理なく続けられる金額を基準に考えましょう。
非課税保有限度額は600万円
こどもNISAの非課税保有限度額は600万円です。これは毎年600万円まで投資できるという意味ではなく、非課税で保有できる投資残高の上限を示しています。
「年間投資枠」と「非課税保有限度額」は分けて理解しておきましょう。
💰 こどもNISAの「非課税」はどういう仕組み?
NISAでは、対象となる投資から得られる利益が非課税になります。こどもNISAもこの仕組みを利用します。
ここで大切なのは、非課税になるのは投資した金額そのものではなく、対象となる運用益などだという点です。元本が保証される制度でも、投資すれば必ず利益が出る制度でもありません。
投資したお金そのものが増える制度ではない
こどもNISAを利用すると、年間60万円まで投資できるため、「60万円がもらえる制度」と誤解してしまうことがあります。実際には家庭のお金を投資に回し、その運用から生じる利益について税制上の優遇を受ける制度です。
そのため、投資した商品によっては価格が下がることもあります。非課税という言葉だけに注目せず、投資には元本割れの可能性があることも理解しておきましょう。
運用益が非課税になる仕組み
たとえば投資信託を保有して利益が出た場合、その利益に対して通常の課税口座とは異なる扱いになります。投資信託の基本は、当サイトの投資信託完全ガイドも参考にしてください。
600万円まで使えるという意味を理解する
限度額まで投資することではなく、子どもの将来と家計に合う金額を考えることが大切です。
🆚 こどもNISAと現在のNISAは何が違う?
こどもNISAを理解するときは、18歳以上のNISAと比べると違いが分かりやすくなります。
18歳以上のNISAとの年齢の違い
現在のNISAでは、つみたて投資枠と成長投資枠があり、18歳以上が対象です。これに対して、2027年1月からは0歳から17歳までのつみたて投資枠が設けられます。
年間投資枠・非課税保有限度額の違い
18歳以上のNISAでは、つみたて投資枠の年間投資枠は120万円、非課税保有限度額は成長投資枠と合わせて1,800万円です。こどもNISAでは、0歳から17歳の間について年間60万円、非課税保有限度額600万円となります。
こどもNISAから成人後のNISAへどうつながる?
18歳になると、成人後のNISAのつみたて投資枠へ自動的に移行する仕組みが示されています。
子どもの時期から積み立てた資産を、その後の資産形成へつなげやすくなる点は、この制度を考えるうえで知っておきたいポイントです。成人後のNISAについては、当サイトの新NISA完全ガイドも参考にしてください。
🆚 こどもNISAとジュニアNISAの違い
こどもNISAを理解するときは、以前あったジュニアNISAとの違いを知っておくと制度の特徴が分かりやすくなります。ジュニアNISAはすでに新規口座開設が終了しているため、これから子どもの資産形成を考える場合は、こどもNISAの仕組みを確認しておくことが大切です。
ジュニアNISAは2023年末で終了
ジュニアNISAは2023年末で新規口座開設が終了しています。そのため、これから新しく子どものためのNISAを始める場合は、ジュニアNISAではなく、2027年1月から始まる未成年者向けのつみたて投資枠を利用することになります。
名前が似ているため同じ制度の続きと考えやすいものの、仕組みには違いがあります。特に、非課税で保有できる期間や払い出しの条件は、こどもNISAを理解するうえで確認しておきたいポイントです。
非課税保有期間が無期限になる
ジュニアNISAでは、非課税期間が原則5年間とされ、その後も非課税で保有するためには一定の仕組みを利用する必要がありました。一方、こどもNISAでは、成人後のNISAと同じように非課税保有期間が無期限となります。
長期間にわたって資産を保有しながら、非課税のメリットを活用しやすくなる点は大きな違いです。ただし、非課税で保有できるからといって、投資した元本が保証されるわけではありません。
払い出しの考え方も変わる
ジュニアNISAでは、原則として18歳になるまで払い出しに制限がありました。こどもNISAでは、一定の要件を満たせば12歳以降に払い出せる仕組みが設けられます。
ただし、12歳になれば自由に引き出せるという意味ではありません。こどものための資金であることや、子どもの同意を示す書面など、一定の条件があります。実際に払い出すときは、その時点で利用する金融機関の最新の手続きや必要書類を確認しましょう。
このように、こどもNISAはジュニアNISAと似ている部分がありながら、非課税保有期間や払い出しの考え方が異なります。過去の制度を基準に考えるのではなく、2027年1月から始まる制度として整理しておくことが大切です。
📈 こどもNISAでは何に投資できる?
こどもNISAの対象は、NISAのつみたて投資枠で認められている一定の投資信託が中心です。
対象になる投資信託の考え方
こどもNISAで対象となるのは、公募等株式投資信託のうち、制度の条件を満たす商品です。大人向けのつみたて投資枠と同じように、長期・積立・分散投資に適した商品が中心になります。
具体的な対象商品は、制度開始時点の対象商品や金融機関の案内を確認しましょう。
長期・積立・分散を前提に考える
子どもの資産形成では、短期間の値動きだけを見て判断するより、長い期間で積み立てる考え方が重要になります。毎月一定額を投資し、複数の資産や地域へ分散することで、価格変動の影響を抑える考え方があります。
個別株との違いを知っておく
こどもNISAのつみたて投資枠では、個別株を自由に選んで投資する制度ではありません。対象となる投資信託の中から、長期的な積立に向いた商品を検討する仕組みです。
投資信託は、一つの商品を通じて複数の銘柄などへ投資する仕組みを利用できます。投資信託について詳しく知りたい方は、当サイトの投資信託完全ガイドも参考にしてください。
👶 子どもの名義で投資するとはどういうこと?
こどもNISAでは、子どもの名義で口座を持って資産を運用することになります。そのため、親が手続きをする場合でも、誰の資産なのかを最初に整理しておくことが大切です。
口座名義は誰になる?
こどもNISAの口座名義人は子ども本人です。未成年のため、親権者等が口座管理者として手続きを行います。
つまり、親が申し込みや口座の管理に関わっていても、口座そのものは親の名義になるわけではありません。子どもの将来のために運用する資産として、名義と管理者を分けて考えておきましょう。
親はどこまで管理する?
未成年の子どもに代わって、親権者等が必要な手続きや口座の管理に関わります。ただし、親が自分の資産と同じように扱うのではなく、子どもの資産を管理しているという意識を持つことが大切です。
たとえば、投資している金額や商品の内容を親が把握し、将来どのような目的で使う予定なのかを整理しておくと、家計のお金と混同しにくくなります。
子どもの資産として考える必要がある理由
子どもの名義で保有する資産は、家庭のお金とは分けて考えたほうが管理しやすくなります。何のために準備したお金なのかを明確にしておけば、日常の生活費と混同することも防ぎやすくなります。
大学進学や留学、資格取得など、将来どのような場面で使う可能性があるのかを家族で考えておく方法もあります。投資額だけを見るのではなく、子どもの将来に向けた資産として管理することを意識しておきましょう。
🧾 親のお金を子どものNISAに入れるときに注意したいこと
こどもNISAでは、親が子どものために資金を準備するケースも考えられます。その際に注意したいのが、NISAの非課税制度と贈与税は別の仕組みだということです。
親が子どものために資金を準備する場合は、NISAの非課税制度と贈与税を分けて考える必要があります。
「子どもの口座だから親のお金も自由に入れられる」とは限らない
子ども名義のNISA口座であっても、親のお金を移せばすべて自動的に非課税になるわけではありません。NISAは投資に関する税制上の制度であり、資金を移すときの贈与税とは別に考える必要があります。
親のお金を子どもの名義で運用する場合は、資金の負担者や管理方法を整理しておきましょう。
贈与税との関係を知っておく
贈与税には、暦年課税の場合、1年間に贈与を受けた財産の合計額から110万円の基礎控除額を差し引く仕組みがあります。ただし、NISAへ入金した金額がそのまま課税対象になると単純に判断できるものではありません。
判断に迷う場合は、税務の専門家へ相談することも検討してください。
家族のお金をどう管理するか決めておく
毎年いくら準備するのかを家族で決め、家計に無理のない金額で続けることが大切です。年間60万円という上限を使い切ることより、家庭の生活費や将来の支出に無理が出ないことを優先しましょう。
家計全体を確認し、子どものために長く保有できる金額を考えましょう。現在の家計を整理したい方は、当サイトの家計管理の始め方も参考にしてください。
🛟 12歳以降の払い出しはどうなる?
こどもNISAでは、一定の要件を満たせば12歳以降に資金を払い出せます。ただし、12歳になったからといって、いつでも自由に引き出せるわけではありません。
子どものために準備した資産だからこそ、払い出すときにも一定のルールがあります。始める前から「必要になったときに自由に使えるお金」と考えず、払い出しの条件を確認しておくことが大切です。
原則どのように管理するのか
こどもNISAで運用している資産は、子どもの将来のための資産として管理しましょう。親が日常の生活費と同じように扱うのではなく、子どものために準備しているお金として区別しておくことが大切です。
口座を管理する親は、現在いくら保有しているのか、どのような商品で運用しているのかを把握しておきましょう。将来払い出す可能性がある場合にも、資産の状況を家族で確認できるようにしておくと安心です。
12歳以降に払い出せる条件
12歳以降の払い出しには一定の要件があり、子どもが払い出しに同意したことを示す書面などが必要です。単に年齢が12歳になったというだけで、自動的に自由な払い出しができるわけではありません。
払い出しを考えるときは、資金の使い道や必要な手続きについて確認しておきましょう。実際に払い出す際には、その時点で利用している金融機関の最新の案内や必要書類を確認することも大切です。
「いつでも自由に引き出せる」と考えない
こどもNISAは、必要なときに自由に出し入れするための制度ではありません。払い出しには制度上の条件があるため、生活費の不足を補うための資金として考えるのは避けたほうがよいでしょう。
そのため、こどもNISAに回す金額を決めるときは、近いうちに使う予定のあるお金まで投資に回さないことが重要です。家計に必要な資金を確保したうえで、長期的に保有できる金額を考えておきましょう。
🎓 こどもNISAのお金は何のために使う?
こどもNISAを始める前に、将来そのお金を何のために使うのかを考えておきましょう。
大学進学など、まとまったお金が必要になる場面もあります。具体的な使い道は、子どもの成長や家庭の状況に合わせて考えましょう。
大学進学など将来の資金
こどもNISAは、大学進学など子どもの将来に必要となる資金を準備する選択肢の一つです。
教育費のすべてを投資で準備する必要はありません。使う時期が近づいたお金は、価格変動のある資産と分けて考えることも必要です。
子どもの人生の選択肢を広げるお金
子どもの将来に必要になるお金は、大学の学費だけとは限りません。留学や資格取得など、さまざまな用途が考えられます。
使う時期を先に考えておく
こどもの現在の年齢と、将来お金を使う時期を一緒に考えてみましょう。
使う時期が近づいたら、価格変動による影響も改めて確認しましょう。
🗓️ 2027年1月までに準備しておきたいこと
2027年1月からこどもNISAを利用することを考えているなら、制度開始を待つだけではなく、今のうちに家庭で準備しておきたいことがあります。まずは子どもの年齢、家計、将来のお金の使い道を整理しておきましょう。
こどもNISAは、年間60万円まで投資できる制度ですが、上限まで投資する必要はありません。制度を利用することを先に決めるのではなく、家庭の状況を確認したうえで、無理なく続けられる金額を考えることが大切です。
子どもの年齢を確認する
0歳から17歳までが対象となるため、子どもの年齢や誕生日を確認しておきましょう。特に、制度開始時点で何歳になっているのかを確認しておくと、利用できる期間を考えやすくなります。
兄弟姉妹で利用する場合は、それぞれの年齢だけでなく、将来お金が必要になる時期も確認しておきましょう。同じ家庭でも、子どもによって準備する期間や必要な金額は異なる場合があります。
家計から無理なく出せる金額を考える
年間60万円は投資できる上限なので、必ず使い切る必要はありません。毎月いくらなら家計に無理がないのかを考え、生活費や貯金に影響しない範囲で金額を決めましょう。
たとえば毎月一定額を積み立てる場合は、現在の収入と支出を確認して、長く続けられる金額かどうかを考えることが大切です。一時的に多く投資するより、家庭の状況に合わせて継続できるかを重視しましょう。
親が必要な口座や書類を確認する
未成年のため、親権者等が行う手続きや、必要になる書類を事前に確認しておきましょう。制度開始前は受付時期などが決まっていない場合もあるため、金融機関の公式案内を確認することが大切です。
また、申し込みの時期が近づいたら、子どもの本人確認やマイナンバーなど、必要なものを改めて確認しましょう。受付時期や必要書類は変更される可能性があるため、実際に申し込む時点の最新情報を確認してください。
🏦 こどもNISAの口座開設前に確認したいこと
こどもNISAの口座を開設するときは、子ども本人だけで手続きを完了するのではなく、親権者等が関わることになります。申し込みを始めてから慌てないように、必要な手続きや確認事項を事前に整理しておきましょう。
特に確認したいのは、親権者側の手続き、子どもの本人確認に必要なもの、金融機関ごとの受付条件です。制度そのものが同じでも、実際の申し込み方法や必要書類は金融機関によって異なる場合があります。
親権者側に必要になる手続きを確認する
未成年のため、親権者等が行う手続きや確認事項を金融機関の案内で確認しましょう。子どもの口座を開設する場合、親のNISA口座と同じ流れで申し込めるとは限らないため、子ども向けの手続きを確認することが大切です。
また、申し込みにあたって親権者の同意や確認が必要になる場合もあります。実際の手続きでは、利用する金融機関の公式案内を確認してから進めるようにしましょう。
子どもの本人確認・マイナンバーなどを確認する
子どもの本人確認書類やマイナンバーの確認など、口座開設に必要なものを公式サイトで確認しておきましょう。必要な書類がそろっていないと手続きが途中で止まることもあるため、申し込み前に確認しておくと安心です。
子どもの情報だけでなく、親権者側に必要となる確認事項が設定されている場合もあります。必要なものは金融機関によって異なる可能性があるため、申し込み時点の最新情報を確認してください。
金融機関ごとの受付条件を確認する
受付時期や申込方法は金融機関によって異なる場合があるため、最新の公式案内を確認しましょう。制度開始前後は受付条件が変更される可能性もあるため、以前に調べた情報だけで判断しないことが大切です。
また、対象商品の取り扱い、手数料、積立方法、管理のしやすさなど、家庭に必要な条件も確認しておきましょう。口座を作れるかだけで決めるのではなく、子どもの資産を長く管理しやすいかという視点も持って比較すると考えやすくなります。
✅ こどもNISAを始める前のチェックリスト
こどもNISAを始める前に、確認しておきたい項目を整理します。
制度を理解した
対象年齢、年間投資枠、非課税保有限度額の意味を確認しましょう。
家計から出す金額を決めた
生活費や貯金を圧迫しない、無理のない金額を決めましょう。
子どもの将来の使い道を考えた
将来いつ頃使う可能性があるお金なのかを考えておきましょう。
口座開設に必要なものを確認した
受付時期や必要書類、親権者側の手続きなどを確認しておきましょう。
投資信託の選び方を学ぶ準備をした
対象となる投資信託を知り、仕組みや選び方を学んでおきましょう。
投資信託の基礎は、当サイトの投資信託完全ガイドも参考にしてください。こどもNISAの記事とは役割を分け、投資信託そのものの仕組みや選び方を詳しく解説しています。
🌱 こどもNISAで投資信託を選ぶときの考え方
こどもNISAでは、長期の積立・分散投資に適した一定の投資信託が対象になります。ただし、対象商品ならどれを選んでも同じというわけではありません。
投資信託を選ぶときは、最近の値上がりだけを見るのではなく、何に投資しているのか、手数料はいくらなのか、どの程度の値動きがあるのかを確認しましょう。さらに、子どもの年齢と将来お金を使う時期も合わせて考えることが大切です。
短期間の値上がりだけで選ばない
投資信託は、最近の運用成績だけで選ばないようにしましょう。過去に大きく値上がりした商品でも、その結果が将来も続くとは限りません。
選ぶときは、投資している資産や地域、運用方法、手数料などを確認しましょう。商品の特徴を一つずつ見比べながら、長く保有できるかを考えることが大切です。
長期・積立・分散を意識する
こどもNISAでは、短期的な値動きだけではなく、長期・積立・分散という考え方を確認しておきましょう。毎月一定額を積み立てることで、購入時期を分散する方法もあります。
また、どのような資産や地域に投資しているのかを確認し、目論見書などで商品の内容を見ておきましょう。一つの商品でも投資対象によって値動きの特徴は異なるため、仕組みを理解してから選ぶことが大切です。
子どもの年齢と使う時期を考える
同じ投資信託でも、子どもの年齢と将来お金を使う時期によって考え方は変わります。長い期間を確保できる場合と、数年後に使う可能性がある場合では、値動きへの向き合い方も異なります。
使う時期が近づいたお金は、価格変動のある資産と分けて考えることが大切です。投資額を決めるときも、子どもの将来の予定と家計の状況を合わせて考えましょう。
📖 運営者として考える「こどもNISA」の使い方
こどもNISAを利用するときは、年間60万円の投資枠をどこまで使うかだけで考えないことが大切だと考えます。制度には上限がありますが、その枠を埋めることよりも、子どものためにどのようなお金を準備したいのかを先に考えるほうが、家庭に合った使い方につながります。
制度を使うこと自体を目的にしない
こどもNISAは、子どもの将来に向けた資産形成を考えるための制度です。そのため、「非課税だから使わなければもったいない」と考えて、家計に無理をして投資額を増やす必要はありません。
毎月いくらなら無理なく続けられるのかを考え、生活費や必要な貯金を優先したうえで利用することが重要です。制度を使うことではなく、子どもの将来に向けて資金を準備することを目的にしておきましょう。
子どものためのお金と家計のお金を分けて考える
こどもNISAで準備するお金は、日常の生活費や親自身のための資金とは役割が異なります。何のために準備しているお金なのかを明確にしておくと、家計全体を考えるときにも整理しやすくなります。
たとえば、生活に必要な資金や近い将来に使う予定のあるお金を確保したうえで、長く保有できる金額をこどもNISAに回すという考え方があります。投資する金額だけを見るのではなく、家計全体とのバランスを確認しておきましょう。
また、子どものためのお金は、将来の使い道を意識して管理することも大切です。投資額を増やすことを優先するのではなく、何のためのお金なのかを家族で共有しておくと、制度を使う目的も分かりやすくなります。
親子でお金について考えるきっかけにする
こどもNISAは、資産形成だけでなく、親子でお金について考えるきっかけにもできます。子どもが小さいうちは親が管理するとしても、成長した段階で、なぜこのお金を準備しているのかを話す機会を作ることもできるでしょう。
「いくら増えたか」だけを見るのではなく、「何のために準備しているのか」を一緒に考えることが大切です。将来のお金について話し合う習慣が、子ども自身がお金を考えるきっかけになることもあります。
❓ こどもNISAについてよくある質問
0歳でもこどもNISAを利用できますか?
はい。2027年からの未成年者向けつみたて投資枠は、0歳から17歳までが対象です。
年間60万円を使い切る必要がありますか?
使い切る必要はありません。年間60万円は投資できる上限なので、家計に無理のない金額で利用することが大切です。
600万円は毎年使える金額ですか?
いいえ。600万円は0〜17歳の期間に設けられる非課税保有限度額です。年間60万円の投資枠とは別の数字なので、毎年600万円を投資できるという意味ではありません。
親が運用を管理できますか?
未成年者の口座は、親権者等が口座管理者として関わる仕組みです。ただし、12歳以降の払い出しには子どもの同意など、一定の条件があります。
途中でお金を払い出せますか?
原則として自由に払い出せる制度ではありません。12歳以降は、資金の使途が子どものためであることなど一定の要件を満たし、子どもの同意を得たうえで払い出せる仕組みです。
18歳になったらどうなりますか?
口座名義人である子どもが18歳に達した際には、特段の手続きを要することなく、成人後のNISAのつみたて投資枠へ自動的に移行する仕組みとされています。
ジュニアNISAとは何が違いますか?
ジュニアNISAは2023年末で新規口座開設が終了しました。こどもNISAでは、非課税保有期間が無期限となるほか、一定の条件のもと12歳以降の払い出しが可能で、18歳になると成人後のつみたて投資枠へ自動移行する点などが異なります。
親のお金を入れても大丈夫ですか?
こどもNISAの非課税制度と、親から子への資金移転にかかる税金は別に考える必要があります。親のお金を子どものために渡す場合は、贈与税などのルールも確認しておきましょう。
📚 こどもNISAから次に読む記事
こどもNISAを理解したら、新NISAや投資信託、家計管理も学びましょう。
まず新NISA全体の仕組みを確認したい方は、新NISAとは?初心者向けに仕組み・始め方・メリットをわかりやすく解説【2026年版】をご覧ください。
実際の始め方を確認したい方は、新NISAの始め方も参考になります。
投資信託の基本や選び方を詳しく知りたい方は、投資信託完全ガイド|初心者向けに始め方・選び方・積立方法をわかりやすく解説【2026年版】もあわせてご覧ください。
また、投資に回すお金を考える前に家計を整理したい方は、家計管理の始め方|初心者向けにお金が貯まる仕組みを作る方法【2026年版】を参考にしてください。
毎月の貯蓄を仕組み化したい方は、先取り貯金のやり方|無理なくお金が貯まる仕組み作りを解説【2026年版】も役立ちます。
今後、具体的な関連記事を追加した場合は、ここから内部リンクでつないでいきます。
📝 まとめ|こどもNISAは「制度理解」と「準備」から始めよう
こどもNISAは、2027年1月から0〜17歳を対象とするNISAのつみたて投資枠です。年間投資枠は60万円、非課税保有限度額は600万円とされており、子どもの将来に向けた長期的な資産形成を考えるための制度です。
ただし、年間60万円や600万円を必ず使う必要があるわけではありません。家庭の家計に無理がないかを確認し、子どもの将来にどのようなお金を準備したいのかを考えたうえで、利用するかどうかを判断することが大切です。
また、こどもNISAは投資したお金が増えることを保証する制度ではありません。対象となる投資信託には価格変動があるため、元本割れの可能性もあります。非課税というメリットだけでなく、投資そのものの仕組みやリスクも理解しておきましょう。
子どもの名義で保有する資産であること、親権者等が管理に関わること、親のお金を入れる場合には贈与税など別のルールも考える必要があることも重要です。家計のお金と子どものためのお金を分けて考えておくと、目的も整理しやすくなります。
2027年1月の開始に向けて、まずは子どもの年齢を確認し、家計から無理なく出せる金額や将来のお金の使い道を考えておきましょう。そのうえで、口座開設に必要な手続きや書類、金融機関の受付条件を確認していけば、落ち着いて準備を進められます。
こどもNISAは、制度を使うこと自体が目的ではありません。子どもの将来に向けてどのようにお金を準備するのかを家族で考える、そのきっかけの一つとして活用していくことが大切です。
まずは制度の基本を理解し、家計と目的を整理するところから始めてみましょう。

コメント